
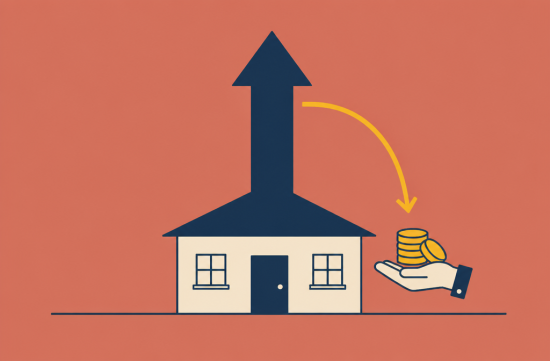
스테이트팜의 캘리포니아 임대주택 보험, 흔히 랜드로드 보험이라고 부르는 rental dwelling 정책의 최종 인상률이 32.8%로 정리됐습니다. 지난해 긴급 인상으로 먼저 적용된 38%보다 5.2%포인트 낮은 숫자입니다.
숫자만 보면 여전히 큰 폭의 인상입니다. 다만 이미 38%로 보험료를 낸 집주인이라면 이야기가 조금 달라집니다. 차액을 돌려받게 되기 때문입니다.
경과를 간단히 정리해 보겠습니다. 2025년 봄, 스테이트팜 제너럴은 LA 산불 이후 재무 상태 악화를 이유로 긴급 임시 인상을 요청했습니다.
당시 주택소유자 보험은 17%, 임대주택 보험은 38%, 콘도 보험은 15% 인상이 임시로 승인됐습니다. 이 요율은 2025년 6월 1일부터 적용됐습니다.
그 뒤 본안 요율 심사가 이어졌고, 2026년 3월 6일 캘리포니아 보험국과 소비자단체 컨슈머 워치독, 스테이트팜 세 곳이 합의안을 제출했습니다.
합의안에서 주택소유자 보험 17%는 그대로 유지됐습니다. 임대주택 보험은 38%에서 32.8%로, 콘도 보험은 15%에서 5.8%로 낮아졌습니다.
반대로 세입자 보험, 즉 renters 보험은 15%에서 15.65% 수준으로 소폭 올라갔습니다. 모든 상품이 내려간 것은 아니라는 점을 기억해 두시면 좋겠습니다.
이 합의는 행정법 판사의 검토를 거쳐 2026년 7월 23일 리카르도 라라 보험국장이 최종 명령에 서명하면서 확정됐습니다. 이제는 법적으로 효력이 있는 결정입니다.
집주인 입장에서 가장 궁금한 부분은 환불일 것입니다. 2025년 6월 1일부터 최종 요율이 실제로 적용되는 날까지 낸 보험료 가운데 38%와 32.8%의 차이만큼을 돌려받습니다.
여기에 연 10% 이자가 붙습니다. 요즘 예금 금리를 생각하면 꽤 후한 조건입니다.
컨슈머 워치독은 임대주택 보험 가입자에게 돌아갈 환불액을 1700만 달러, 콘도 보험 가입자 몫을 3500만 달러로 추산했습니다. 이자는 뺀 금액입니다.
개별 집주인이 받는 금액은 크지 않을 수 있습니다. 38%가 반영된 연 보험료가 3000달러였다면, 32.8%로 다시 계산한 금액과의 차이는 1년에 113달러 정도이고 여기에 이자가 붙습니다.
그래도 여러 채를 가진 분들은 합치면 무시할 금액이 아닙니다. 환불 방식이 수표인지 보험료 크레딧인지는 아직 공개된 자료에서 확인되지 않았습니다.
스테이트팜은 대상자에게 환불 절차를 안내해야 합니다. 몇 주가 지나도 연락이 없다면 담당 에이전트나 고객센터에 7월 23일 최종 명령을 언급하며 문의해 보시길 권합니다.
이제 좀 더 긴 시각에서 보겠습니다. 32.8%는 환불을 반영해도 여전히 한 해 인상폭으로는 이례적인 수준입니다.
오랫동안 한인 집주인들의 렌트 수익 구조를 지켜봤지만, 보험료가 한 번에 이만큼 뛰는 경우는 드물었습니다. 재산세와 관리비는 예측이 가능했는데, 보험은 이제 가장 불확실한 비용 항목이 됐습니다.
렌트 수익률을 계산할 때 보험료를 작년 숫자 그대로 넣으면 안 됩니다. 캘리포니아는 렌트 인상 상한이 있는 지역이 많아 비용 증가분을 세입자에게 바로 넘기기도 어렵습니다.
그래서 제가 집주인이라면 먼저 갱신 고지서의 보장 내역과 공제액을 꼼꼼히 확인하겠습니다. 공제액을 올리면 보험료를 어느 정도 낮출 수 있습니다.
두 번째로 다른 보험사 견적을 받아 보겠습니다. 다만 캘리포니아에서는 신규 계약을 받지 않거나 까다롭게 받는 회사가 많아, 선택지가 생각보다 좁을 수 있습니다.
그렇다고 무작정 해지부터 하는 것은 권하지 않습니다. 한 번 계약을 끊으면 다시 들어가기가 쉽지 않은 시장이기 때문입니다.
합의안에는 긍정적인 부분도 있습니다. 스테이트팜은 2026년 한 해 동안 주택소유자 보험의 새로운 일괄 갱신 거절을 하지 않기로 했습니다.
또 스테이트팜은 늦어도 2027년에는 다시 요율 심사를 받아야 합니다. 내년에 또 한 번 요율 조정 논의가 있을 수 있다는 뜻입니다.
갱신 거절 중단은 주택소유자 보험에 관한 약속이라, 임대주택 보험까지 똑같이 적용되는지는 약관과 고지서로 따로 확인하는 것이 안전합니다.
세입자 쪽 이야기도 덧붙이겠습니다. 합의안에는 renters 보험을 갱신하는 가입자에게 한 번 2.5% 할인을 제공하는 조항이 들어 있습니다.
세입자에게 보험 가입을 요구하는 집주인이라면 이 내용을 알려 주는 것도 좋은 관계를 유지하는 방법입니다.
보험 조건은 건물 연식, 지역 산불 위험도, 보장 한도에 따라 크게 달라집니다. 개인 상황에 따라 다르니 구체적인 결정은 보험 에이전트나 전문가와 확인하시길 바랍니다.
정리하면 이번 결정은 인상 폭을 조금 줄이고 과다 징수분을 이자까지 돌려주는 선에서 마무리됐습니다. 보험료 부담이 크게 줄어든 것은 아닙니다.
이번 기회에 보유 부동산의 보험 비용을 다시 계산해 보시길 권합니다. 환불 안내가 오면 금액과 기간이 맞는지 한 번쯤 확인해 보는 습관도 필요합니다.
 톰소여의모함



 Wardo |

 Premium Gas 캠프 |

 CA Real Estate |

 cheesepup |

 breezem |
 영어를 정확하게 배우자 |
 Sandiego 아줌마 |
 아줌마도 아가씨도 아닌 |
 카리나별이나 블로그 |
 Pinky Seven |
 adventure77 |
 flexible |
 신통방통 신내린 제임스박 |
 truepixel |
 Kathy's Blog |
 Hae Naem |
 quatspace |
 Marisol |
 Glassroom |
 Granola |
 joyfull yang |
 올리비아 블로그예요 |
 미국살면서 수필써보기 |
 피아노 선생님 블로그 |
 bearcup |
 explorer |
 dictionary |
 Mr Bull Jung |
 Radiant |
 Georgia 88 |