
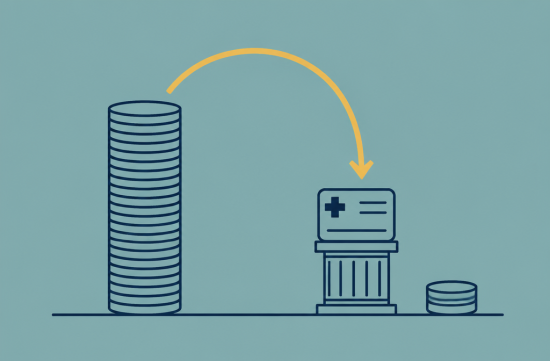
지난주 동네 한인마트 반찬 코너에서 명란젓 한 통 고르다가 아는 형님을 만났습니다. 인사하자마자 형님이 한숨부터 쉬시더군요. 은퇴하고 소득이 확 줄었는데 메디케어 보험료는 오히려 올랐다는 겁니다.
얘기를 들어보니 범인은 IRMAA였습니다. 정식 이름은 Income-Related Monthly Adjustment Amount, 소득에 따라 메디케어 보험료에 붙는 추가 요금입니다. 짭짤한 명란젓이야 밥도둑이지만, 이건 그냥 지갑 도둑이더라고요.
핵심은 시차입니다. 사회보장국(SSA)은 올해 보험료를 정할 때 2년 전 세금보고 소득을 봅니다. 2026년 보험료는 2024년 소득, 그러니까 작년에 낸 2024년도 세금보고가 기준입니다.
그래서 2024년까지 풀타임으로 일하고 작년에 은퇴한 분이면 문제가 생깁니다. 지금 통장에 들어오는 돈은 확 줄었는데 보험료는 한창 벌던 시절 기준으로 매겨지는 거죠.
숫자를 보면 체감이 됩니다. 2026년 파트 B 기본 보험료는 한 달 202.90달러입니다. 2024년 수정조정총소득(MAGI)이 개인 109,000달러, 부부 합산 218,000달러를 넘으면 IRMAA가 붙기 시작합니다.
첫 구간인 개인 109,001달러에서 137,000달러, 부부 218,001달러에서 274,000달러 사이면 파트 B가 한 달 284.10달러가 됩니다. 여기에 파트 D 추가금 14.50달러도 따로 붙습니다.
구간이 올라갈수록 더 가파릅니다. 개인 137,001달러에서 171,000달러 구간은 파트 B가 405.80달러, 171,001달러에서 205,000달러 구간은 527.40달러입니다.
205,001달러부터 500,000달러까지는 649.20달러로, 기본 보험료의 세 배가 넘습니다.
저도 처음 이 표를 보고 좀 놀랐습니다. 소득이 기준선을 1달러만 넘어도 그 구간 요금 전체가 적용되는 구조라서, 경계선 근처에 있는 분들은 꽤 억울할 수 있습니다.
그런데 다행히 길이 있습니다. 소득이 줄어든 이유가 SSA가 인정하는 인생의 큰 변화, 즉 Life-Changing Event라면 최근 소득으로 다시 계산해 달라고 요청할 수 있습니다.
인정되는 사유는 여덟 가지입니다. 결혼, 이혼이나 혼인 무효, 배우자 사망이 먼저 있습니다. 본인이나 배우자의 은퇴 같은 근로 중단, 그리고 근무 시간을 줄인 근로 감소도 들어갑니다.
나머지 셋은 조금 드문 경우입니다. 화재나 재해 같은 이유로 소득을 내던 재산을 잃은 경우, 회사 연금이 중단되거나 축소된 경우, 그리고 고용주의 파산이나 구조조정으로 합의금을 받은 경우입니다.
여기서 많이들 헷갈리는 부분이 있습니다. 집을 팔아 양도소득이 한 번 크게 잡혔거나, 주식을 팔아서 소득이 튄 경우는 이 여덟 가지에 들어가지 않습니다. 이런 일회성 소득은 보통 이의신청 사유로 인정받기 어렵습니다.
신청서는 SSA-44라는 양식입니다. SSA 웹사이트에서 받을 수 있고, 사유와 날짜, 줄어든 올해 예상 소득을 적은 뒤 증빙 서류를 붙이면 됩니다.
은퇴가 사유라면 회사에서 받은 퇴직 확인 서류나 마지막 급여 명세서가 쓸 만합니다. 배우자 사망이면 사망증명서, 이혼이면 판결문 같은 공식 서류가 필요합니다.
제출은 우편이나 가까운 사회보장국 사무실 방문으로 할 수 있습니다. 결정은 보통 몇 주에서 두어 달 정도 걸린다고 합니다. 원본을 보낼 때는 돌려받는 방법을 미리 물어보세요.
시기도 챙겨야 합니다. SSA-44는 사유가 생긴 해 안에 언제든 낼 수 있고, 사유가 그해 마지막 석 달에 생겼다면 다음 해 3월 31일까지 낼 수 있습니다.
SSA-44가 기각되면 끝이 아닙니다. 기각 통지를 받은 날부터 60일 안에 SSA-561이라는 재심 요청서를 내면 다시 검토를 받을 수 있습니다. 그래도 안 되면 행정법 판사에게 청문을 요청하는 단계까지 갈 수 있습니다.
사유와 상관없이 SSA가 잘못된 숫자를 쓴 경우도 있습니다. 세금보고를 수정했는데 반영이 안 됐거나 국세청 자료에 오류가 있었다면, 그 자체로 재심을 요청할 수 있으니 통지서 숫자부터 확인해 보세요.
지금이 10월이니 타이밍 얘기를 하나 더 하겠습니다. 2027년 보험료는 2025년 소득이 기준이 됩니다. 새해 보험료와 IRMAA 구간은 보통 가을에 발표되고, 해당되는 분들은 연말쯤 SSA 통지서를 받게 됩니다.
형님 얘기로 돌아가면, 2024년 내내 일하시다가 작년 봄에 은퇴하셨답니다. 근로 중단 사유에 딱 맞는 경우라 퇴직 서류 챙겨서 신청해 보시라고 말씀드렸습니다.
인정되면 새로 계산된 보험료가 적용되고, 이미 더 낸 금액은 조정된다고 합니다. 한 달 80달러씩만 차이 나도 1년이면 960달러니까, 서류 몇 장 챙길 가치는 충분합니다.
다만 사람마다 소득 구조와 세금보고 방식이 다 달라서 결과도 제각각입니다. 개인 상황에 따라 다르니 세무사나 메디케어 상담 전문가와 꼭 한 번 확인해 보시길 권합니다.
영어 서류가 부담스러우신 분들은 주 정부가 운영하는 무료 메디케어 상담 프로그램인 SHIP을 이용해 보셔도 좋습니다. 뉴저지에서도 운영하고 있고, 통역 지원을 요청할 수 있는지도 물어볼 만합니다.
나라면 은퇴한 해 연말에 달력에 표시해 두겠습니다. SSA 통지서 확인, SSA-44 제출, 60일 재심 기한. 이 세 가지만 기억해도 몇 백 달러는 지킬 수 있습니다.
그날 형님은 명란젓 두 통을 사 가셨습니다. 보험료 돌려받으면 한 통은 제 몫이라고 하시길래, 그 약속은 제가 꼭 기억해 두기로 했습니다.
 말이통하네뜨

 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 AliAluAlo Blog |
 뉴저지에 살리라 blog |
 breezelove |
 언제라도 Journey |
 코리아 뉴스 경제 소식 |

 honeypot |
 summer |
 adventure77 |
 flexible |
 신통방통 신내린 제임스박 |
 truepixel |
 Kathy's Blog |
 Hae Naem |
 quatspace |
 Marisol |
 Glassroom |
 Granola |
 joyfull yang |
 올리비아 블로그예요 |
 미국살면서 수필써보기 |
 피아노 선생님 블로그 |
 bearcup |
 explorer |
 dictionary |
 Mr Bull Jung |