

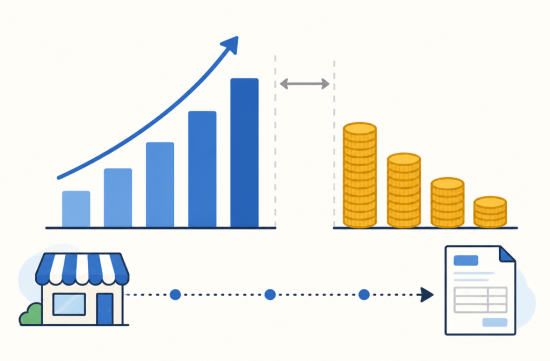
워싱턴 지역에서 알고 지낸 후배가 작년에 힘들다고 운영하던 케이터링 업체를 접었습니다.
매출만 놓고 보면 첫 해치고 나쁘지 않았어요. 주문도 꾸준히 들어왔고 단골도 생겼습니다.
그런데도 문을 닫았다고 해서 왜냐고 슬며시 이유를 물어보니 답은 간단했습니다.
일한 만큼 돈이 통장에 안 들어왔다는 것입니다.
많은 분들이 사업 실패라고 하면 매출 부진부터 떠올립니다.
손님이 없어서, 경쟁이 심해서 망했다고 생각하죠. 하지만 실제 통계를 들여다보면 이야기가 다릅니다.
미국 노동통계국(BLS)의 최신 기업 동태 자료를 보면 신규 사업체의 20.4퍼센트가 창업 첫 해 안에 문을 닫습니다.
절반이 망한다는 속설과 달리 첫 해 생존율 자체는 나쁘지 않은 편입니다.
그런데 폐업한 업체들을 대상으로 한 유에스뱅크 조사에서는 폐업 사례의 82퍼센트에서 현금흐름 문제가 원인으로 지목됐습니다.
수요 부족을 꼽은 비율은 42퍼센트, 자금이 완전히 바닥난 경우는 29퍼센트였습니다.
매출이 없어서가 아니라 돈이 도는 타이밍이 어긋나서 무너지는 경우가 훨씬 많다는 뜻입니다.
왜 이런 일이 벌어질까요. 답은 청구서 처리 방식에 있습니다.
인튜이트 퀵북스의 2025년 소상공인 결제 보고서에 따르면 소기업 인보이스의 47퍼센트가 지급 기한을 30일 넘게 넘겨서 처리됩니다.
재료비와 인건비, 임대료는 매달 꼬박꼬박 나가는데 정작 받아야 할 돈은 45일, 60일씩 밀리는 구조인 겁니다.
이 시차를 버틸 여윳돈이 없으면 장부상으로는 흑자여도 통장은 텅 비는 상황이 벌어집니다.
장부는 거짓말을 안 합니다. 다만 그 장부를 매출이 아니라 현금 흐름 기준으로 매주 들여다보는 사업주가 드물 뿐입니다.
손익계산서에 찍히는 숫자와 실제로 인출 가능한 잔고는 전혀 다른 이야기니까요.
그래서 첫 해를 넘기려면 몇 가지는 꼼꼼히 챙기셔야 합니다.
우선 매출채권 회수 기간을 계약 단계에서부터 짧게 못 박아야 합니다.
대금 지급 조건을 후하게 풀어주는 순간 그 부담은 고스란히 사업주의 통장으로 넘어옵니다.
그리고 최소 두세 달치 고정비를 미리 확보해두는 편이 안전합니다.
매출이 잘 나오는 달에 여유가 생겼다고 바로 재투자하기보다는 완충 자금부터 채워두는 습관이 필요합니다.
이 지점에서 정책적인 아쉬움도 짚고 싶습니다. 자영업자는 실업급여도, 상병수당도 제대로 적용받지 못하는 사각지대에 놓여 있습니다.
매출이 있어도 현금이 묶여서 무너지는 구조라면 개인의 재무 관리 능력만 탓할 문제는 아닙니다.
소상공인청 대출 보증이나 지연 지급에 대한 제재를 강화하는 쪽으로 안전망을 넓히는 정책이 더 절실해지는 이유입니다.
결국 창업 첫 해에 살아남는 사업주와 그렇지 못한 사업주의 차이는 얼마나 잘 파는가가 아니라 얼마나 정확하게 현금의 흐름을 예측하고 대비하는가에 있습니다.
 살림의추억
 플로티형
 미국TODAY

 loran |
 DeArizona Blog |
 Swift Falcon |
 Tongky 피구왕 |
 My NYC |
 washington mom |
 어나더 에덴 채널 BLOG |
 El Dorado |
 Holey Moley |
 학생이 할수 있는 모든것 |
 참 좋은 동네는 어디일까 |
 부동산 REAL ESTATE |
 Forest Gump |
 재태크 부동산 미주한인 |
 영화를 사랑하는 돌리돌이 |
 dmzline |
 Tavelo |
 미국 음식정보 & 칼로리 |
 Splendid Mission |
 sparklingo |
 Watch Walker |
 Soy Angelino |
 autumn |
 K-POP TV 뉴스 |
 cortiva6 |
 네바다 てっぱんやき |
 aerion99 |
 Golado |
 Maximum Pro |
 Joyce예요 |