
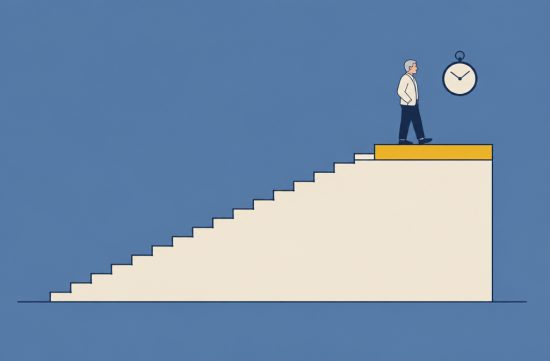
지난주 동네 카페에서 작업하다가 옆 테이블 어르신 두 분 대화를 우연히 듣게 됐어요. "내년이면 나도 드디어 67이야, 이제 연금 다 받는 거지?" 하시는데, 그 말이 계속 머리에 남더라고요.
찾아보니 그냥 하신 말씀이 아니었습니다. 1960년생은 2027년에 만 67세가 되고, 소셜시큐리티에서 말하는 완전 은퇴 연령(FRA)에 딱 도달하는 첫 세대예요.
SSA 공식 안내에 따르면 1960년 이후 출생자는 FRA가 모두 67세로 고정돼 있습니다. 예전처럼 66세 몇 개월 식으로 출생 연도마다 조금씩 늘어나던 단계가 1960년생에서 끝나는 셈이죠.
원래 FRA는 1937년 이전 출생자 기준 65세였어요. 1983년 법 개정으로 수십 년에 걸쳐 조금씩 올라갔고, 이번에 마지막 계단에 도착한 거예요.
그런데 여기서 하나 재밌는 함정이 있습니다. SSA는 1월 1일생을 전년도 출생자로 계산해요.
그래서 1960년 1월 1일생은 1959년생처럼 FRA가 66세 10개월로 잡힌다고 합니다. 생일이 하루 차이인데 기준이 달라지는 거라 처음엔 좀 황당했어요.
그럼 67세 전에 받으면 얼마나 깎일까요. SSA 자료 기준으로 FRA가 67세인 사람이 62세에 신청하면 월 수령액이 30% 줄어듭니다.
이 감액은 평생 그대로 갑니다. 일찍 받는 대신 매달 받는 금액이 70% 수준으로 고정된다는 얘기라, 결정 전에 꼭 계산기를 두드려 봐야 해요.
반대로 기다리면 보상이 있어요. FRA 이후 70세까지 미루면 1년에 8%씩 연기 크레딧이 붙습니다.
67세에서 70세까지 3년을 미루면 FRA 금액보다 24% 더 받는 계산이 나와요. 70세를 넘기면 더 이상 크레딧이 붙지 않으니 그 이상 기다릴 이유는 없습니다.
감이 잘 안 오면 단순한 예로 보면 돼요. FRA 금액이 월 2,000달러라고 치면 62세 신청은 1,400달러, 70세 신청은 2,480달러가 됩니다. COLA를 빼고 단순 계산한 숫자라 실제와는 차이가 있어요.
타이밍도 나쁘지 않습니다. SSA가 10월 14일에 2027년 생계비 조정(COLA)을 3.6%로 발표했거든요.
2026년 COLA가 2.8%였던 걸 생각하면 꽤 올랐죠. 물가 체감은 그보다 더 큰 것 같지만, 그래도 숫자가 올라간 건 반가운 소식입니다.
일을 계속하시는 분이라면 소득 한도도 알아둬야 해요. 2027년 한 해 내내 FRA 전인 사람은 연 25,560달러를 넘으면 초과분 2달러당 1달러가 연금에서 빠집니다.
1960년생처럼 2027년에 FRA에 도달하는 사람은 기준이 달라요. FRA 도달 전 달까지 번 돈이 67,920달러를 넘으면 초과분 3달러당 1달러가 빠지는 방식입니다.
그리고 FRA가 되는 달부터는 소득 제한이 아예 없어요. 프리랜서처럼 소득이 들쑥날쑥한 사람한테는 이게 꽤 큰 차이입니다.
참고로 소셜시큐리티 세금이 붙는 최대 소득도 2027년에 192,300달러로 올랐어요. 2026년에는 184,500달러였습니다.
신청은 언제 하냐고요. SSA는 연금 수령을 원하는 시점보다 최대 4개월 먼저 신청할 수 있다고 안내합니다.
그러니까 2027년 생일 무렵부터 받고 싶다면 그해 초쯤부터 my Social Security 계정에 들어가 예상액을 확인해 두는 게 좋아요. 계정이 없다면 지금 만들어 두는 것도 방법이고요.
한 가지 헷갈리기 쉬운 게 메디케어예요. 메디케어 가입 연령은 여전히 65세라서, 연금 FRA인 67세와는 따로 챙겨야 합니다.
이미 65세에 메디케어에 가입하셨다면 문제없지만, 연금 신청을 미루면서 메디케어까지 같이 미루면 늦은 가입 벌금이 붙을 수 있으니 조심해야 해요.
개인적으로 이 내용을 정리하면서 느낀 건, 숫자는 단순한데 선택은 전혀 단순하지 않다는 거예요. 건강 상태, 다른 소득, 배우자 연금까지 다 엮여 있으니까요.
그래서 이 부분은 꼭 짚고 싶어요. 연금 개시 시점은 개인 상황에 따라 결과가 크게 달라지니, SSA 상담이나 재정 전문가와 한 번 확인해 보시는 게 안전합니다.
한인 커뮤니티에서는 아는 분 말만 듣고 62세에 바로 신청했다가 후회하는 이야기도 종종 들려요. 반대로 너무 오래 미루다 건강 때문에 제대로 못 누린 분들도 계시고요.
어느 쪽이 무조건 정답이라고 말하긴 어렵습니다. 그래도 내 숫자를 정확히 알고 고르는 것과 모르고 고르는 건 완전히 다른 얘기죠.
나라면 일단 계정에 들어가 62세, 67세, 70세 예상액 세 개를 나란히 적어 볼 것 같아요. 그 차이를 눈으로 보면 생각보다 결정이 쉬워지거든요.
카페에서 들은 그 어르신 말씀처럼, 내년은 1960년생에게 꽤 의미 있는 해예요. 수십 년 일한 결과를 온전히 받는 첫 해니까요.
주변에 1960년생 지인이 있다면 이 숫자들 한 번쯤 같이 확인해 보자고 말 건네 보세요. 작은 대화 하나가 몇 년치 연금 차이를 만들 수도 있으니까요.
저도 언젠가 그 계단 앞에 서게 되겠죠. 그때는 오늘 정리한 이 숫자들이 조금은 덜 낯설었으면 좋겠습니다.
 코인전설
 동방제과


 memorabilia |

 orvian89 |

 looksee 78 |

 vivavida |

 MEDBIO 미국 의사 블로그 |
 menmo |
 ramen |
 calvor |
 vorame |
 Colorado Lee |
 kiwiii |
 foxtrot83 |
 stiff |
 Namico |
 Caribbean 90 |
 Dynamico |
 Elastico |
 United States Army |
 이동하는 Waterfall |
 Tavelo |
 BOOM BOOM BOOM |
 blues town |
 glenview 89 |
 반가워 오태식 |
 skiny joe |
 envora21 |
 silverfox |
 nameone |
 bayaa |