
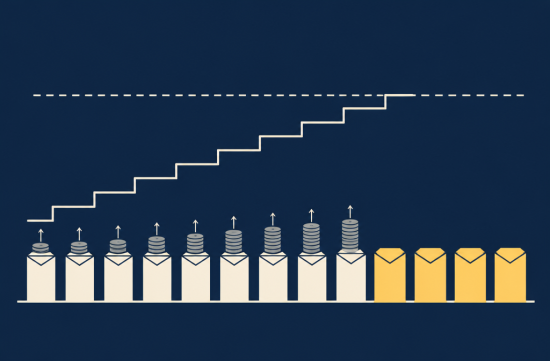
연봉이 높을수록 연말 월급이 갑자기 늘어나는 마법, 들어보셨어요? 사실 마법은 아니고 소셜시큐리티 세금 얘기예요.
내년부터 이 마법이 시작되는 시점이 조금 늦어져요. 2027년 소셜시큐리티 과세 상한이 19만2300달러로 올라가거든요.
SSA가 10월에 2027년 생활비 조정(COLA) 3.6%를 발표하면서 같이 공개한 숫자예요. 2026년 상한은 18만4500달러였으니까 7800달러가 오른 거죠.
과세 상한이 뭐냐면요, 소셜시큐리티 세금 6.2%를 떼는 소득의 최대치예요. 그 금액을 넘는 월급에는 이 세금이 더 이상 붙지 않아요.
그래서 직원 한 명이 1년에 내는 소셜시큐리티 세금 최대치는 2027년 기준 1만1922.60달러가 돼요. 2026년은 1만1439달러였어요.
차이는 483.60달러예요. 고소득자 입장에선 "어, 생각보다 별거 아닌데?" 싶을 수도 있어요.
근데 자영업자라면 얘기가 좀 달라요. 회사 몫까지 혼자 내야 해서 세율이 12.4%거든요.
계산해보면 2027년 자영업자 최대 부담은 2만3845.20달러예요. 2026년보다 967.20달러 늘어나요. 아, 네, 사장님 되면 자유롭다더니 세금도 두 배로 자유롭네요.
이제 진짜 궁금한 부분, 월급이 언제 어떻게 바뀌냐는 거죠. 예를 들어 연봉 24만 달러를 매달 똑같이 2만 달러씩 받는 직장인을 생각해볼게요.
이분은 매달 소셜시큐리티로 1240달러가 빠져요. 그러다 누적 급여가 상한을 넘는 순간부터 이 공제가 멈춰요.
2026년에는 18만4500달러가 기준이라 10월 초 급여에서 상한을 넘었어요. 2027년에는 19만2300달러라서 같은 10월이라도 그 시점이 중후반 쪽으로 밀려요.
결과적으로 "월급 늘어나는 달"이 오긴 오는데, 체감상 살짝 늦게 와요. 연말 쇼핑 계획을 그 돈에 맞춰 짰던 분이라면 한 번 다시 계산해보세요. 보너스나 스톡을 연중에 받는 분이라면 그만큼 상한 도달 시점이 앞당겨질 수도 있어요.
반대로 연봉이 19만2300달러 아래라면 이번 상한 인상은 내 월급과 직접 관계가 없어요. 1년 내내 6.2%를 그대로 떼던 분들은 내년에도 똑같이 떼요.
여기서 많이들 헷갈리는 게 메디케어 세금이에요. 메디케어 1.45%는 상한이 없어서 연봉이 얼마든 끝까지 떼요.
게다가 개인 기준 연 20만 달러를 넘는 급여에는 0.9% 추가 메디케어 세금이 붙어요. 그러니까 소셜시큐리티가 멈춰도 공제가 0이 되는 건 아니에요.
예를 들어 연봉 24만 달러라면 20만 달러를 넘는 4만 달러에 0.9%가 더 붙는 식이에요. 이건 회사가 급여에서 자동으로 떼기 시작해요.
캘리포니아에서 일한다면 SDI도 챙겨야 해요. 2024년부터 SDI는 급여 상한이 없어져서 모든 임금에 붙어요.
2026년 SDI 원천징수율은 1.3%예요. 2027년 요율은 이 글을 쓰는 시점에 EDD가 아직 확정 발표를 안 해서, 연말에 EDD 사이트에서 확인하시는 게 정확해요.
회사를 두 곳 다니는 분들은 또 다른 함정이 있어요. 각 회사가 상한을 따로 계산해서 세금을 떼기 때문이에요.
두 직장 합산 급여가 상한을 넘으면 소셜시큐리티 세금을 더 낸 셈이 돼요. 이건 다음 해 세금 보고 때 크레딧으로 돌려받을 수 있으니 W-2 두 장을 꼭 챙기세요. 회사끼리 알아서 맞춰주는 일은 없어요.
참고로 회사도 직원과 똑같이 6.2%를 상한까지 부담해요. 그래서 고연봉 직원이 많은 회사는 내년 인건비 예산을 조금 더 잡아야 해요.
그럼 고소득자는 손해만 보는 걸까요? 꼭 그렇진 않아요.
상한까지 낸 소득은 나중에 소셜시큐리티 연금 계산에 반영돼요. 많이 내는 만큼 기록되는 소득도 커지는 구조예요.
물론 연금 공식이 고소득 구간에서는 돌려받는 비율이 낮게 설계돼 있어서, 낸 만큼 그대로 받는 건 아니에요. 그래도 아예 버리는 돈은 아니라는 거죠.
정리하면 이래요.
상한은 7800달러 올랐어요. 직원 최대 부담은 483.60달러 늘어요. 자영업자는 967.20달러 늘어요.
여기에 메디케어와 SDI는 상한 없이 계속 떼요. 이 세 가지만 기억해도 내년 급여명세서 볼 때 덜 당황하실 거예요.
사실 과세 상한을 아예 없애자는 주장도 꾸준히 나와요. 고소득자가 더 내면 기금 고갈 문제가 해결된다는 논리죠.
제 생각은 좀 달라요. 상한만 계속 올리거나 없애는 건 쉬운 해결처럼 보이지만, 기금 구조 자체를 손보는 논의가 같이 가지 않으면 결국 일하는 사람 부담만 커질 거라고 봐요.
그 얘기는 길어지니까 다음에 따로 해볼게요. 지금 당장 할 수 있는 건 내 급여 기준으로 상한 넘는 달이 언제인지 미리 계산해두는 거예요.
저라면 연초에 급여 담당 부서나 페이롤 앱에서 누적 공제액을 한 번 확인해두겠어요. 연말에 월급이 늘어나는 걸 보너스처럼 쓰기보다 저축 계좌로 바로 돌려두는 게 마음 편하더라고요.
 벤츠타는궁
 MellowSky71


 neroyo |
 미국 음식정보 & 칼로리 |
 대머리 독수리 오형제 |
 sunny side |
 kodak |
 Chino Min |
 돈방석 DREAM |
 Shoot Me |
 Cap Com |
 너구리 라면 나이트 |
 strawberry |
 미국 지역 정보 로컬 뉴스 |
 USA 비즈니스 뉴스 |
 Blondee |
 E whisper |
 감자 포테이토 하우스 |
 freshmint |
 Ansaso |
 Golado |
 Baby Bay |
 honeycom |
 French Macarons |
 탐구하는 미국 생활 정보 |
 Sunshine Blog |
 Community Cross |
 Sayonara H |
 돈되는거 뭐 있을까? |
 정보검색 생활MAN |
 morvex37 |
 neontrail |