
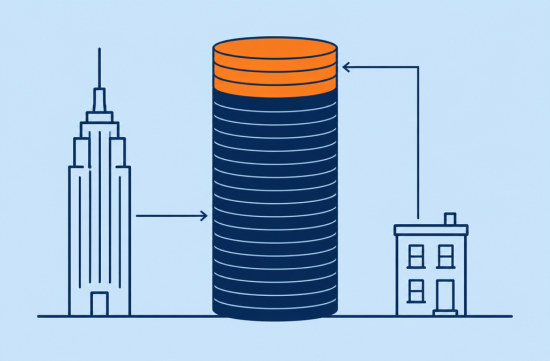
11월만 되면 PATH 타고 맨해튼 다니는 지인들이 꼭 물어봐요. "나 세금 두 번 내는 거 아니야?" 강 하나 건넜을 뿐인데 세금 서류는 왜 이렇게 복잡한지 저도 처음엔 한숨부터 나왔어요.
결론부터 나눠 드릴게요. 신고는 두 번 하지만, 같은 소득에 세금을 통째로 두 번 내는 건 아니에요.
왜 신고가 두 번이냐면, 뉴저지와 뉴욕 사이에는 상호협정이 없기 때문이에요. 펜실베이니아에서 일하는 뉴저지 주민은 협정 덕분에 급여 소득세를 뉴저지에만 내는데, 뉴욕은 이야기가 다릅니다.
뉴욕은 뉴욕에서 번 소득에 세금을 매겨요. 뉴저지는 거주자의 소득이라면 어디서 벌었든 전부 과세합니다.
이렇게 겹치는 부분을 풀어주는 서류가 Schedule NJ-COJ예요. 다른 주에 낸 세금을 뉴저지 세금에서 깎아주는 크레딧 양식이고, NJ-1040에 함께 냅니다.
순서는 뉴욕이 먼저예요. 비거주자 신고서 IT-203을 끝내야 뉴욕 세액이 나오고, 그 숫자로 뉴저지 쪽을 계산하거든요.
크레딧은 두 금액 중 적은 쪽으로 정해져요. 뉴욕에 실제로 낸 세금, 그리고 그 소득을 뉴저지에서 벌었다면 냈을 뉴저지 세금입니다. 뉴저지 세무국 안내서 GIT-3W 2026년 1월판 기준이에요.
뒤쪽 금액을 구하는 식은 간단해요. 두 주가 함께 과세한 소득을 뉴저지 과세 대상 소득으로 나누고, 거기에 뉴저지 세금을 곱합니다.
계산하기 쉽게 만든 가상의 숫자로 볼게요. 뉴저지 과세 대상 소득이 10만 달러, 그중 뉴욕이 과세한 소득이 8만 달러, 뉴저지 세금이 4,000달러라고 쳐요. 그러면 한도는 3,200달러가 됩니다.
뉴욕에 실제로 낸 세금이 4,500달러였다면 크레딧은 3,200달러예요. 뉴저지에는 나머지 800달러만 내면 되고, 뉴욕에 더 낸 1,300달러는 돌려받지 못합니다.
제가 제일 놀란 건 "실제로 낸 세금"의 뜻이었어요. W-2에 찍힌 뉴욕 원천징수액이 아니거든요.
GIT-3W는 이 금액을 뉴욕 크레딧까지 뺀 뒤, 원천징수와 예납을 빼기 전의 세액이라고 설명합니다. 뉴욕에서 환급받은 해에 원천징수액을 그대로 넣으면 숫자가 틀어져요.
소득 칸도 함정이에요. 뉴욕은 전 세계 소득으로 세율을 잡지만, 크레딧 계산에는 그 칸을 쓰지 말라고 안내서에 못 박혀 있어요. IT-203의 New York State Amount 칸을 기준으로 봐야 합니다.
뉴욕에서 번 돈 전부가 과세 소득도 아니에요. 공제 때문에 실제 과세 금액은 더 적을 수 있고, 뉴저지 세무국도 IT-203에서 어느 한 줄을 콕 집어주지 못한다고 해요. 세금 프로그램이 채워줘도 이 칸은 한 번 더 보세요.
재산세 공제를 받는 집이라면 NJ-1040 안내서의 Worksheet I도 같이 작성해야 해요. 지역 코드는 NJ-1040 44번 줄에 쓰고, 2025 세금연도부터는 NJ-COJ 1번 줄에도 넣습니다.
지금 11월이니 페이스텁부터 열어보세요. 뉴욕시 거주자가 아니면 뉴욕시 소득세 대상이 아니라고 뉴욕주 세무국이 밝히고 있어요. 그런데도 NYC 항목이 떼이고 있다면 바로 인사팀에 물어볼 일이죠.
뉴저지 항목이 비어 있는 경우도 많아요. 뉴욕 회사가 뉴욕 세금만 떼면, 크레딧으로 다 안 덮이는 차액은 고스란히 신고 때 나옵니다.
차액이 생기는 이유는 여러 가지예요. 은행 이자나 배당은 대개 뉴욕 과세 소득이 아니라서 크레딧 계산에 안 들어갑니다. 뉴저지 싱글 세율은 2025년 세율표 기준으로 7만5천 달러 초과 구간부터 6.37%라, 소득 구조에 따라 뉴저지 몫이 남기도 해요.
원천징수와 크레딧을 빼고도 뉴저지에 400달러 넘게 낼 것 같으면 NJ-1040-ES로 예납해야 해요. 올해분 마지막 분기 마감은 2027년 1월 15일입니다. 빠뜨리면 신고 때 이자가 붙을 수 있다고 세무국이 안내해요.
재택근무자는 한 단계 더 까다로워요. 주 사무실이 뉴욕에 있으면 뉴저지 집에서 일한 날도 뉴욕 근무일로 치는 게 원칙이거든요.
이게 그 유명한 convenience of the employer 규칙이에요. 회사가 집을 정식 사무실 요건에 맞게 세운 경우라면 예외지만, 재택 허락을 받았다는 것만으로는 부족합니다.
이 규칙은 올해도 살아남았어요. 2026년 7월 2일 뉴욕주 항소법원이 코네티컷에서 재택근무한 젤린스키 교수의 소송에서 규칙이 합헌이라고 판단했습니다. 교수는 최고법원까지 가겠다는 입장이라고 해요.
솔직히 집에서 일한 날 세금까지 뉴욕이 가져가는 건 조금 억울해요. 다만 주마다 입장이 다르니, 판결만 기다리기보다 의회에서 풀 문제 같아요.
회사 일 때문에 꼭 뉴욕 밖에서 일한 날은 따져볼 만해요. 뉴욕이 일수 비율로 소득 배분을 인정하면 과세 소득이 줄고, 그만큼 뉴저지 크레딧 계산의 소득도 함께 줄어듭니다.
제가 나눠 드리는 11월 점검은 이 정도예요. 페이스텁에 뉴욕주 항목이 있고 NYC 항목은 없는지 봅니다. 작년 뉴저지 잔액이 400달러를 넘었는지도 봅니다.
재택과 출장 일수는 달력에 미리 표시해 둡니다. IT-203과 W-2 사본도 한곳에 모아둡니다. 사본은 신고 때 안 내도 되지만, 감사에 대비해 보관하라는 게 뉴저지 세무국 안내예요.
부부 중 한 명만 뉴욕에서 일하거나, 다른 주 소득이나 프리랜서 수입이 섞이면 계산이 달라져요. 이런 경우엔 GIT-3W 예제를 찾아보고 세무사와 한 번 확인하는 편이 마음 편합니다.
저라면 세금 프로그램을 쓰더라도 NJ-COJ의 소득 칸과 세액 칸, 이 두 곳만큼은 직접 대조하겠어요.
세금 얘기는 늘 머리 아프지만, 알고 나면 괜히 겁먹을 일은 아니에요. 출근길에 옆자리 동료에게도 슬쩍 나눠 주세요. 이런 건 아는 사람이 많을수록 다 같이 덜 헤매니까요.
 불고기파티

 kodak |
 Valley Hong |
 Casa Mia |
 CA Real Estate |
 Eldorado 88 |
 Uptown |
 뉴저지에 살리라 blog |
 Jersey City |
 별빛 달밤 Cloud |
 canyon |
 juniper |
 Novaline |
 sunny side |
 kimchi warrior |
 nero kim |
 refresh |
 rainyday |
 springw |
 미국역사 이러쿵 저러쿵 |
 golden leaf |
 mistily |
 selviro |
 strongman |
 Waiting for Godot |
 Sunny Mom |
 Blondee |
 El Dorado |
 passive |
 gardener 007 |