
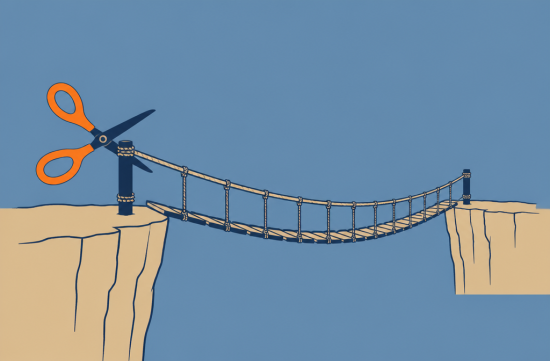
요즘 주변에서 한국으로 아예 들어가 노후를 보내겠다는 분들이 부쩍 늘었습니다. 그런데 짐 정리보다 먼저 막히는 질문이 하나 있어요. 메디케어 파트B, 계속 낼 것인가 끊을 것인가.
결론부터 말하면 이건 감정이 아니라 숫자로 따져야 하는 문제입니다. 그래서 오늘은 양쪽 논리를 다 펼쳐놓고 비교해 보겠습니다.
먼저 비용입니다. CMS가 발표한 2026년 파트B 표준 보험료는 월 $202.90입니다. 2025년 $185에서 $17.90, 9.7% 오른 금액이에요.
1년이면 $2,434.80입니다. 연간 디덕터블도 $257에서 $283으로 올랐고요.
소득이 높은 분은 IRMAA가 붙어서 월 $284.10에서 $689.90까지 냅니다. 솔직히 이 숫자를 처음 봤을 때 저도 좀 놀랐습니다.
문제는 이 돈을 내도 해외에서는 거의 쓸 데가 없다는 점입니다. medicare.gov는 미국 밖에서 받은 진료는 원칙적으로 보장하지 않는다고 분명히 적고 있습니다.
예외는 아주 좁습니다. 미국 항구에서 6시간 이내 거리에 있는 크루즈선, 알래스카와 다른 주를 오가다 캐나다에서 생긴 응급 상황 같은 경우예요.
한국에 살면서 서울 병원에 가는 건 이 예외에 해당하지 않습니다. 해외 거주자 입장에선 사실상 보험료만 나가는 구조죠.
그럼 메디갭은 어떨까요. 여러 플랜에 해외 응급 혜택이 있긴 하지만 여행 시작 후 60일 이내에 생긴 응급에만 적용됩니다.
그것도 $250 디덕터블 뒤 80%만 보장하고, 평생 한도가 $50,000입니다. 장기 거주용으로 만든 혜택이 아니라는 뜻입니다.
여기까지만 보면 끊는 게 맞아 보입니다. 그런데 반대편 논리도 꽤 무겁습니다.
첫째는 늦은 가입 벌금(late enrollment penalty)입니다. 파트B 없이 지낸 12개월마다 표준 보험료의 10%가 영구적으로 추가됩니다.
예를 들어 3년을 끊었다가 돌아오면 30%가 붙습니다. 2026년 기준으로 계산하면 매달 $60.87을 더 내는 셈이고, 이건 파트B를 유지하는 한 평생 따라옵니다.
해외 거주라고 봐주지 않습니다. CMS 교육 자료에도 이 규칙이 해외에 사는 사람에게도 똑같이 적용된다고 나와 있어요.
벌금은 고정 금액이 아니라 그해 표준 보험료에 비율로 붙습니다. 보험료가 오르는 해에는 벌금도 같이 커진다는 뜻이에요.
둘째는 공백 기간입니다. 다시 가입하려면 원칙적으로 매년 1월 1일부터 3월 31일까지인 General Enrollment Period를 기다려야 합니다.
2023년부터는 가입한 다음 달 1일부터 보장이 시작되도록 바뀌었습니다. 예전엔 7월 1일까지 기다려야 했으니 나아지긴 했죠.
그래도 여름에 갑자기 귀국해야 하는 상황이면 다음 해 1월까지는 파트B 없이 버텨야 합니다. 건강 문제로 급히 돌아오는 경우라면 이게 제일 무서운 대목입니다.
셋째는 메디갭입니다. 메디갭은 파트A와 B가 있어야 유지되는 상품이라 파트B를 끊으면 같이 정리됩니다.
나중에 돌아와 다시 들려고 하면 주에 따라 건강 심사를 받을 수 있습니다. 지병이 생긴 뒤라면 거절되거나 보험료가 훨씬 비싸질 수 있어요.
한국 쪽 사정도 같이 봐야 합니다. 2018년 12월부터 외국인과 재외국민은 6개월 이상 국내에 체류해야 건강보험 지역가입을 할 수 있게 됐습니다.
즉 도착 직후 반년은 공백이 생길 수 있습니다. 이 기간을 사보험으로 메울지도 미리 계산에 넣어야 합니다.
그럼 어떻게 판단할까요. 저는 체류 기간과 귀국 가능성, 이 두 가지로 나눕니다.
몇 년 살아보고 정할 생각이라면 유지 쪽이 안전합니다. 벌금과 공백, 메디갭 재가입 위험을 합치면 보험료 몇 년치보다 비쌀 수 있어요.
반대로 미국으로 다시 올 일이 거의 없고 한국 의료 체계에 완전히 정착할 계획이라면 끊는 게 합리적입니다. 쓰지도 못할 보험에 매년 $2,400 넘게 내는 건 낭비니까요.
배우자가 있다면 각자 따로 계산해야 합니다. 두 사람의 건강 상태와 귀국 계획이 다르면 답도 다르게 나올 수 있습니다.
참고로 파트B를 자발적으로 끊을 때는 SSA에 CMS-1763 양식을 내고 상담을 거쳐야 합니다. 인터넷 클릭 한 번으로 끝나는 일이 아닙니다.
파트A는 보통 40분기 이상 일했으면 보험료가 없으니 굳이 손댈 필요가 없습니다. 결정의 핵심은 결국 파트B 하나예요.
저라면 처음 2~3년은 유지하면서 한국 건강보험에 자리 잡는 걸 확인한 뒤 다시 따져보겠습니다. 돌아갈 다리를 너무 일찍 끊지 않는 쪽이 제 성향에는 맞습니다.
다만 소득, 건강 상태, 국적에 따라 답이 완전히 달라집니다. 개인 상황에 따라 다르니 결정 전에 SSA나 메디케어 상담 창구, 전문가와 꼭 확인하시길 권합니다.
 전기자격증
 vibecoasttraveler1982


 orvian89 |

 looksee 78 |

 vivavida |

 MEDBIO 미국 의사 블로그 |
 Burbank Lee |
 Hani 1977 |
 zone52 |
 하와이 관광지 정보 |
 하와이 마우이 카훌루이 |

 Duluth 아줌마 |
 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 달려라 DJ DC |
 쌀집아저씨 BLOG |
 Doori Ark |