
12월만 되면 치과든 안과든 예약 잡기가 유난히 힘들어지는 시기가 있다.
전화해보면 상담사가 "요즘 다들 이맘때 몰려서 그래요"라고 하는데, 처음엔 그냥 연말이라 다들 바빠서 그런 줄 알았다.
알고 보니 이유는 따로 있었다. 바로 건강보험 디덕터블 때문이다.
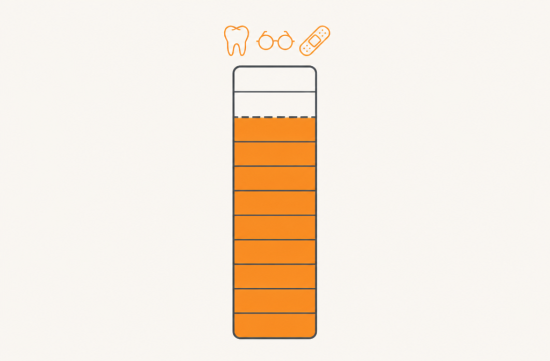
디덕터블은 보험 혜택이 시작되기 전에 본인이 먼저 부담해야 하는 금액을 말한다.
2026년 기준 고디덕터블 플랜의 최소 디덕터블은 개인 1,700달러, 가족은 3,400달러로 정해져 있다.
이 금액을 1월부터 채워나가다가 어느 순간 다 채우고 나면, 그 이후부터는 보험사가 진료비 상당 부분을 대신 내주는 구조로 바뀐다.
그리고 여기서 한 단계가 더 있다. 아웃오브포켓 맥시멈이라는 상한선이다.
2026년 HDHP 기준 이 상한선은 개인 8,500달러, 가족은 17,000달러다.
직장보험이 아니라 마켓플레이스 플랜을 쓰는 경우라면 이 상한선이 개인 10,600달러, 가족 21,200달러로 조금 더 높게 잡혀 있다.
일단 이 상한선까지 도달하면 그 해 남은 기간 동안의 진료비는 사실상 전액 보험 처리가 된다는 뜻이다.
그러니까 여름에 크게 다쳐서 수술받은 가족이 있는 집이라면, 그 사고 하나로 이미 가족 디덕터블과 상한선을 거의 다 채웠을 가능성이 크다.
그럴 때 남은 하반기는 오히려 병원비 걱정 없이 밀렸던 검진이나 시술을 받을 수 있는 기회가 되는 셈이다.
치과 크라운이나 임플란트, 안경이나 콘택트렌즈 처방, 물리치료, 미뤄뒀던 대장내시경 같은 게 대표적으로 이 시기에 몰리는 항목들이다.
매년 1월 1일이 되면 이 금액은 다시 0으로 리셋된다는 것도 중요한 포인트이다.
그런데 회사에 따라 플랜 연도가 1월이 아니라 7월이나 10월부터 시작되는 곳도 있어서, 본인 플랜의 리셋 시점부터 먼저 확인해야 한다.
그걸 모르고 새 플랜 연도 초에 큰 시술을 잡았다가 디덕터블을 처음부터 다시 채우게 됐다는 얘기도 주변에서 종종 듣는다.
그래서 연말에 다 채워둔 디덕터블을 두고 해가 바뀌기를 기다리는 건 손해라고 보는 사람들이 많다.
여기에 FSA 이야기까지 더해지면 이유가 더 분명해진다.
FSA는 세전 소득으로 미리 넣어둔 의료비 전용 계좌인데, 2026년 기준 다음 해로 이월할 수 있는 한도가 680달러밖에 안 된다.
회사에 따라 이월 대신 그레이스 기간을 주기도 하는데, 그 기한도 보통 다음 해 3월 15일까지로 그리 길지 않다.
결국 이월 한도를 넘는 돈은 12월 31일 자정이 지나면 그냥 증발해버린다.
같은 저축형 계좌라도 HSA는 다르다. 2026년 가족 기여 한도가 8,750달러나 되지만, 이 돈은 해가 바뀌어도 사라지지 않고 계속 쌓인다.
그러니 FSA에 돈을 넣어둔 집일수록 연말에 병원이나 안경점, 치과를 더 부지런히 찾게 되는 거다.
가족 보험료도 만만치 않다는 걸 생각하면 이 흐름이 더 이해가 간다.
2025년 기준 직장 가족 보험의 연평균 보험료는 26,993달러였고, 그중 근로자가 직접 부담하는 몫만 6,850달러였다.
매달 월급에서 이 정도가 빠져나가고 있다는 걸 새삼 숫자로 보니 마음이 좀 무거워지더라.
이미 이만큼 낸 돈이라고 생각하면, 디덕터블까지 채워놓고 혜택을 안 쓰는 게 오히려 아까운 일 아닌가 싶다.
지금 얼마나 채웠는지는 병원 청구서보다 보험사 앱이나 EOB를 확인하는 게 훨씬 정확하다.
나라면 매년 초에 가족 보험 디덕터블이랑 아웃오브포켓 맥시멈 금액부터 먼저 확인해두는 편이다.
그래야 중간쯤 어느 정도 채워졌는지 가늠이 되고, 연말에 몰아서 예약하느라 발 동동 구르는 일도 줄일 수 있다.
연말 병원 예약이 유독 빡빡하다면, 다들 비슷한 계산을 하고 있다고 보면 된다.
 Dancing Fox



 holy cheese |
 Softy |
 미시간 열공 대학생 |
 Anna Life |
 제시켜알바 BLOG |
 zenvior |
 tarvion |
 velaro |
 velaro29 |
 foxtrot83 |
 moname |
 mapleline |
 미국 재판관련 법률 자문 |
 UNI Lover |
 카리나별이나 블로그 |
 캘리포니아 드리머 |
 초코민트 Creator |
 칠리 Boy Club |
 NE 호돌이 프레이크 |
 대왕 오징어와 고구마슈 |
 torvik |
 charger |
 Pleasant K |
 Rolling Joy Life |
 lidus |
 French Macarons |