
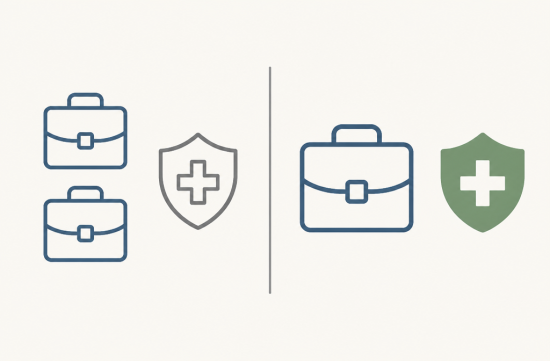
요즘 구인 사이트 보면 파트타임 두 개 뛰면 풀타임 하나보다 시급 합계가 더 나온다는 글이 종종 보인다. 실제로 계산기 두드려보면 시간당 페이는 비슷하거나 오히려 파트타임 쪽이 나을 때도 있다.
그런데 여기서 꼭 빠지는 항목이 하나 있다. 건강보험이다.
예를 들어 파트타임 두 곳에서 시급 17달러로 주 20시간씩 뛰면 주급은 680달러 정도 나온다. 반면 풀타임 하나에서 시급 15달러로 40시간을 채우면 주급은 600달러로 오히려 더 적어 보인다.
여기까지만 보면 파트타임 조합이 이긴 셈인데, 보험료를 넣는 순간 얘기가 완전히 달라진다.
파트타임 두 곳을 뛰면 각각의 회사에서 보험 가입 대상이 안 될 확률이 높다. 미국 기준으로 풀타임은 주 30시간, 월로 치면 130시간 이상 일하는 근로자를 말한다.
직원 50인 이상 회사는 이 기준을 넘는 직원에게 건강보험을 제공할 법적 의무가 생긴다.
반대로 주 30시간 밑으로 시간을 쪼개서 쓰는 파트타임 두 개는 이 의무 대상에서 완전히 빠진다. 회사는 합법적으로 보험 부담을 피하고, 근로자는 두 군데서 일해도 어디서도 보험을 못 받는 셈이다.
여기서 하나 더 알아둘 게 있다. 회사들은 직원이 진짜 풀타임인지를 매주 단위가 아니라 최대 12개월짜리 측정 기간으로 평균 내서 판단하기도 한다.
그러니까 어떤 주는 35시간, 어떤 주는 25시간을 뛰어도 평균이 30시간을 넘으면 보험 대상자로 잡힐 수 있다는 뜻이다.
반대로 파트타임 두 곳에서 일부러 시간을 오락가락 조절해도 이런 계산 방식 안에서는 별 의미가 없어질 수 있다.
노동통계국 자료를 보면 작년 3월 기준 민간 부문 근로자의 72퍼센트가 직장에서 의료 혜택에 접근할 수 있었다.
이 수치는 풀타임 위주로 뽑힌 숫자라서 파트타임만 따로 보면 접근율은 훨씬 낮게 나온다.
그럼 파트타임 두 개 뛰는 사람은 보험을 어디서 구해야 하나. 결국 마켓플레이스에서 개인 보험을 사야 한다.
작년 기준 보조금 없이 개인 보험 하나 들면 한 달에 평균 590달러 정도 나간다는 조사가 있었다.
4주로 나누면 한 주에 135달러 정도가 추가로 빠지는 셈이다. 아까 계산한 파트타임 주급 680달러에서 135달러를 빼면 545달러로 떨어지고, 보험 나오는 풀타임 600달러보다 오히려 낮아진다.
게다가 코로나 시기에 늘려줬던 마켓플레이스 보조금이 작년 말로 끝났다. 올해부터는 보조금 폭이 줄어서 실제 부담이 더 커질 수밖에 없다.
직장을 그만두고 파트타임 두 개로 옮기면서 예전 보험을 코브라로 연장하는 경우도 있는데, 이때는 회사가 내주던 몫까지 전부 본인이 부담해야 해서 원래 내던 금액보다 훨씬 크게 뛴다.
유급휴가도 빼놓으면 안 된다. 풀타임은 보통 유급 병가나 휴가가 붙지만 파트타임 두 곳은 둘 다 안 주는 경우가 많다.
하루 아파서 못 나가면 파트타임 쪽은 그날 임금이 통째로 날아가는데, 이것도 실제 비교에서는 빠뜨리기 쉬운 부분이다.
401(k) 매칭도 마찬가지다. 두 파트타임 회사 모두 매칭을 안 해주면 그 돈은 눈에 안 보이는 손해로 조용히 쌓인다.
그래서 어떻게 하면 되는데. 답은 단순하다. 시급만 비교하지 말고 보험료까지 포함한 실수령을 계산해야 한다.
풀타임에서 회사가 보험료 일부를 대신 내주는 조건이면, 그 금액도 월급에 더해서 비교해야 정확하다.
개인적으로는 시급이 조금 낮아도 보험 되는 풀타임 쪽에 손을 들어주는 편이다. 나중에 병원비로 목돈 나가는 것보다 낫다고 본다.
파트타임 두 개로 버티는 삶이 나쁘다는 얘기가 아니라, 건강보험 항목을 빼먹고 계산하면 나중에 후회할 수 있다는 뜻이다.


 mapsina |
 Mr. Largo |
 Victory 1988 |
 Infinite Style |
 novapixel |
 장내 유익균을 잘 키우세요 |
 뉴욕 뉴욕 NYC |
 Softy |
 토마토 헬스클럽 blog |
 skykong |
 UNI Lover |
 카리나별이나 블로그 |
 캘리포니아 드리머 |
 초코민트 Creator |
 칠리 Boy Club |
 NE 호돌이 프레이크 |
 대왕 오징어와 고구마슈 |
 torvik |
 charger |
 holy cheese |
 Pleasant K |
 Rolling Joy Life |
 lidus |
 French Macarons |
 중앙 정보부 부국장 |
 ATL Power 1 |
 MP Forever |
 Soy Angelino |
 San Jose Pop |
 Pronunciation Yo |