

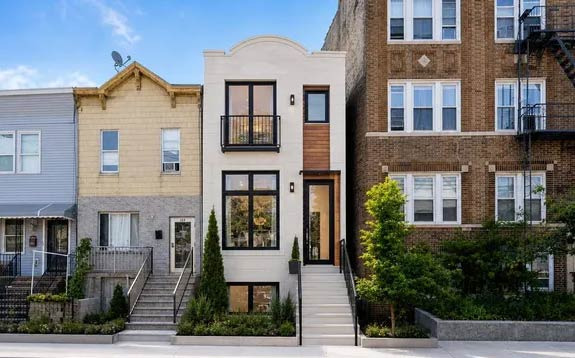
요즘 뉴욕 쪽에서 집 알아보는 분들 보면 저지시티를 빼놓고 얘기하기가 어렵더라고요.
맨해튼 바로 건너편이잖아요. PATH 타면 출퇴근도 가능하고요.
한인들도 많이 관심을 갖는 지역인데, 문제는 지금 가격에 집을 사는 게 정말 이득이냐는 거예요.
저도 숫자를 한번 놓고 계산해봤는데 생각보다 애매합니다.
저지시티 집값을 대략 68만 달러 정도로 잡아볼게요. 물론 동네하고 콘도에 따라 천차만별이지만 이 정도를 기준으로 생각해볼 수 있습니다.
그런데 비슷한 집을 렌트하면 2~3베드룸이 한 달에 3,400달러 정도예요. 이것도 절대 싼 돈은 아니죠. 1년이면 4만 달러가 훌쩍 넘어가니까요.
그래서 처음에는 저도 이럴 바에는 집을 사는 게 낫지 않나 싶었어요.
그런데 모기지를 계산해보면 이야기가 달라집니다.
68만 달러짜리 집에 20%를 다운하면 일단 현금 13만 6천 달러가 들어갑니다. 나머지를 30년 모기지로 받고 금리를 6%대 후반으로 잡으면 재산세와 보험까지 합쳐 매달 부담하는 돈이 대략 4,800달러 선까지 올라갈 수 있어요.
렌트가 3,400달러라면 한 달에 1,400달러 정도 차이가 나는 거죠. 1년이면 1만 7천 달러 가까운 돈입니다.
게다가 콘도를 산다면 HOA도 확인해야 합니다. 저지시티는 콘도가 많아서 관리비가 높은 건물도 있거든요. 수리비나 특별부과금까지 생기면 실제 주거비는 더 올라갈 수도 있고요.
또 하나 생각해야 하는 게 다운페이먼트예요.
집을 안 샀다면 13만 6천 달러가 내 손에 남아 있잖아요. 이 돈을 장기간 주식이나 인덱스펀드 등에 투자한다고 생각하면 거기서 발생할 수 있는 수익도 무시할 수 없습니다. 그러니까 단순히 "렌트는 남의 집에 돈 내는 거니까 손해"라고 계산하면 안 되는 거예요.
반대로 집을 사는 쪽에도 분명 장점은 있습니다.
5년, 10년 이렇게 오래 살 생각이라면 집값이 오르면서 자산이 될 수 있고, 매달 내는 모기지 가운데 일부는 결국 내 집의 에쿼티로 쌓이니까요. 렌트처럼 매년 집주인이 얼마를 올릴까 걱정하지 않아도 되고 내 집이라는 안정감도 있습니다.
지역을 비교해보면 호보큰은 정말 좋지만 집값이나 렌트가 저지시티보다 더 부담스러운 경우가 많고요. 반대로 배이온 쪽으로 내려가면 가격은 조금 편해지지만 맨해튼 출퇴근 편의성이 떨어집니다. 그래서 결국 저지시티가 중간에서 계속 눈에 들어오는 것 같아요.
제 생각에는 2~3년 살다가 다른 지역으로 옮길 가능성이 있다면 굳이 무리해서 살 필요는 없어 보여요. 사고팔 때 들어가는 비용까지 생각하면 렌트가 마음 편할 수 있습니다.
반대로 직장이 뉴욕에 있고 앞으로 5년, 10년 이상 이 지역에서 살 계획이 확실하다면 그때부터는 매수를 진지하게 계산해볼 만하고요.
결국 저지시티에서는 "렌트비가 아까우니까 집을 산다"는 생각만으로 결정하면 안 될 것 같아요.
얼마나 오래 살 것인지, 다운페이먼트를 하고도 비상자금이 남는지, 매달 1천 달러 이상 더 부담해도 생활에 무리가 없는지까지 따져봐야 합니다.
요즘 같은 금리에서는 집값만 볼 게 아니라 결국 내가 몇 년을 살 것인가가 제일 중요한 계산인 것 같아요.
 BMW700
 도토리키재기클럽


 애리조나 AZ 카우보이 |
 Valley Hong |
 반가워 오태식 |
 College Mom |
 도움되는 생활이야기 |
 뉴저지에 살리라 blog |
 loverun |
 hoosierdaddy |
 참 좋은 동네는 어디일까 |
 부동산 REAL ESTATE |
 Forest Gump |
 재태크 부동산 미주한인 |
 영화를 사랑하는 돌리돌이 |
 dmzline |
 Tavelo |
 미국 음식정보 & 칼로리 |
 Splendid Mission |
 sparklingo |
 Watch Walker |
 Soy Angelino |
 autumn |
 K-POP TV 뉴스 |
 cortiva6 |
 네바다 てっぱんやき |
 aerion99 |
 Golado |
 Maximum Pro |
 Joyce예요 |