
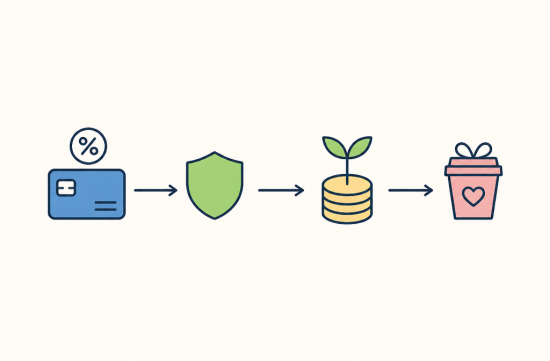
세금 환급금이 계좌에 딱 찍히는 순간, 이미 머릿속에서는 이 돈을 어디에 쓸지 다 정해놓은 사람들이 많다.
새 노트북을 살지, 밀린 카드값부터 갚을지, 아니면 그냥 저축 계좌에 넣어둘지 고민이 시작되는 것도 사실 그 순간부터다.
실제로 설문조사를 보면 환급금을 받자마자 써버리는 사람도 적지 않다.
한 조사에서는 응답자의 17.8퍼센트가 받는 즉시 쓴다고 답했고, 1주에서 2주 안에 쓴다는 응답까지 더하면 40퍼센트에 가까웠다.
한 달 안에 다 쓴다는 응답까지 합치면 절반을 훌쩍 넘는다니, 순서를 미리 정해두지 않으면 손 쓸 틈도 없이 사라지는 돈이라는 뜻이다.
국세청 자료를 보면 이번 신고 시즌 평균 환급액은 3275달러로, 작년 같은 시기 2942달러보다 11.3퍼센트 늘었다.
신고서를 낸 사람 중 72퍼센트, 그러니까 8750만 건 가운데 거의 6300만 건이 환급 대상이었다니 결코 적은 비율이 아니다.
환급액이 유독 커진 이유도 따로 있다. 2025년에 시행된 세금 감면분이 원천징수 표에 제때 반영되지 않아서, 원래보다 더 걷혔던 세금이 이제야 되돌아오는 거라는 설명이 나온다.
올해부터는 개인 신고분 대부분에서 종이 수표 발송이 사실상 사라지고, 환급의 98퍼센트 이상이 계좌로 바로 들어오는 방식으로 바뀌었다.
전자신고 후 계좌이체를 선택하면 대체로 2주에서 3주 사이에 입금이 끝나니, 돈이 들어오는 시점을 어느 정도 예측하고 미리 계획을 세워둘 수 있는 셈이다.
결국 이 돈은 공돈이 아니라 원래 내 몫이었던 돈이 늦게 도착한 셈인데, 그럼에도 순서 없이 쓰기 시작하면 나중에 꼭 후회할 지점이 생긴다는 게 문제다.
특히 목돈이 한꺼번에 들어오면 이성적인 판단보다 감정이 앞서기 쉽다는 얘기는 재무 상담 쪽에서 여러 번 나온 지적이다.
그래서 순서를 정할 때 제일 먼저 봐야 할 건 고금리 부채다.
연방준비제도 자료 기준으로 올해 신용카드 평균 금리는 21퍼센트 안팎에 달한다.
가령 카드빚이 3000달러 남아있다면, 21퍼센트 금리로는 한 해 이자만 630달러 가까이 나간다는 계산이 나온다.
환급금을 그냥 보통예금에 묵혀두는 사이에도 카드빚에는 매달 그만큼의 이자가 계속 붙고 있다는 뜻이다.
카드가 여러 장이라면 아무거나 먼저 정리하지 말고 금리가 제일 높은 카드부터 순서대로 갚아나가는 게 원칙이다.
다만 비상금이 아예 없는 상태라면 얘기가 조금 달라진다.
빚부터 갚을지 비상금부터 만들지를 두고 재무 전문가들 사이에서도 의견이 갈리는데, 그래도 최소한의 비상금부터 마련해두라는 쪽이 우세한 편이다.
한 달치 생활비 정도는 손에 쥐고 있어야 다음 위기가 왔을 때 또 카드를 긁는 악순환을 막을 수 있어서다.
실제로 설문조사에서도 환급금을 저축이나 투자에 쓰겠다는 응답이 40퍼센트, 빚 갚는 데 쓰겠다는 응답이 20퍼센트로 나와서, 무작정 쓰기보다 정리부터 하려는 사람이 절반을 넘었다.
돈을 쓰겠다고 답한 사람들 사이에서도 비상금 마련이 38.9퍼센트, 공과금이나 생활비 충당이 32.3퍼센트로 앞자리를 차지했고, 그냥 갖고 싶었던 물건에 쓰겠다는 응답은 6퍼센트에 그쳤다.
보통 생활비 서너 달치는 모아두라는 조언이 많지만, 환급금 한 번으로 거기까지 채우기는 현실적으로 쉽지 않다. 일단 한 달치만 확보해도 급한 불은 끌 수 있으니 목표를 처음부터 너무 높게 잡을 필요는 없다.
비상금을 넣어둘 계좌도 아무 데나 고르면 안 된다.
9월 기준 고금리 저축계좌 금리는 높게는 4.5퍼센트까지 나오는데, 전국 평균 저축계좌 금리는 0.37퍼센트에 불과하다.
같은 돈을 넣어두고도 10배 넘게 차이가 난다는 얘기니, 이자 몇 푼 차이라고 무시할 수준이 아니다.
빚도 없고 비상금도 충분한 상태라면, 그 다음 순서는 은퇴 계좌를 채우는 쪽으로 넘어가는 게 맞다.
401(k)나 IRA에 여윳돈을 추가로 넣어두면 세금 혜택까지 함께 챙길 수 있어서 손해 볼 일이 없는 선택이다.
그 다음 단계로는 흔히 50 30 20 원칙이나 80 20 원칙을 참고하라는 조언이 많다.
50 30 20은 절반은 저축, 30퍼센트는 빚 상환, 나머지 20퍼센트는 쓰고 싶은 데 쓰라는 방식이고, 80 20은 필수적인 저축과 빚 상환에 80퍼센트를 넣고 20퍼센트만 자유롭게 쓰라는 방식이다.
개인적으로는 후자 쪽이 더 마음이 편하다.
가령 이번 평균 환급액인 3275달러를 기준으로 잡으면 20퍼센트는 655달러쯤 되는데, 그 정도면 죄책감 없이 근사한 외식 한 번이나 갖고 싶었던 물건에 써도 무리가 없는 액수다.
숫자로 미리 선을 그어두면 나중에 죄책감 없이 그 몫을 쓸 수 있어서 오히려 낭비가 줄어드는 느낌이다.
따지고 보면 매년 이렇게 목돈을 만들어서 돌려주는 방식이 정말 최선인가 싶은 의문도 든다.
어차피 내 돈을 무이자로 정부에 맡겨뒀다가 늦게 받는 구조라면, 애초에 원천징수를 좀 더 정교하게 조정하는 쪽이 더 합리적이지 않을까 하는 생각이 자꾸 든다.
그래서 회사에 W-4 양식을 새로 작성해서 제출하면 원천징수 비율을 바꿀 수 있는데, 국세청 홈페이지의 원천징수 계산기를 한 번 돌려보는 것만으로도 대략적인 조정 방향을 잡을 수 있다.
그래도 이왕 들어온 돈이라면 순서를 지켜서 배치하는 편이 가장 남는 장사라는 사실은 변하지 않는다.
 모르는개산책
 미국 아이다호 수미네집 |
 holy cheese |
 미시간 열공 대학생 |
 Anna Life |
 제시켜알바 BLOG |
 BIODOCTOR NEWS |
 텍사스 론스타 롱혼 스필릿 |

 구파발 misskorea |
 lorixa |
 정신건강 psychiatrist |
 Savion |
 Pintos |
 coloradoman |
 Good Good |
 oh my salami |
 레몬사이다 기획실장 |
 Way to easy |
 미국 하드코어 밴드 |
 뭐가 달라도 다른 블로그 |
 Pointy |
 Springs Korea |
 nixon |
 mini hometown |
 Gleeee |
 맥모닝불여일견블로그라네 |
 마상궁 블로그 |
 Elastico |
 shaket |
 vionoo |