
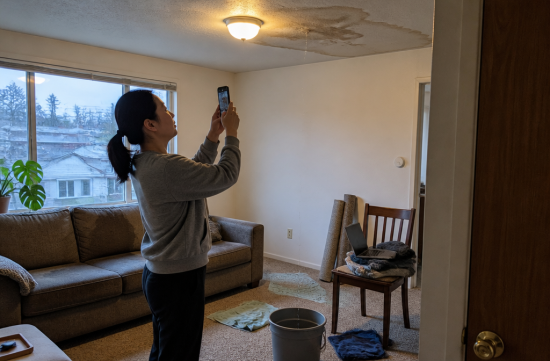
윗집 세탁기 호스가 터져서 천장에서 물이 쏟아졌다는 연락을 받은 적이 있어요. 고객 한 분의 렌트 유닛이었는데, 침대 매트리스와 노트북, 겨울 옷까지 한꺼번에 젖었다고 하더라고요.
그분이 제일 먼저 물어본 건 "건물주 보험으로 다 처리되는 거죠?"였어요. 안타깝지만 답은 아니요였습니다.
건물주가 드는 보험은 건물 자체, 즉 벽과 바닥, 지붕 같은 구조물을 보호하는 용도예요. 세입자의 가구나 전자제품, 옷은 보상 대상이 아닙니다.
그래서 세입자 보험, 흔히 렌터스 인슈어런스라고 부르는 상품이 따로 있는 거예요. 문제는 생각보다 많은 분들이 이걸 "있으면 좋은 것" 정도로 여기고 넘어간다는 점이죠.
먼저 비용부터 볼게요. MoneyGeek가 2025년 12월에 업데이트한 자료를 보면, 개인 물품 5만 달러와 배상책임 10만 달러 조건으로 타코마 평균은 1년에 179달러였어요.
한 달로 나누면 15달러가 안 됩니다. 같은 자료에서 워싱턴주 전체 평균은 연 207달러, 전국 평균은 연 242달러였으니 타코마가 오히려 싼 편이에요.
물론 이건 평균값이에요. 같은 타코마 안에서도 우편번호, 건물 연식, 보상 한도, 공제액(디덕터블)에 따라 견적이 꽤 다르게 나옵니다.
같은 시 안에서도 물가 쪽 오래된 건물과 내륙 쪽 신축 단지는 위험 요소가 다르게 평가되니까요. 결국 내 주소로 직접 견적을 받아 보는 게 가장 정확합니다.
그럼 이 돈을 내면 뭘 받느냐. 기본 구조는 크게 세 가지로 나뉘어요.
첫째는 내 물건이에요. 화재, 도난, 배관 누수 같은 사고로 가구나 전자제품이 망가지면 보상 한도 안에서 돌려받습니다.
둘째는 배상책임이에요. 집에 놀러 온 지인이 미끄러져 다치거나, 우리 집 욕조 물이 넘쳐서 아랫집 천장을 망가뜨렸을 때 그 비용을 대신 물어주는 부분입니다.
사실 저는 이 배상책임 쪽이 더 중요하다고 봐요. 내 물건 손해는 아껴 쓰면 메울 수 있지만, 남에게 끼친 피해는 금액이 어디까지 갈지 알 수가 없거든요.
셋째는 거주 불능 시 추가 생활비예요. 화재나 큰 누수로 집에 못 들어가게 되면 호텔비나 임시 거처 비용을 일정 한도까지 내줍니다.
처음에 말씀드린 고객도 수리 기간 동안 열흘 넘게 집을 비워야 했어요. 보험이 없으니 그 숙박비와 외식비를 고스란히 본인이 냈고, 젖은 가구를 새로 사는 비용까지 더해지니 한 달 렌트를 훌쩍 넘었다고 하셨어요.
그런데 가입했다고 다 끝나는 건 아니에요. 표준 세입자 보험에서 빠지는 항목이 분명히 있습니다.
지진 피해는 기본적으로 보상하지 않아요. 퓨젓사운드 지역에 사는 이상 한 번쯤은 따로 특약을 알아볼 만한 부분입니다.
자연 홍수로 인한 피해도 표준 보험에서 빠져요. 이건 연방 홍수보험 프로그램(NFIP)을 통해 세입자용 홍수보험을 따로 들어야 합니다.
하수구 역류도 기본 보장이 아닌 경우가 많아요. 지하나 반지하 유닛이라면 특약으로 추가하는 걸 진지하게 고려해 보세요.
홍수 얘기가 나온 김에 하나 더요. 올해 워싱턴주 의회를 통과한 SB 6237은 건물주가 홍수 위험 지역 여부를 세입자에게 알리도록 하는 내용이에요.
이 법안은 2026년 12월 31일 이후 체결되는 임대차 계약부터 적용되는 걸로 나와 있어요. 다만 최종 시행 여부와 세부 조항은 주 의회 사이트에서 직접 확인하시는 게 정확합니다.
법적 의무 여부도 자주 받는 질문이에요. 워싱턴주에는 세입자에게 렌터스 보험을 강제하는 주 법은 없습니다.
하지만 건물주가 임대 계약서에 가입 조건을 넣는 건 흔해요. 제가 검토해 본 계약서 중에도 입주 전에 보험 증명서를 내라는 조항이 들어간 경우가 적지 않았어요.
계약서에 그렇게 적혀 있는데 가입을 안 하면 계약 위반이 될 수 있어요. 그러니 서명 전에 해당 조항이 있는지 꼭 읽어 보세요.
가입할 때 하나 더 볼 건 보상 방식이에요. 실제 현금 가치(ACV) 방식은 감가상각을 빼고 주고, 대체 비용(RCV) 방식은 새 물건 값 기준으로 줍니다.
5년 쓴 소파를 생각해 보면 차이가 확 느껴지죠. 보험료가 조금 더 들더라도 저라면 대체 비용 방식을 고르겠어요.
보상 한도도 대충 정하지 마세요. 가구, 옷, 주방용품, 전자제품을 하나씩 떠올려 합산해 보면 생각보다 금액이 훨씬 커서 놀라는 분들이 많아요.
견적은 꼭 두세 군데 비교하세요. 같은 조건인데도 회사마다 금액 차이가 생각보다 큽니다.
자동차 보험을 든 회사에 같이 묶으면 할인을 주는 경우도 많아요. 이미 차 보험이 있다면 그 회사부터 물어보는 게 제일 빠릅니다.
가입 후에는 집 안 물건을 휴대폰으로 한 번 쭉 찍어 두세요. 사고가 나면 뭘 갖고 있었는지 증명하는 게 생각보다 어렵거든요.
한 달 커피 몇 잔 값으로 수천 달러짜리 위험을 넘기는 셈이에요. 렌트 시장을 오래 지켜본 입장에서, 이건 아끼면 안 되는 몇 안 되는 고정비 중 하나라고 생각합니다.
 라떼Dreamer




 moo moo |

 ultron78 |

 garlic bread |

 슈크림도어 방탄소면 |

 urbanmint |
 explorer |
 Phoenixia |
 EndonE |
 마징가 Z 로켓펀치 |
 스파게티 날고있는 종교 |
 마이타운 마이웨이 블로그 |
 holy cow |
 starline |
 참 좋은 동네는 어디일까 |
 부동산 REAL ESTATE |
 Forest Gump |
 재태크 부동산 미주한인 |
 영화를 사랑하는 돌리돌이 |
 dmzline |
 Tavelo |
 미국 음식정보 & 칼로리 |
 Splendid Mission |
 sparklingo |
 Watch Walker |
 Soy Angelino |
 autumn |
 K-POP TV 뉴스 |
 cortiva6 |