
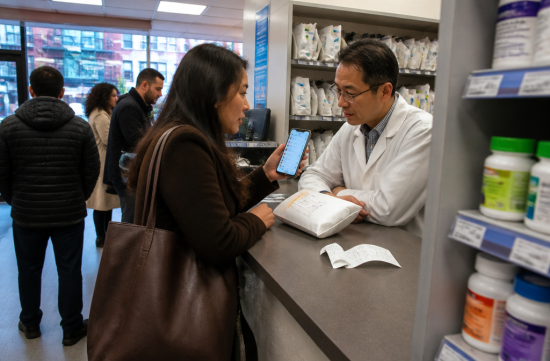
얼마 전에 동네 약국에서 처방약을 찾는데, 보험 적용하고도 코페이가 생각보다 높게 나왔어요. 그냥 결제하려다가 혹시나 해서 다른 약국 가격을 폰으로 찾아봤는데요. 같은 제네릭 약이 길 건너 마트 약국에서는 절반도 안 되는 가격이더라고요.
솔직히 좀 허탈했어요. 커피값 몇 달러 아끼려고 스타벅스 대신 로컬 카페 다니는 사람인데, 정작 약값은 한 번도 비교해 본 적이 없었거든요.
그래서 이번에 제대로 찾아봤어요. 같은 약인데 왜 약국마다 값이 다른지, 그리고 실제로 어떻게 하면 덜 내는지 정리해 봅니다.
먼저 이게 저만 겪는 일이 아니라는 것부터요. Consumer Reports가 2015년에 200곳이 넘는 약국에 직접 전화를 돌려서 제네릭 약 다섯 가지 가격을 물어본 조사가 있어요.
그 조사에서 제네릭 Lipitor 한 달 치가 Costco에서는 17달러였는데, CVS에서는 최대 150달러까지 나왔대요. 같은 성분, 같은 용량인데 거의 아홉 배 차이예요.
좀 오래된 조사 아니냐고 하실 수 있는데, 이후 연구에서도 흐름은 비슷했어요. 2019년 Annals of Internal Medicine에 실린 Brigham and Women's Hospital 연구는 GoodRx 가격 데이터를 16,325개 우편번호 지역에서 분석했거든요.
결론은 제네릭 약은 독립 약국과 소규모 체인이 가장 비싸고, 대형 할인매장 약국이 가장 싼 편이었다는 거예요. 반면 브랜드 약은 약국 종류에 따른 가격 차이가 훨씬 작았고요.
다만 이 연구는 쿠폰이나 가격 맞춰주기 같은 할인은 반영하지 않았다고 해요. 그러니까 동네 독립 약국이 무조건 비싸다고 단정할 일은 아니에요. 물어보면 맞춰주는 곳도 있으니까요.
그럼 왜 이렇게 차이가 날까요. 약국마다 보험사, 그리고 중간에서 약값 계약을 관리하는 PBM과 맺은 조건이 다르고, 보험 없이 내는 현금가도 각자 정하기 때문이에요.
그래서 생기는 웃긴 상황이 하나 있어요. 보험으로 내는 코페이가 오히려 보험 안 쓰고 내는 현금가보다 비싼 경우요. 저도 이번에 처음 알았는데 꽤 흔한 일이래요.
예전에는 약사가 이걸 알아도 말을 못 하게 막는 계약 조항이 있었어요. 흔히 gag clause라고 부르던 거죠.
이건 2018년 10월 10일에 연방 차원에서 정리됐어요. Patient Right to Know Drug Prices Act는 일반 건강보험에, Know the Lowest Price Act는 메디케어 쪽에 적용되는 법이에요.
중요한 건 약사가 더 싼 방법을 알려줘도 된다는 거지, 꼭 먼저 알려줘야 한다는 건 아니라는 점이에요. 결국 우리가 먼저 물어봐야 한다는 얘기죠.
뉴욕주는 여기서 한 발 더 나갔어요. 뉴욕주 금융서비스국(DFS)이 2019년에 보험사들한테 코페이가 약의 소매가보다 높지 않게 하라고 지시했고, 약사 입을 막는 조항은 뉴욕주 법 위반이라고 못 박았거든요.
그래도 현장에서 자동으로 다 걸러지는 건 아니니까, 계산대에서 한마디 하는 게 제일 확실해요. 저는 이제 이렇게 물어봐요. 보험 안 쓰고 현금으로 하면 얼마예요?
여기서부터는 제가 실제로 해본 방법이에요. 첫 번째는 가격 비교 앱이에요. GoodRx 같은 앱에 약 이름, 용량, 수량을 넣으면 근처 약국별 할인가가 쭉 나와요.
두 번째는 수량 바꿔 보기예요. 30일 치보다 90일 치로 받으면 한 알당 가격이 내려가는 경우가 많아요. 매일 먹는 약이라면 꼭 비교해 보세요.
세 번째는 대형마트 약국이에요. Costco, Walmart 같은 곳 약국은 제네릭 현금가가 낮은 편이라 비교 대상에 꼭 넣어요. 약국만 이용할 수 있는지는 매장마다 확인해 보시고요.
네 번째는 온라인 약국이에요. Mark Cuban이 만든 Cost Plus Drugs는 원가에 15% 마진을 붙이고, 약국 수수료와 배송비를 따로 받는 구조예요.
가격 공식이 공개돼 있어서 비교하기는 편해요. 다만 배송 기다리는 시간이 있으니까 당장 필요한 약보다는 오래 먹는 약에 맞는 방법이에요.
그리고 꼭 알아둘 함정이 하나 있어요. 할인카드나 현금가로 결제하면 보통 보험 디덕터블이나 본인부담 상한에 반영되지 않아요.
그러니까 올해 병원비가 많이 나와서 디덕터블을 거의 채운 상태라면, 오히려 보험으로 결제하는 게 나을 수 있어요. 무조건 현금가가 정답은 아니라는 거죠.
메디케어 가입자분들도 마찬가지예요. 플랜 밖에서 현금으로 산 약은 보통 플랜 본인부담 계산에 안 잡히니까, 부모님 약값 챙기실 때 이 부분은 플랜에 먼저 확인해 보세요.
하나 더, 약국을 여러 군데로 나눠 쓰면 내가 먹는 약 전체를 한 약사가 못 보게 돼요. 약끼리 겹치거나 같이 먹으면 안 되는 조합이 있을 수 있어서 이건 진짜 조심해야 해요.
약을 바꾸거나 약국을 옮기기 전에는 꼭 의사나 약사와 상의하세요. 같은 성분이라도 제형이나 용량이 다르면 가격 비교 자체가 의미가 없어지기도 하고요.
정리하면 이래요. 앱으로 근처 가격 확인하기. 계산대에서 현금가 물어보기.
90일 치 가격도 비교하기. 디덕터블 상황 따져보기.
저는 이번에 한 번 비교해 보고 나서 매달 나가는 약값이 꽤 줄었어요. 커피 한 잔 값 아끼는 것보다 훨씬 효과가 크더라고요.
나라면 매달 먹는 약 하나만이라도 이번 주에 앱으로 검색해 보겠어요. 5분이면 되는데, 그동안 얼마나 더 냈는지 알면 좀 억울하실 수도 있어요.
 백번구운맥반석

 Top Beaches |
 Diana Blues |
 Dragon Lee |
 츄러스 열차 기관사 |
 Tora Tora |
 vale vale |
 신나는 에프엠 라디오 |
 AAA |

 Baby Bay |
 EndonE |
 starline |
 참 좋은 동네는 어디일까 |
 부동산 REAL ESTATE |
 Forest Gump |
 재태크 부동산 미주한인 |
 영화를 사랑하는 돌리돌이 |
 dmzline |
 Tavelo |
 미국 음식정보 & 칼로리 |
 Splendid Mission |
 sparklingo |
 Watch Walker |
 Soy Angelino |
 autumn |
 K-POP TV 뉴스 |
 cortiva6 |
 네바다 てっぱんやき |
 aerion99 |
 Golado |