
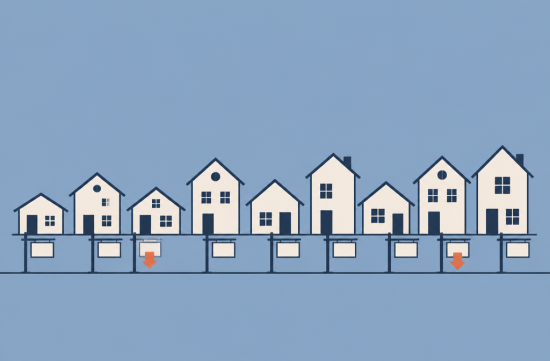
오거스타 집값 이야기를 하려면 숫자부터 보는 게 순서입니다. 리얼터닷컴 집계로 오거스타-리치먼드 카운티 광역권의 9월 매물 중간 호가는 31만4,900달러였습니다.
1년 전 같은 달에는 32만5,900달러였습니다. 1만1,000달러, 비율로 3.4% 내려온 셈입니다.
제목에 10월 결산이라고 붙였지만, 솔직히 말씀드리면 10월 확정 통계는 이 글을 쓰는 11월 초 현재 아직 다 나오지 않았습니다. 그래서 가장 최근 확정치인 9월 수치와 10월 말까지 나온 금리, 렌트 자료를 묶어서 10월의 흐름을 정리해 보겠습니다.
호가보다 더 눈여겨볼 숫자는 매물 수입니다. 9월 광역권 활성 매물은 2,934건으로 1년 전 2,468건보다 18.9% 늘었습니다.
올해 4월 2,495건에서 시작해 5월 2,699건, 6월 2,807건, 7월 2,852건, 8월 2,900건으로 한 달도 빠짐없이 올라왔습니다. 여름 성수기가 지나면 매물이 줄어드는 게 보통인데 올해는 그렇지 않았습니다.
가격을 내린 매물도 늘었습니다. 9월에 호가를 낮춘 매물은 1,028건으로, 1년 전 818건보다 25.7% 많았습니다.
전체 매물 가운데 셋 중 하나 이상이 가격을 한 번은 깎았다는 뜻입니다. 파는 쪽이 처음 부른 값을 지키기가 그만큼 어려워졌다는 이야기이기도 합니다.
집이 팔리는 데 걸리는 시간도 길어졌습니다. 광역권 매물의 중간 시장 체류 기간은 9월 73일로, 작년 9월 67일보다 6일 늘었습니다.
올봄만 해도 4월 63일, 6월 61일로 두 달 안쪽이었습니다. 그것이 7월 67일, 8월 72일로 늘더니 9월에 다시 하루가 더 붙었습니다.
그렇다고 집값이 무너졌다고 보기는 어렵습니다. 레드핀 집계로 올해 1분기 오거스타 실거래 중간가는 29만4,805달러였고, 1년 전보다 4.2% 올랐습니다.
같은 기간 전국 상승률은 1% 정도였으니 오거스타가 오히려 잘 버틴 편이었습니다. 호가가 조금 내려오고 매물이 쌓이는 것은 폭락이라기보다 숨 고르기에 가깝다고 봅니다.
예전에 이 지역은 큰 파도 없이 천천히 오르는 시장이라는 평을 많이 들었습니다. 2020년대 초반 몇 년은 그 공식이 잠시 깨졌는데, 지금은 다시 원래의 느린 박자로 돌아가는 모습입니다.
이 흐름 뒤에는 역시 금리가 있습니다. 프레디맥 주간 조사에서 10월 29일 기준 30년 고정 모기지 평균 금리는 7.24%였습니다.
바로 전주가 7.32%였으니 조금 내려오기는 했습니다. 하지만 1년 전 같은 시기 6.17%와 비교하면 1%포인트 넘게 높은 수준입니다.
숫자로 풀어 보면 체감이 됩니다. 30만 달러짜리 집을 20% 내고 24만 달러를 30년 고정으로 빌리면, 원리금이 금리 6.17%일 때는 한 달에 1,465달러 정도입니다.
같은 대출을 7.24%로 받으면 1,636달러 정도가 됩니다. 재산세와 보험료를 빼고도 매달 170달러 넘게 더 나가는 셈입니다.
이 정도 차이면 구매를 미루는 분들이 생기는 게 당연합니다. 사려는 사람이 머뭇거리니 매물이 쌓이고, 매물이 쌓이니 파는 쪽이 값을 내리는 순서로 시장이 움직이고 있습니다.
렌트는 집값보다 훨씬 조용했습니다. 렌트카페가 10월 30일에 갱신한 자료를 보면 오거스타 평균 렌트는 1,243달러로, 1년 전 1,229달러에서 1.1% 올랐습니다.
평형별로는 스튜디오 1,056달러, 원베드룸 1,120달러, 투베드룸 1,262달러, 쓰리베드룸 1,574달러였습니다. 평균 면적은 940스퀘어피트로 나옵니다.
1년에 14달러 오른 것이니 사실상 제자리라고 봐도 됩니다. 물가 상승률을 감안하면 실질적으로는 조금 내려간 것에 가깝습니다.
다만 렌트 통계는 출처마다 차이가 큽니다. 질로우는 올여름 오거스타 평균 렌트를 1,350달러로 잡았는데, 단독주택 임대까지 넓게 포함하느냐에 따라 숫자가 이렇게 벌어집니다.
그러니 특정 사이트 숫자 하나만 보고 렌트를 정하거나 계약하지 마시고, 실제로 관심 있는 동네의 현재 매물 몇 개를 직접 비교해 보시는 게 정확합니다.
그렇다면 지금 누구에게 유리한 시장일까요. 저는 서두르지 않아도 되는 매수자 쪽으로 저울이 조금 기울었다고 봅니다.
매물이 많고 가격 조정도 잦으니 협상할 여지가 생겼습니다. 특히 60일, 70일 넘게 팔리지 않은 집이라면 클로징 비용 지원이나 금리 바이다운을 요청해 볼 만합니다.
반대로 집을 내놓으실 분들은 작년 이웃집 거래가를 기준으로 호가를 잡으면 시간이 오래 걸릴 수 있습니다. 처음부터 현실적인 가격을 부르는 편이 결과적으로 손해가 적습니다.
렌트 수익을 보고 투자하시는 분이라면 계산을 보수적으로 하셔야 합니다. 임대료가 1% 남짓 오르는 동안 대출 이자는 크게 올랐으니, 금리가 내려오기 전까지는 현금 흐름이 빠듯할 수밖에 없습니다.
앞으로 볼 숫자는 두 가지입니다. 하나는 11월 초 발표될 10월 매물 통계에서 매물 증가세가 꺾이는지, 다른 하나는 모기지 금리가 7% 아래로 다시 내려오는지입니다.
오래 시장을 지켜보면서 배운 것은 이런 숨 고르기 구간에 조급하게 움직이는 쪽이 대개 손해를 본다는 점입니다. 나라면 지금은 무리하게 사지도 팔지도 않고, 마음에 둔 집 몇 곳의 가격 조정을 차분히 지켜보겠습니다.
 폭주하는막내토끼



 쵸코 쵸코 Star |

 gentle |

 neapolis |

 moo moo |
 ultron78 |
 Augusta 90 |
 Carolina border |
 와탕카 카라멘티박사 |
 My Love DS |
 열심히 달리는 CPA |
 People Moon |
 korian87 |
 dancing in the rain |
 bravo777 |
 yolo1990 |
 Valley Hong |
 zentra95 |
 wishi |
 abox |
 벨그레이 잡학 사전 |
 스파게티 파스타 광팬 |
 softmoony |
 카리나별이나 블로그 |
 Moscow Kim |
 steadyo |
 미시간 열공 대학생 |
 신바람 이박사 블로그 |