
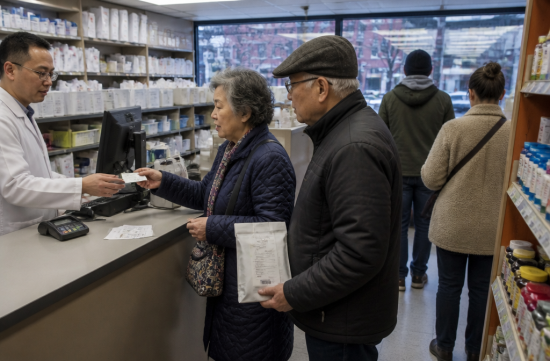
아침에 Bed-Stuy 쪽 단골 카페에서 라테 하나 시켜놓고 앉아 있는데, 옆 테이블 어르신 두 분이 약값 얘기를 하고 계시더라고요. 한 분이 메디케어 약 플랜 보험료가 또 올랐다고 한숨을 쉬시는데, 다른 분이 EPIC은 해봤냐고 물으시는 거예요.
저도 이름만 들어봤지 제대로 아는 건 없었어요. 그래서 집에 와서 뉴욕주 보건국 자료를 천천히 읽어봤습니다.
EPIC은 Elderly Pharmaceutical Insurance Coverage의 줄임말이에요. 뉴욕주가 운영하는 노인 처방약 지원 프로그램이고, 메디케어 Part D를 대신하는 게 아니라 그 위에 한 겹 더 얹히는 보조 보험이라고 보면 됩니다.
자격 조건은 생각보다 단순해요. 뉴욕주에 사는 65세 이상이고, 풀 메디케이드를 받고 있지 않으면 됩니다.
제일 놀란 건 소득 기준이었어요. 2026년 기준으로 싱글은 연소득 7만 5천 달러, 부부는 합산 소득 10만 달러까지 가입할 수 있습니다.
저소득층 전용 프로그램인 줄 알았는데 꽤 넓게 열려 있는 거죠. 다만 이 기준이 올해 새로 생긴 건 아니고, 원래부터 유지돼 온 한도라는 점은 알아두면 좋겠어요.
소득은 전년도 총소득을 기준으로 봐요. 그래서 작년에 이 선을 넘었다면 올해는 승인이 안 날 수 있고, 실제로 탈락 사유 중에 이게 가장 흔하다고 하더라고요.
한 가지 꼭 필요한 조건이 있어요. EPIC 혜택을 받으려면 메디케어 Part D 약 플랜에 가입돼 있어야 합니다.
구조는 이래요. Part D가 먼저 계산하고, Part D 디덕터블을 채운 뒤에 남는 본인 부담을 EPIC이 받아서 줄여주는 방식입니다.
그리고 Part D가 원래 안 덮어주는 약 중에서도 EPIC이 커버하는 게 꽤 있어요. 이 부분은 의외로 잘 안 알려진 장점 같아요.
플랜은 소득에 따라 두 갈래로 나뉩니다. Fee Plan과 Deductible Plan이에요.
Fee Plan은 싱글 연소득 2만 달러 이하, 부부 합산 2만 6천 달러 이하일 때 해당돼요. 소득 구간별로 연회비를 내는데, 싱글 기준 제일 낮은 구간은 1년에 8달러, 높은 구간도 230달러예요.
회비는 한 번에 내도 되고 3개월마다 나눠 내도 됩니다. 메디케어 Extra Help를 풀로 받는 분은 이 회비 자체가 면제돼요.
Fee Plan 가입자는 Part D 보험료도 지원받아요. 2026년에는 한 달 최대 58.82달러까지 EPIC이 대신 내줍니다.
그보다 소득이 높으면 Deductible Plan으로 갑니다. 가입비는 없고, 대신 1년 동안 정해진 디덕터블을 채울 때까지는 약값을 직접 내야 해요.
디덕터블 범위가 꽤 넓어요. 싱글은 530달러에서 2,430달러, 부부는 한 사람당 650달러에서 3,215달러 사이로 소득에 따라 정해집니다.
여기서 헷갈리기 쉬운 포인트가 하나 있어요. Part D 디덕터블 단계에서 쓴 돈은 EPIC 디덕터블에 합산되지 않습니다.
보험료 지원은 Deductible Plan에도 일부 있어요. 싱글 2만 3천 달러, 부부 2만 9천 달러 이하라면 EPIC이 Part D 기본 플랜 평균 보험료 수준까지 내줍니다.
그 위 소득이면 보험료는 본인이 내고, 대신 EPIC 디덕터블을 연 706달러 정도 깎아줘요. 직접 돈을 주는 대신 문턱을 낮춰주는 방식이라 나름 합리적이라고 느꼈어요.
디덕터블을 넘기거나 Fee Plan이라면 그다음부터는 약 한 번 탈 때 코페이가 3달러, 7달러, 15달러, 20달러 중 하나로 정해져요. 약값이 비쌀수록 높은 구간이 적용되는데, 그래도 20달러를 안 넘는다는 게 핵심이죠.
올해 Part D 자체도 바뀐 게 있어요. 2026년 Part D 디덕터블은 최대 615달러, 연간 본인부담 상한은 2,100달러입니다.
상한이 생기면서 EPIC이 필요 없어진 거 아니냐고 생각할 수도 있는데, 저는 좀 다르게 봐요. 2,100달러까지 가는 길에 매달 나가는 코페이를 줄여주는 것만으로도 체감이 꽤 크거든요.
신청은 1년 내내 아무 때나 가능해요. EPIC에 가입하면 Part D 플랜을 고를 수 있는 특별 가입 기간도 주어지고, 요즘은 온라인 신청도 됩니다.
마침 지금이 메디케어 연례 가입 기간이에요. 12월 7일까지 내년 Part D 플랜을 바꿀 수 있으니, EPIC이랑 같이 묶어서 한번 점검해보기 딱 좋은 타이밍입니다.
전화 문의는 EPIC 헬프라인 1-800-332-3742로 하면 돼요. 영어가 부담스러우면 동네 시니어센터나 HIICAP 상담 창구에 같이 가달라고 하는 것도 방법이고요.
물론 소득 구조나 지금 드시는 약, 다른 보험 여부에 따라 계산이 꽤 달라지니까 개인 상황에 맞게 상담원이나 전문가와 꼭 확인해보세요. 숫자 몇 개만 보고 결정하기엔 변수가 많은 제도예요.
제 생각을 솔직히 말하면, 해당되는데 몰라서 안 쓰는 게 제일 아까운 것 같아요. 부부 합산 10만 달러면 은퇴한 분들 상당수가 들어오는 범위니까요.
카페에서 그 어르신들 대화 듣길 잘했다 싶었어요. 커피 한 잔 값이 아까운 시대에 약값 몇십 달러씩 아끼는 건 진짜 큰일이거든요. 주변에 해당되는 분 있으면 슬쩍 알려드려도 좋겠네요.
 SunnyTrail98




 memorabilia |

 orvian89 |

 looksee 78 |

 vivavida |

 MEDBIO 미국 의사 블로그 |
 newyorker 101 |
 Softember |
 뉴욕과 인근지역의 백과사전 |
 wishi |

 People Moon |
 Carolina border |
 korian87 |
 dancing in the rain |
 bravo777 |
 yolo1990 |
 Valley Hong |
 zentra95 |
 abox |
 벨그레이 잡학 사전 |
 스파게티 파스타 광팬 |
 softmoony |
 카리나별이나 블로그 |
 Moscow Kim |
 steadyo |
 미시간 열공 대학생 |
 신바람 이박사 블로그 |
 business life |
 Noodle Noodle |