
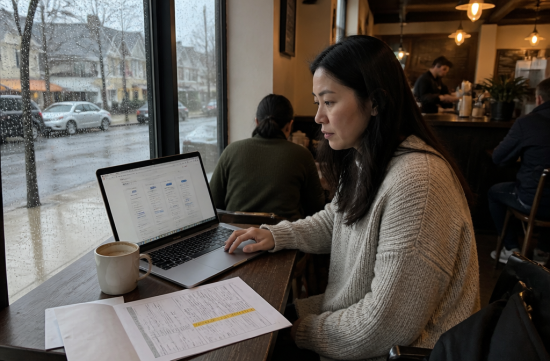
아침에 라테 한 잔 내려놓고 메일함을 열었는데, 보험 갱신 안내가 와 있었어요. 커피 맛이 갑자기 좀 쓰게 느껴지더라고요.
프리랜서라 회사 보험이 없다 보니 매년 이맘때면 Get Covered New Jersey 사이트를 들락날락하게 돼요. 올해는 숫자부터가 심상치 않았어요.
뉴저지 은행보험국(DOBI)이 10월 15일에 발표한 2027년 개인 보험 시장 평균 인상률이 19.8%예요. 거의 20%라니, 처음엔 제가 잘못 읽은 줄 알았어요.
이 수치는 마켓플레이스 안팎에서 파는 개인 플랜을 합친 가중 평균이고, 보조금을 빼기 전 금액 기준이에요. 그러니까 실제로 내 지갑에서 나가는 돈은 사람마다 달라질 수 있다는 뜻이죠.
참고로 작년 2026년 플랜의 최종 인상률은 16.6%였어요. 2년 연속 두 자릿수 인상이라는 얘기예요.
보험사별로 보면 차이가 꽤 커요. AmeriHealth가 17.0%, Horizon이 15.3%로 상대적으로 낮은 편이에요.
반면 Oscar는 29.3%, UnitedHealthcare는 35.7%나 올라요. Ambetter from WellCare of New Jersey는 20.8%고요.
지금 쓰는 보험사가 어디냐에 따라 체감이 완전히 다를 수밖에 없어요. 저처럼 그냥 자동 갱신 눌러두는 습관이 있다면 올해는 꼭 멈추고 비교해 보셔야 해요.
왜 이렇게 오르는지도 궁금했어요. 주 정부는 의료비와 처방약 비용 상승, 그리고 위험 풀 악화를 이유로 꼽았어요.
위험 풀이 나빠진 배경으로는 연방 정부가 강화된 보험료 세액공제를 연장하지 않은 점을 들었어요. 건강한 사람들이 비싸서 빠져나가면 남은 가입자 보험료가 또 오르는 구조예요.
실제로 가입자도 줄었어요. 2026년 1월 31일 기준 509,192명이던 가입자가 6월 30일에는 434,700명으로, 74,492명이 빠졌대요.
정치 얘기로 흘러가면 끝이 없겠지만, 솔직히 누가 맞든 결국 부담은 가입자 몫이라는 게 제일 씁쓸해요. 중간에서 보는 입장에서는 그냥 현실적인 해법이 빨리 나왔으면 좋겠어요.
그래도 희망적인 부분도 있어요. 뉴저지 자체 보조금인 NJ Health Plan Savings는 가구 소득이 연방빈곤선의 600%까지인 사람에게 열려 있어요.
그러니까 표에 찍힌 정가만 보고 겁먹을 필요는 없어요. 소득을 넣어 보면 실제 부담이 생각보다 덜할 수도 있거든요.
사이트의 Shop and Compare 도구는 우편번호, 생년월일, 소득만 넣으면 예상 보험료를 보여줘요. 로그인 없이 해볼 수 있어서 커피 한 잔 마시는 동안 끝나요.
가입 기간은 2026년 11월 1일부터 2027년 1월 31일까지예요. 마감이 1월 말이라 여유 있어 보이지만, 언제 시작하느냐가 중요해요.
예년 방식대로라면 12월 31일까지 가입해야 1월 1일부터 보장이 시작되고, 1월에 가입하면 2월 1일부터 적용됐어요. 2027년 일정도 정확한 시작일은 사이트에서 한 번 더 확인해 보세요.
혼자 하기 막막하면 도움받을 곳도 있어요. 올해는 33개 지역 단체가 510만 달러가 넘는 내비게이터 지원금을 받았고, 21개 카운티 전역에서 10개 이상 언어로 상담해준대요.
전화 상담은 1-833-677-1010(TTY 711)이에요. 영어가 부담스러운 부모님 세대도 언어 지원을 요청할 수 있다는 점은 꼭 알려드리고 싶어요.
이민 신분과 관련된 변화도 있어요. 2027년 1월 1일부터는 재정 지원을 받으려면 자격 있는 이민 신분이 필요하고, 일부 합법 체류자는 지원 대상에서 빠져요.
연방법 H.R. 1에 따라 영주권자, 쿠바, 아이티 입국자, COFA 이주민 정도만 계속 지원 대상으로 남는다고 해요. 비자로 체류 중인 분들은 본인 상황을 꼭 따로 확인하셔야 해요.
또 하나 잊으면 안 되는 게 뉴저지는 아직 건강보험 가입 의무가 있다는 점이에요. 면제 사유 없이 보험이 없으면 세금 보고할 때 벌금을 내야 해요.
보험료가 올랐다고 아예 안 들어버리면 벌금에 병원비 위험까지 이중으로 떠안게 되는 셈이죠. 그건 정말 피하고 싶은 시나리오예요.
플랜을 바꿀 때는 보험료만 보지 말고 지금 다니는 병원이 네트워크에 있는지, 먹는 약이 약 목록에 있는지도 봐야 해요. 이 부분은 다니는 의사나 약사와 상의해서 확인하는 게 제일 확실해요.
디덕터블이 낮은 플랜이 월 보험료는 비싸고, 반대로 월 보험료가 싼 플랜은 병원 갈 때 부담이 커요. 1년에 병원을 몇 번 가는지 떠올려 보면 선택이 좀 쉬워져요.
저라면 이번 주말에 카페 구석 자리 하나 잡고 Shop and Compare부터 돌려볼 거예요. 12월 중순 전에는 결정을 끝내는 게 목표고요.
비 오는 날 우산 없이 나가면 흠뻑 젖듯이, 보험도 미리 챙기지 않으면 꼭 필요할 때 당황하게 되더라고요. 올겨울엔 진한 커피 한 잔 옆에 두고 조금 귀찮은 숙제를 먼저 해치워 보자고요.
 통키왕피구

 United States Army |
 premium |
 황제는 성장해야한다 |
 squidogame |
 daddyyo |

 gardener 007 |
 loveyom |
 맛있는거 다찾아먹기 |

 People Moon |
 Carolina border |
 korian87 |
 dancing in the rain |
 bravo777 |
 yolo1990 |
 Valley Hong |
 zentra95 |
 wishi |
 abox |
 벨그레이 잡학 사전 |
 스파게티 파스타 광팬 |
 softmoony |
 카리나별이나 블로그 |
 Moscow Kim |
 steadyo |
 미시간 열공 대학생 |
 신바람 이박사 블로그 |
 business life |
 Noodle Noodle |