
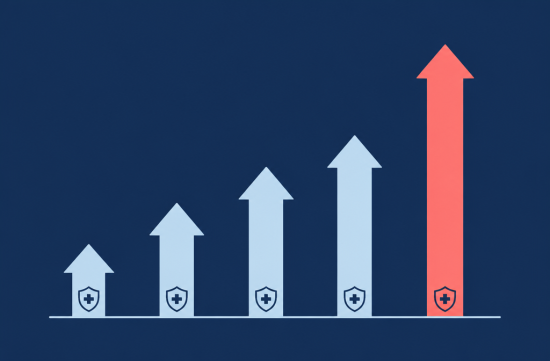
점심 먹다가 회사 동료가 폰을 내밀더라고요. 내년 오바마케어 보험료 또 오른다는 뉴스였는데, 숫자를 보고 김밥이 목에 걸리는 줄 알았습니다.
회사 보험이 있는 저야 직접 해당은 없지만, 자영업하는 친구들이나 가게 하시는 교회 어른들 얼굴이 바로 떠올랐어요. 그래서 이번에는 행운 찾기 대신 숫자 찾기를 좀 해봤습니다.
미시간 보험금융서비스국(DIFS)이 공개한 2027년 개인 보험 요율 인상 신청을 보면, 10개 보험사의 평균 인상 요청이 14.2%예요. 보조금 적용 전 기준입니다.
여기서 중요한 건 "신청"이라는 단어예요. 보험사가 이만큼 올리겠다고 낸 숫자고, 주 정부 심사를 거쳐 최종 요율이 확정되는 구조입니다.
요율 공개 데이터를 추적하는 ACASignups 쪽에서는 9월 말 업데이트된 최종 서류 기준으로 평균을 14.5%로 다시 계산했더라고요. 결국 신청이든 최종이든 14%대라는 얘기죠.
그럼 보험사마다 얼마나 다를까요. 여기가 진짜 재미있는 부분입니다.
가장 낮게 신청한 곳은 Priority Health로 11.1%였어요. 가장 높은 곳은 UnitedHealthcare Community Plan으로 25.5%나 됩니다. 같은 주에서 두 배 넘게 차이가 나는 거예요.
미시간에서 가입자가 제일 많은 블루크로스 계열도 따로 봐야 합니다. Blue Cross Blue Shield of Michigan은 12.93%, Blue Care Network은 12.45%를 신청했어요.
Oscar는 11.9%, Health Alliance Plan(HAP)은 12.6%였습니다. McLaren Health Plan은 16.25%, Alliance Health and Life는 14.05%를 냈고요.
이렇게 쭉 늘어놓고 보니 평균 14%라는 숫자가 꽤 많은 걸 가리고 있다는 생각이 들었어요. 어느 회사 플랜을 쓰느냐에 따라 체감이 완전히 달라질 수밖에 없습니다.
그럼 왜 이렇게 오를까요. 보험사들이 공통으로 꼽은 이유는 연방 강화 보조금이 끝난 영향입니다.
코로나 때 생긴 강화 보험료 세액공제가 2025년 말로 만료됐어요. 그 뒤로 보조금이 줄어든 사람들, 특히 건강한 사람들이 보험을 떠나면서 남은 가입자의 평균 의료비가 올라간다는 계산입니다.
실제로 Blue Cross Blue Shield of Michigan은 2027년까지 개인 가입자가 30% 넘게 줄 것으로 예상한다고 서류에 적었어요. 이 정도면 보험사 입장에서도 꽤 큰 변화죠.
의료비와 약값 자체가 오르는 것도 이유로 들어가 있습니다. 블루크로스 쪽은 2027년 의료비와 약값이 10% 오를 걸로 본다고 했더라고요.
보조금 얘기가 나온 김에 하나 더 짚을게요. 강화 보조금이 끝나면서 연방 빈곤선 400%를 넘으면 보조금이 아예 없어지는 이른바 "보조금 절벽"이 다시 생겼습니다.
소득이 이 선 근처에 있는 분이라면 인상률보다 이 절벽이 더 무서울 수 있어요. 소득 추정을 어떻게 잡느냐에 따라 보조금이 크게 달라지니까요.
반대로 보조금을 받는 분이라면 "14% 인상"이 그대로 내 고지서에 찍히는 건 아닙니다. 보조금은 기준 플랜 가격에 맞춰 움직이기 때문에 실제 부담 변화는 사람마다 달라요.
그러니까 뉴스 제목만 보고 겁먹거나 안심하기 전에, 내 플랜 기준으로 직접 견적을 뽑아보는 게 제일 정확합니다.
2027년 플랜 오픈 등록은 11월 1일부터 healthcare.gov에서 시작해요. 1월 1일부터 보장을 받으려면 12월 15일까지 가입해야 합니다.
최종 등록 마감일은 규정을 둘러싼 소송 이슈가 있었던 만큼, 신청 전에 healthcare.gov 공지로 꼭 다시 확인하세요.
제가 이번에 정리하면서 느낀 건 자동 갱신이 제일 위험하다는 거예요. 가만히 있으면 지금 플랜이 그대로 넘어가는데, 그게 인상률이 높은 회사일 수도 있으니까요.
나라면 이렇게 하겠습니다. 11월 초에 현재 플랜 2027년 가격부터 확인하고, 같은 메탈 등급에서 다른 보험사 두세 곳을 나란히 비교해 볼 거예요.
보험료만 보면 안 되고 디덕터블과 본인 부담 상한도 같이 봐야 합니다. 월 보험료가 싼 대신 병원 갈 때 훨씬 많이 내는 플랜도 흔하거든요.
다니는 병원과 주치의가 네트워크에 들어 있는지도 확인해야 해요. 싸다고 갈아탔다가 단골 의사를 못 보는 경우가 생각보다 많습니다.
평소 먹는 약이 있는 분은 새 플랜의 약 목록에 그 약이 들어 있는지 꼭 보시고, 헷갈리면 의사나 약사와 상의해서 대체 약까지 같이 확인하는 게 안전해요.
소득 추정도 꼼꼼히 다시 하세요. 내년 소득을 너무 낮게 잡으면 세금 보고 때 보조금을 토해낼 수 있고, 예전처럼 돌려주는 금액에 한도가 있다고 생각하면 안 됩니다.
영어 서류가 부담스러운 분들은 무료 등록 도우미(Navigator)를 찾아보는 것도 방법이에요. healthcare.gov에서 지역별로 검색할 수 있습니다.
솔직히 매년 이맘때면 보험료 뉴스에 한숨부터 나오는데, 올해는 보험사별 차이가 커서 오히려 비교하는 보람이 있는 해라고 생각해요.
네잎클로버는 풀밭에 가만히 앉아 있으면 안 보이잖아요. 보험도 똑같습니다. 직접 뒤져봐야 그나마 덜 오른 플랜이라는 작은 행운이 손에 잡혀요.
 슈크림도어

 Old English |
 nixxon |
 LIZ 법률정보 블로그 |

 카리나별이나 블로그 |
 Jimbeam 88 |
 Granola |
 aaoaa |
 juniper |
 oflare |

 AL ALASKA |
 amola |
 역사는 돌고 돌아 온다고 |
 Doori Ark |
 무지개다리 타고 하늘높이 |
 Sunny Fullerton |
 미국 기상청 뉴우스 |
 GOGO SING |
 Gold Bar |
 바나나 스타일 라이프 |
 Tesla X |
 urbanmint |
 forestcloud |
 forever young |
 Arlington house |
 liquid asset |
 Who's watching? |
 Eclipse |
 quietwave |