
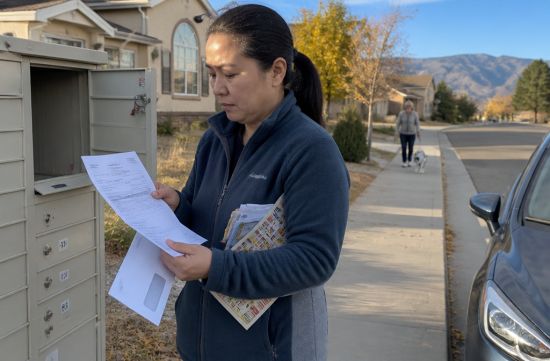
요즘 우편함에 보험사 안내문이 하나둘 오기 시작했어요. 내년 보험료가 얼마나 오르는지 적힌 그 봉투, 다들 받으셨죠?
저도 봉투를 열어 보고 잠깐 멈칫했어요. 그래서 이번엔 미루지 말고 2027년 플랜을 제대로 비교해 보기로 했습니다.
결론부터 말하면, 콜로라도에서 개인 보험을 고르신다면 Colorado Option 플랜부터 보시라고 권하고 싶어요. 왜 그런지 차근차근 정리해 볼게요.
먼저 숫자부터 보죠. 콜로라도 보험청(Division of Insurance)이 9월 22일에 2027년 최종 보험료를 발표했습니다.
개인 보험 시장은 평균 10% 오르고, 소그룹 시장은 14% 오른다고 해요. 전국 중간값이 15%라니 그나마 덜 오른 편이긴 합니다.
콜로라도스프링스 권역(레이팅 에어리어 2)은 평균 9.7% 인상으로 발표됐어요. 주 재보험 프로그램 덕분에 이 지역 보험료가 13.5% 낮아진 효과도 함께 반영된 숫자입니다.
그래도 10%면 결코 작은 숫자가 아니죠. 매달 내는 돈이라 1년으로 계산하면 체감이 확 옵니다.
여기서 Colorado Option이 뭔지 짚고 넘어갈게요. 2023년에 처음 나온 주 정부 표준화 플랜이에요.
개인 보험을 파는 보험사는 판매하는 모든 카운티에서 이 플랜을 의무적으로 내놓아야 합니다. 브론즈, 실버, 골드 등급으로 나와요.
핵심은 혜택 구조가 표준화돼 있다는 점이에요. 보험사가 달라도 기본 보장 틀이 같으니까 apples to apples 비교가 됩니다.
일반 플랜끼리 비교해 보신 분은 아실 거예요. 디덕터블, 코페이, 코인슈런스가 제각각이라 표를 만들어도 헷갈리거든요.
Colorado Option은 그 비교 작업을 절반쯤 덜어 줍니다. 결국 보험료와 네트워크만 집중해서 보면 되니까요.
두 번째 이유는 $0 진료 항목이에요. 보험청 발표에 따르면 이 플랜들은 주치의(primary care) 방문과 정신건강 상담 방문이 $0입니다.
게다가 이 코페이는 디덕터블을 채우기 전에도 적용돼요. 연초에 감기로 병원 한 번 갔다가 진료비 전액을 내는 일이 없다는 뜻이죠.
디덕터블이 높은 브론즈 플랜을 고려하는 분들한테는 특히 큰 차이예요. 평소 병원을 자주 안 가도 1년에 한두 번은 꼭 가게 되잖아요.
세 번째는 보험료 상한 장치입니다. 법에 따라 이 플랜은 2021년 기준 보험료 대비 단계적으로 낮춰서 2025년엔 15% 인하 목표를 맞춰야 했어요.
그 이후로는 보험료 인상 폭이 전국 의료 물가 상승률 수준으로 묶이도록 설계돼 있습니다. 매년 보험사 마음대로 확 올리기 어려운 구조인 거죠.
물론 반대 의견도 있어요. 보험사와 병원 쪽에서는 가격 압박 때문에 네트워크가 좁아질 수 있다고 우려합니다.
저는 이 지적도 일리 있다고 봐요. 그래서 무조건 Colorado Option이 정답이라기보다, 출발점으로 삼자는 쪽입니다.
실제로 인기도 꽤 높아요. 2025년 오픈 등록 때 Connect for Health Colorado 가입자의 47%가 이 플랜을 선택했다고 하네요.
올해 상황이 더 복잡한 이유도 있습니다. 2021년부터 이어지던 연방 추가 보험료 세액공제(enhanced premium tax credit)가 만료됐거든요.
대신 주 정부의 Colorado Premium Assistance가 일부를 메워 줍니다. 보조금을 받는 가입자는 2026년 대비 월 평균 $20 정도 오르는 걸로 추산됐어요.
이 지원이 없었다면 월 평균 $69 넘게 올랐을 거라고 하니, 세 배가 넘는 차이예요. 숫자 보고 솔직히 좀 놀랐습니다.
일정도 꼭 챙기세요. 2027년 오픈 등록은 11월 1일에 시작해서 내년 1월 15일까지예요.
1월 1일부터 보장을 받으려면 12월 15일까지 가입을 마쳐야 합니다. 그 뒤에 가입하면 2월 1일부터 시작돼요.
올해는 Colorado Access라는 보험사가 개인 시장에 새로 들어온다고 해요. 선택지가 하나 늘었으니 우리 동네 네트워크에 포함되는지도 비교해 볼 만합니다.
제가 비교하는 순서는 이래요. 먼저 다니는 주치의와 병원이 네트워크에 있는지 봅니다.
그다음 먹는 약이 formulary에 있는지 확인하고, 마지막으로 같은 등급의 Colorado Option과 일반 플랜을 나란히 놓고 보험료를 비교해요.
복용 중인 약이나 치료 계획이 있다면 의사나 약사와 상의해서 필요한 보장을 먼저 정리해 두세요. 플랜 세부 조건은 Connect for Health Colorado의 공인 브로커에게 무료로 물어볼 수도 있습니다.
나라면 올해는 Colorado Option 실버나 골드부터 열어 보겠어요. 보험료 몇 달러 차이보다 $0 주치의 방문과 예측 가능한 구조가 1년 동안 훨씬 마음 편하거든요.
 DJ워싱턴

 nixxon |
 LIZ 법률정보 블로그 |

 카리나별이나 블로그 |
 Jimbeam 88 |
 타코벨사탕 노트 블로그 |
 Springs Korea |
 미국살면서 총기관련 궁금한거 |
 Colorado Lee |
 coloradoman |
 urbanmint |
 forestcloud |
 forever young |
 Arlington house |
 liquid asset |
 Who's watching? |
 Eclipse |
 quietwave |
 하지원 블로그 미용실 |
 hoosierdaddy |
 saffronroute |
 korvex |
 Mini Mee |
 Darnignac |
 vanilla |
 selvon |
 brownie |
 Star Blog |
 해뜰날 돌아 온단다 |
 sweetpop |