요즘 주변 어르신들 세금 이야기를 듣다 보면 꼭 한 번은 나오는 말이 있어요. 버지니아는 65세가 넘으면 1만2천 달러를 공제해 준다더라, 그런데 막상 신고해 보니 그만큼 안 빠졌다는 이야기예요.
처음엔 계산 실수인 줄 알았는데, 버지니아 세무국 안내를 찾아보니 이유가 꽤 분명하더라고요. 이 공제는 나이만 맞으면 다 주는 게 아니라 소득에 따라 줄어드는 구조였어요.
버지니아 세무국은 이걸 Age Deduction이라고 불러요. 65세 이상 납세자가 주 소득세를 계산할 때 소득에서 최대 1만2천 달러까지 빼 주는 항목이에요.
부부가 둘 다 나이 요건을 채우면 각자 최대 1만2천 달러씩이라서 이론상 2만4천 달러까지 가능해요. 숫자만 보면 꽤 든든한 혜택이죠.
그런데 여기서 생년월일로 사람이 둘로 갈려요. 1939년 1월 1일 또는 그 이전에 태어난 분들은 소득과 상관없이 1만2천 달러를 그대로 받아요.
그 이후에 태어나 65세를 넘긴 분들은 사정이 달라요. 이분들은 소득을 기준으로 공제액이 계산되고, 지금 은퇴 연령대 대부분이 바로 이 그룹에 들어가요.
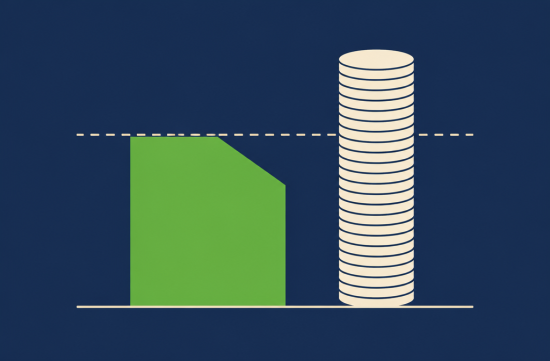
줄어드는 방식은 단순해요. 기준선을 넘는 소득 1달러마다 공제도 1달러씩 깎여요.
기준선은 싱글이 5만 달러, 부부가 7만5천 달러예요. 결혼한 분들은 따로 신고를 해도 두 사람 소득을 합친 금액이 7만5천 달러를 넘는지로 따진다는 점도 기억해 두면 좋아요.
예를 들어볼게요. 싱글이고 기준 소득이 5만6천 달러라면 기준선보다 6천 달러가 많으니 공제는 1만2천 달러에서 6천 달러로 반토막이 나요.
기준 소득이 6만2천 달러가 되면 넘친 금액이 딱 1만2천 달러라서 공제가 0이 돼요. 나이는 충분한데 혜택은 하나도 없는 상황이 되는 거죠.
여기서 말하는 기준 소득은 AFAGI라고 부르는 숫자예요. 연방 조정총소득에서 연방 세금에 잡힌 소셜시큐리티와 철도연금 Tier 1 금액을 뺀 값이에요.
그러니까 소셜시큐리티 연금은 이 계산에서 빠져요. 버지니아는 연방에서 과세된 소셜시큐리티 금액도 주 세금에서 따로 빼 주기 때문에 연금만 받는 분들은 생각보다 부담이 적어요.
문제는 그 밖의 소득이에요. 전통 IRA나 401k 인출, 직장 연금, 이자와 배당, 주식 판 차익, 파트타임 근로소득은 전부 AFAGI에 그대로 올라가요.
특히 조심할 게 한 해에 몰리는 소득이에요. 집을 정리하면서 생긴 차익이나 Roth 전환처럼 한 번에 큰돈이 잡히면 그해 공제가 통째로 날아갈 수 있어요.
제가 놀란 건 이 기준선이 물가에 맞춰 오르지 않는다는 점이었어요. 5만 달러와 7만5천 달러라는 숫자가 오랫동안 그대로라서 연금이 조금씩 오를수록 공제는 슬금슬금 줄어드는 셈이에요.
기준선을 올리자는 법안이 주 의회에 나온 적도 있어요. 2020년에 부부 기준을 10만 달러로 올리자는 안이 있었는데 위원회에서 넘어가지 못했어요.
제 생각엔 DMV처럼 생활비가 비싼 동네에서 5만 달러를 넉넉한 소득으로 보는 건 좀 무리가 있어요. 실제로 은퇴하고 나서도 집값과 보험료 때문에 IRA를 더 꺼내 쓰는 분들이 많거든요.
그래서 나라면 이렇게 해 보겠어요. 은퇴 초반에 소득이 들쭉날쭉하다면 해마다 IRA 인출 시점과 금액을 조금씩 나눠서 기준선 근처를 넘지 않게 맞춰 보는 거예요.
큰 차익이 생길 일이 있다면 한 해에 몰지 말고 나눌 수 있는지도 미리 따져 볼 만해요. 연방 세금과 메디케어 보험료 구간까지 같이 봐야 해서 단순한 문제는 아니지만요.
부부는 계산이 조금 더 복잡해요. 두 사람 모두 해당되면 합산 공제를 부부 합산 기준 소득으로 줄인 뒤 나누는 방식이라 버지니아 760 양식 안내서의 계산표를 따라가는 게 제일 정확해요.
한 사람만 65세를 넘긴 부부도 기준은 똑같이 부부 합산 소득이에요. 배우자가 아직 일하고 있다면 그 근로소득 때문에 공제가 금방 줄어들 수 있어요.
다른 공제와 겹치는 부분도 있어요. 장애 소득 공제를 받는 분은 나이 공제와 둘 중 하나만 고를 수 있으니 어느 쪽이 유리한지 비교해 봐야 해요.
군 은퇴 연금을 받는 분들도 꽤 있죠. 군 은퇴 소득 공제는 별도 항목인데, 같은 소득에 대해 다른 공제를 또 겹쳐 받을 수는 없다고 세무국이 안내하고 있어요.
그리고 생일 기준도 해마다 한 칸씩 움직여요. 그해 신고에서 65세로 인정되는 생년월일 기준은 그 연도 양식 안내서에 적혀 있으니 꼭 해당 연도 것을 확인하세요.
신고 소프트웨어를 쓰면 이 계산은 대부분 자동으로 돼요. 다만 생년월일이나 배우자 정보를 잘못 넣으면 공제가 아예 안 잡히기도 하니 한 번은 결과 화면에서 Age Deduction 금액을 직접 확인해 보는 게 좋아요.
결국 핵심은 하나예요. 1만2천 달러는 최대치일 뿐이고, 내 공제는 소셜시큐리티를 뺀 나머지 소득이 5만 달러나 7만5천 달러를 얼마나 넘는지에 달려 있다는 거예요.
세금은 사람마다 소득 구성이 달라서 같은 나이라도 결과가 완전히 달라져요. 개인 상황에 따라 다르니 인출 계획을 세우기 전에 세무사나 재정 전문가와 꼭 확인해 보세요.
공제 이름만 보고 기대했다가 실망하는 것보다 구조를 미리 알고 소득 흐름을 조정하는 쪽이 훨씬 마음 편해요. 올해 신고 전에 작년 760 양식 한 장만 다시 꺼내 봐도 감이 올 거예요.
 SolidBridge73


 vivavida |
 MEDBIO 미국 의사 블로그 |
 Burbank Lee |
 vibranto |
 sparkling |
 미국 하드코어 밴드 |
 lomira98 |
 내년에 꼭 부자되자 |
 berion88 |
 selvon |
 Mr Song Song |
 zonter88 |
 소금같은 도시인이 되자 |
 Raymond K. |
 sunnyvale |
 포동이 아빠 블로그예요 |
 nexium |
 정조준 오케이 라면 |
 Dynamic Duo |
 Key spots |
 berrypup |
 Yo Lock Me Up |
 Oh my Julia |
 비비구 |
 silents |
 팀코리아 정신분석연구 |
 미국 랙돌 고양이집사 |
 El Dorado |
 Cap Com |