
이직 준비하면서 이것저것 챙기다 보면 401(k) 처리가 뒷전으로 밀리는 경우가 많다. 새 회사 첫 출근일, 복지 서류, 자리 정리에 정신이 팔려 있다가 이전 직장 퇴직연금 계좌는 그냥 놔두고 오는 경우가 흔하다.
이렇게 방치된 계좌가 개인적인 실수 정도로 끝나는 게 아니라는 게 요즘 나온 조사 결과다. 자산관리업체 캐피털라이즈 분석에 따르면 미국 전역에서 방치된 401(k) 계좌가 3,190만 개, 여기 묶인 돈만 2조 1,300억 달러에 달한다고 한다. 계좌 하나당 평균 잔액도 6만 6,691달러나 된다니, 남 얘기가 아니다.
문제는 이걸 방치한다고 회사가 알아서 잘 챙겨주는 게 아니라는 점이다. 오히려 잔액이 일정 금액 밑으로 남아 있으면 회사 쪽에서 먼저 계좌를 정리해버릴 수 있다.
SECURE 2.0 법 개정으로 이 강제 정리 기준 금액이 7,000달러로 올라갔다. 잔액이 1,000달러 미만이면 수표로 바로 발송되고, 1,000달러에서 7,000달러 사이면 본인 명의의 IRA 계좌로 자동 이체된다.
이렇게 자동으로 넘어간 IRA는 대개 현금성 자산으로 방치되어서 투자 수익을 거의 못 낸다. 본인이 신경 써서 따로 옮기지 않으면 몇 년이고 그 상태로 잠들어 있을 수 있다.
진짜 세금 폭탄은 잔액을 아예 현금으로 받아버릴 때 터진다. 이직하면서 급전이 필요하다고 401(k)를 현금화하면 그 순간부터 국세청 계산이 시작된다.
만 59.5세가 되기 전에 인출하면 연방 소득세에 더해 10퍼센트의 조기 인출 가산세가 붙는다. 예를 들어 22퍼센트 세율 구간에 있는 사람이 25,000달러를 인출하면 소득세로 5,500달러, 가산세로 2,500달러를 떼이고 손에 쥐는 돈은 17,000달러밖에 안 된다.
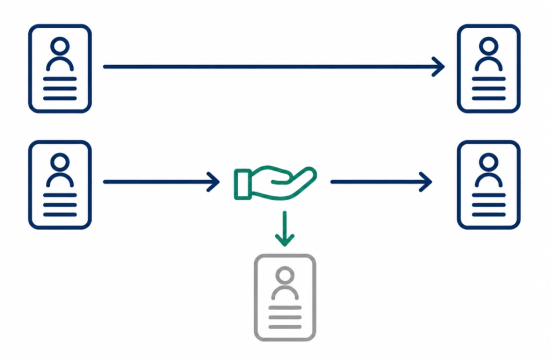
롤오버를 하겠다고 마음먹었어도 방식을 잘못 고르면 비슷한 함정에 빠진다. 회사가 수표를 본인 앞으로 끊어주는 인다이렉트 롤오버 방식이 대표적이다.
이 경우 회사는 총액의 20퍼센트를 원천징수하고 나머지 80퍼센트만 수표로 보낸다. 30만 달러가 있었다면 6만 달러는 국세청에 미리 넘어가고 24만 달러짜리 수표만 손에 들어오는 식이다.
그런데 세법상 요구되는 건 원래 잔액 전체를 60일 안에 새 계좌로 재입금하는 것이다. 결국 원천징수된 6만 달러만큼은 다른 주머니에서 채워 넣어야 60일 기한을 맞출 수 있다는 뜻이다.
이 구조를 모르고 24만 달러만 다시 넣고 끝냈다가는 나머지 6만 달러가 과세 대상 인출로 처리된다. 여기에 나이 조건까지 안 맞으면 10퍼센트 가산세까지 얹어진다. 원천징수분은 나중에 세금 신고할 때 돌려받기는 하지만, 그 사이에 현금이 묶이는 건 별개 문제다.
60일이라는 기한 자체도 생각보다 빡빡하다. 하루라도 넘기면 예외 없이 전액이 일반 소득으로 잡혀서 세율표대로 세금이 매겨진다.
롤오버 대상 계좌를 로스 IRA로 정할 때도 조심해야 한다. 세전 잔액을 로스 계좌로 옮기는 건 그 자체로 과세 대상이라서, 옮기는 해에 그 금액 전체가 일반 소득으로 잡혀 세율 구간이 확 올라갈 수 있다.
다만 예외가 하나 있기는 하다. 만 55세가 되는 해에 퇴사하면 그 회사 401(k)에서 인출할 때는 10퍼센트 조기 인출 가산세가 면제된다. 소득세 자체가 없어지는 건 아니라서 세금 신고할 때는 여전히 챙겨야 한다.
이런 함정을 다 피하는 방법은 의외로 간단하다. 이전 회사 퇴직연금 담당 부서에 다이렉트 롤오버를 요청해서 돈이 내 손을 거치지 않고 새 계좌나 새 401(k)로 바로 넘어가게 하면 원천징수 자체가 발생하지 않는다.
이직 서류 처리하느라 정신없겠지만, 그 목록 맨 위에 이것부터 올려놓으라고 말하고 싶다. 나중에 세금 신고서 붙잡고 후회하는 것보다는 훨씬 낫다.
 foxriverdreamer1982

 moname |
 mapsina |
 Mr. Largo |
 Victory 1988 |
 Infinite Style |
 Sayonara H |
 Epoca News |

 moo moo |
 An ant castle |
 하하와 보미 블로그 |
 glenview 89 |
 Valley Hong |
 novapixel |
 미국 아이다호 수미네집 |
 미스터 미국 중서부 |
 wildfire |
 legalway |
 postcard |
 cheesecake07 |
 mymiami 스토리 |
 윈디 윈디 |
 Mia Flori |
 velaro29 |
 velaro |
 foxtrot83 |
 mapleline |
 미국 재판관련 법률 자문 |