
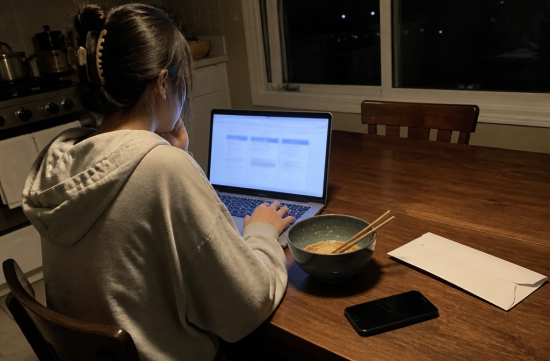
밤 11시, 라면 물 올려놓고 폰으로 뉴스 보다가 숟가락 들고 멈췄어요. 같은 뉴욕주 건강보험인데 보험사가 요청한 인상률이 1.4%부터 52.1%까지 벌어져 있더라고요.
라면 한 봉지 값이 1년에 반 넘게 오른다고 생각해 보세요. 진짜 말도 안 되는 숫자잖아요.
그래서 오늘 야식은 뉴스 정리하면서 먹었습니다. 개인 플랜 쓰는 분들은 꼭 한번 보셨으면 해요.
일단 누가 이 숫자를 정하는지부터요. 뉴욕은 보험사가 내년 보험료를 올리려면 주 금융서비스국(DFS)에 요청하고 승인을 받아야 해요.
DFS가 9월 4일에 2027년 보험료 최종 승인 결과를 발표했어요. 개인 시장은 보험사 평균 요청이 20.6%였는데 6.0%로 깎였습니다.
스몰그룹, 그러니까 작은 회사 단체보험은 평균 23.7% 요청이 8.0%로 줄었고요. DFS는 두 시장 합쳐서 16억 달러를 아꼈다고 밝혔어요.
개인 시장만 보면 요청 대비 71%를 깎은 셈이에요. 소비자 단체 쪽에서는 요청 평균이 최근 7년 중 가장 높았다고 하더라고요.
이제 제목의 그 격차 얘기예요. 요청 단계에서 가장 낮았던 곳이 알바니 지역 보험사인 CDPHP로, 개인 플랜에 1.4%를 요청했어요.
가장 높았던 곳은 UnitedHealthcare로 52.1%를 요청했습니다. 같은 주, 같은 개인 시장인데 숫자가 이렇게 다르니 놀랄 수밖에요.
그런데 최종 결과는 또 달라요. CDPHP는 1.4%를 요청했는데 인상 없이 동결로 승인됐어요.
UnitedHealthcare는 52.1% 요청이 8.1%로 줄었다고 보도됐고요. 그래도 동결된 곳에 비하면 차이가 꽤 나죠.
같은 동네 보험사 MVP Health Care는 개인 플랜에 10.7%를 요청했고, 그대로 10.7%가 승인됐어요. 알바니에서 MVP 쓰는 분들 많은데 이건 좀 아프네요.
동결된 곳은 CDPHP만이 아니에요. Emblem 쪽 HIP, IHBC, MetroPlus도 개인 플랜 인상 0%로 승인됐습니다.
회사에서 단체보험 드는 분들은 숫자가 또 달라요. CDPHP 스몰그룹은 14.1% 요청에 9.7% 승인이었어요.
MVP Health Plan 스몰그룹은 19.6%를 요청해서 13.6%를 받았고, MVP Health Service Corp.는 12% 요청에 5.6%였어요. Highmark는 9.2%를 요청했지만 동결됐고요.
그러니까 개인 플랜에서는 CDPHP가 조용했는데, 스몰그룹에서는 CDPHP도 한 자릿수 후반을 올린 거예요. 어느 시장이냐에 따라 같은 회사도 결과가 달라요.
그럼 보험사들은 왜 이렇게 올리려고 했을까요. 의료비와 약값 상승, 병원 비용, 이용량 증가, 세금과 수수료 같은 걸 이유로 들었어요.
보도에 따르면 뉴욕 의료비 지출은 전국 평균보다 30% 정도 높다고 해요. 그 숫자 보니까 야식 배달비보다 이게 더 무섭더라고요.
소비자 단체 HCFANY는 연방 보조금 만료와 개인 시장으로 사람들이 몰린 상황도 짚었어요. 승인된 인상률 기준으로 연 600달러, 한 달 50달러 정도 더 내게 된다는 추정도 냈고요.
물론 이건 평균적인 추정이라 내 보험료가 딱 그만큼 오른다는 뜻은 아니에요. 플랜 등급, 나이, 보조금 여부에 따라 체감은 다 달라요.
저는 이 뉴스 보고 제일 먼저 든 생각이 이거였어요. 가을 오픈 엔롤먼트 때 그냥 자동 갱신하면 손해 볼 수도 있겠다.
같은 브론즈, 실버라도 회사마다 내년 인상률이 0%부터 두 자릿수까지 갈리니까요. NY State of Health 사이트에서 2027년 가격을 나란히 놓고 보는 게 맞는 것 같아요.
다만 보험료만 보고 갈아타는 건 위험해요. 다니는 병원이 네트워크에 있는지, 먹는 약이 커버되는지가 더 중요할 수 있거든요.
특히 꾸준히 먹는 약이 있다면 플랜 바꾸기 전에 의사나 약사와 상의해서 처방약 목록을 꼭 확인하세요. 약 하나 빠지면 보험료 아낀 게 한 번에 날아가요.
혼자 비교하기 어렵다면 무료 상담 창구도 있어요. HCFANY가 안내하는 Navigator 프로그램은 888-614-5400으로 연락할 수 있다고 해요.
회사 단체보험 쓰는 분들은 인사팀에 내년 인상률이 어느 정도인지 미리 물어보는 것도 방법이에요. 스몰그룹은 회사 부담분에 따라 월급에서 빠지는 돈이 달라지니까요.
솔직히 저는 규제가 이 정도로 깎아준 건 다행이라고 봐요. 다만 보험사 입장에서도 비용이 오르는 건 사실이라, 매년 이런 줄다리기가 반복될 것 같긴 해요.
나라면 이번 가을엔 무조건 비교부터 하겠어요. 동결된 플랜이 내 병원과 약까지 다 커버한다면, 굳이 두 자릿수 오르는 플랜을 붙잡을 이유가 없으니까요.
라면은 다 불었지만 오늘 밤 공부는 성공이에요. 다음 야식은 비교 끝내고 마음 편하게 떡볶이로 가겠습니다.
 끼끼LOOK

 LIZ 법률정보 블로그 |

 카리나별이나 블로그 |
 Jimbeam 88 |
 타코벨사탕 노트 블로그 |
 Splendid Mission |
 Tennis City |

 Entip |
 Gold Bar |
 Dolly |
 Colorado Lee |
 Make My Day |
 Fros Pro |
 lioness |
 La Bean |
 미국역사 이러쿵 저러쿵 |
 Monte Sori |
 U donn |
 Sarah's Blog |
 Holy Cow |
 monster |
 houston mama |
 Reggae Party |
 Thou Thou |
 Tennessee Land |
 custard |
 침한방코리아 ACU |
 See 사우스캐롤라이나 |
 dorex |
 Taek Jun |