
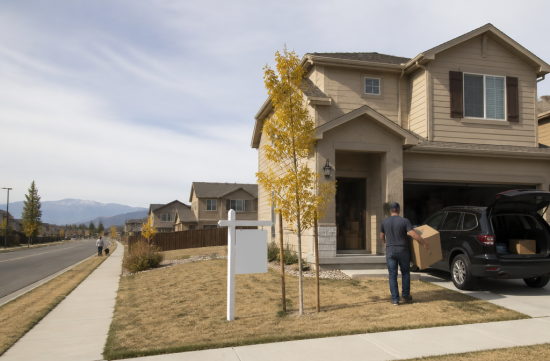
요즘 콜로라도스프링스 매물 설명란을 보다 보면 "Assumable VA loan"이라는 문구가 부쩍 자주 보입니다. 금리 2~3%대 대출을 그대로 넘겨받을 수 있다는 뜻이라, 처음 보는 분들은 이게 진짜인가 싶으실 거예요.
결론부터 말하면 진짜입니다. 다만 조건이 꽤 까다롭고, 파는 쪽과 사는 쪽 모두 챙겨야 할 게 따로 있어요.
이 동네에 이런 매물이 많은 이유는 간단합니다. 포트 카슨, 피터슨 우주군기지, 슈리버 우주군기지가 모여 있어서 VA 대출로 집을 산 군인 가정이 유난히 많거든요.
군인은 몇 년마다 PCS, 쉽게 말하면 전출 명령을 받습니다. 2020~2021년 저금리 때 집을 산 가정이 지금 이사를 가면서 그 대출을 그대로 매물에 붙여 내놓는 겁니다.
그때 금리가 어느 정도였냐면, 프레디맥 30년 고정 평균이 2021년 1월 2.65%까지 내려갔었습니다. 지금 새로 받는 금리와 비교하면 월 상환액 차이가 상당하죠.
그럼 누가 넘겨받을 수 있을까요. 의외로 군인이나 재향군인이 아니어도 됩니다.
VA 규정상 인수자는 신용과 소득 심사를 원래 대출자와 같은 수준으로 통과하면 되고, 기존 대출은 연체 없이 정상 상태여야 합니다. 심사는 VA가 아니라 그 대출을 관리하는 서비서가 맡아요.
여기서 서비서라는 용어가 낯설다면, 매달 모기지 고지서를 보내는 회사라고 생각하시면 됩니다. 처음 대출해 준 은행과 다를 수도 있어요.
비용은 생각보다 적은 편입니다. 인수자는 남은 대출 잔액의 0.5%를 VA 펀딩피로 냅니다.
잔액이 40만 달러라면 펀딩피는 2,000달러입니다. VA 장애 보상금을 받는 재향군인 등 원래 펀딩피 면제 대상이라면 이것도 면제돼요.
서비서가 받는 인수 처리 수수료는 VA 규정상 300달러가 상한입니다. 자동 심사 권한이 없는 서비서라면 250달러까지고요.
예전엔 인수 승인에 몇 달씩 걸린다는 불만이 많았습니다. 그래서 VA가 Circular 26-23-27을 내서, 서비서가 서류 패키지를 받은 날로부터 45일 안에 승인 여부를 통보하도록 했어요.
그렇다고 45일 만에 무조건 끝난다는 보장은 아닙니다. 서류가 빠지면 시계가 다시 돌기 때문에, 계약서의 클로징 날짜는 넉넉하게 잡는 게 안전합니다.
진짜 걸림돌은 따로 있습니다. 바로 에퀴티 갭, 쉽게 말하면 집값과 남은 대출 잔액의 차이예요.
예를 들어 매매가가 50만 달러인데 남은 잔액이 38만 달러라면, 12만 달러를 따로 마련해야 합니다. 저금리 대출을 넘겨받는 대신 이 차액은 보통 현금으로 치러야 하죠.
현금이 부족하면 2순위 대출, 즉 세컨드 모기지로 메울 수 있습니다. VA는 2024년 8월 Circular 26-24-17로 인수 때 2순위 대출을 쓰는 기준을 정리했어요.
조건은 VA 대출이 1순위 담보 자리를 지켜야 하고, 2순위 대출은 에퀴티 갭과 허용된 클로징 비용에만 써야 한다는 겁니다. 여기서 현금을 따로 빼는 건 안 됩니다.
다만 2순위 대출 금리는 1순위보다 높은 편이라, 두 대출의 월 상환액을 합쳐서 새 대출과 비교해 봐야 합니다. 합쳐 보면 생각보다 차이가 줄어드는 경우도 있거든요.
파는 쪽 군인 가정이 꼭 챙겨야 할 것도 있습니다. 첫째는 책임 면제, 영어로 Release of Liability예요.
이 서류를 서비서에게서 정식으로 받지 않으면, 나중에 인수자가 연체했을 때 원래 대출자에게 책임이 돌아올 수 있습니다. 말로만 괜찮다고 들은 건 아무 소용이 없어요.
둘째는 엔타이틀먼트, 쉽게 말해 VA가 보증해 주는 한도입니다. 인수자가 일반인이면 판 사람의 엔타이틀먼트가 그 집에 묶인 채로 남아요.
그러면 다음 부임지에서 VA 대출로 집을 살 때 쓸 수 있는 한도가 줄어듭니다. 이걸 풀려면 인수자가 자격 있는 재향군인이고, 자기 엔타이틀먼트로 대체하는 Substitution of Entitlement를 해야 합니다.
그래서 군인 판매자는 가격이 비슷하다면 재향군인 인수자를 선호하는 경우가 많아요. 이건 사는 쪽 입장에서도 알아두면 협상할 때 도움이 됩니다.
매물 찾는 방법은 어렵지 않습니다. 매물 설명에서 assumable이라는 단어를 검색하거나, 인수형 매물만 따로 모아 보여주는 사이트를 이용하면 돼요.
마음에 드는 매물이 있다면 계약 전에 서비서 이름, 남은 잔액, 현재 금리, 연체 여부를 리스팅 에이전트를 통해 먼저 확인하세요. 이 네 가지가 나와야 계산이 됩니다.
그리고 인수 경험이 있는 에이전트와 대출 담당자를 붙이는 게 좋습니다. 절차 자체가 일반 매매와 달라서, 처음 해보는 사람끼리 진행하면 중간에 서류가 꼬이기 쉬워요.
개인적으로는 인수형 매물이 모두에게 맞는 답은 아니라고 봅니다. 현금 여력이 있고 이 집에 오래 살 계획이라면 가장 먼저 검토할 만한 선택지예요.
반대로 에퀴티 갭이 크고 몇 년 안에 다시 이사할 가능성이 있다면, 새 대출과 숫자를 나란히 놓고 따져보는 게 맞습니다. 나라면 두 시나리오의 5년 총비용부터 뽑아보겠어요.
이 글의 VA 규정은 VA 공식 안내와 Circular 26-23-27, 26-24-17 기준이고, 2026년 10월 현재 내용입니다. 세부 조건은 서비서마다 운영 방식이 다를 수 있으니 계약 전에 꼭 직접 확인하세요.
 니공갈타도



 Wardo |

 Premium Gas 캠프 |

 CA Real Estate |

 cheesepup |

 breezem |
 Springs Korea |
 Colorado Lee |
 미국살면서 총기관련 궁금한거 |
 summita |
 business lim |
 Make My Day |
 Fros Pro |
 lioness |
 La Bean |
 미국역사 이러쿵 저러쿵 |
 Monte Sori |
 U donn |
 Sarah's Blog |
 Holy Cow |
 monster |
 houston mama |
 Reggae Party |
 Thou Thou |
 Tennessee Land |
 custard |
 침한방코리아 ACU |
 See 사우스캐롤라이나 |