
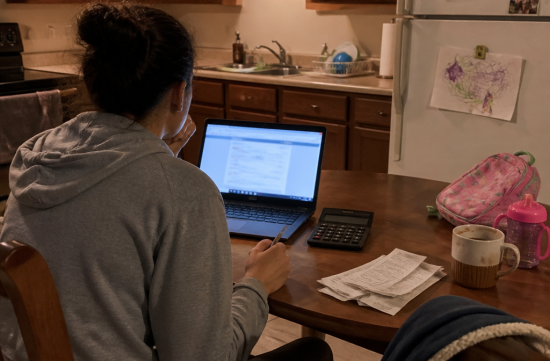
지난주 점심시간에 회사 선배가 베네핏 안내 메일을 보다가 갑자기 소리를 질렀어요. "Dependent Care FSA가 7,500달러래! 이거 원래 5,000 아니었어?"
맞아요, 원래 5,000달러였어요. 그것도 1986년부터 거의 그대로였다니, 솔직히 좀 황당했어요.
2025년 7월 4일 서명된 One Big Beautiful Bill Act로 이 한도가 2026년 1월 1일부터 7,500달러로 올랐어요. 부부가 따로 신고하면 각각 3,750달러고요.
그런데 막상 알아보니 "무조건 올리세요"라고만 말하기엔 챙겨볼 게 꽤 있더라고요. 오픈 인롤먼트 시즌이니까 하나씩 정리해볼게요.
먼저 기본부터요. Dependent Care FSA는 탁아비를 세전 월급에서 떼어 모아뒀다가 돌려받는 계좌예요.
대상은 13세 미만 자녀, 혹은 혼자 생활하기 어려운 배우자나 부양가족의 돌봄 비용이에요. 데이케어, 방과후 프로그램, 여름 데이캠프가 대표적이죠.
반대로 숙박하는 오버나이트 캠프나 킨더가든 이상 학비는 안 돼요. 부부라면 둘 다 일하거나 학생이어야 한다는 조건도 있고요.
숫자로 보면 확 와닿아요. 연방 소득세 22% 구간이라면 소득세에 FICA 7.65%까지 빠지니까, 7,500달러를 꽉 채우면 1년에 2,223달러가 덜 나가요.
테네시는 주 소득세가 없어서 주세 절감은 없어요. 대신 연방세와 FICA만으로도 충분히 의미 있는 금액이에요.
테네시 아동청소년위원회의 2025 State of the Child 보고서를 보면, 영아 센터형 보육비 중간값이 연 1만 3,926달러였어요. 주립대 학비보다 비싸다는 얘기에 한숨이 절로 나오더라고요.
이 정도 보육비를 내는 집이라면 7,500달러는 금방 채워요. 올리는 게 이득일 가능성이 높은 이유죠.
그런데 여기서 첫 번째 함정! 한도가 올랐다고 모든 회사가 자동으로 7,500달러를 허용하는 건 아니에요.
법이 정한 건 상한선이고, 실제 한도는 회사의 Section 125 플랜 문서가 정해요. 회사가 5,000달러를 유지하기로 했을 수도 있으니 인롤먼트 화면에서 최대 금액부터 확인하세요.
두 번째는 연봉이 높은 분들 얘기예요. 회사는 매년 nondiscrimination test라는 걸 통과해야 하는데, 고소득 직원만 많이 넣으면 테스트에 걸려요.
2026년 기준으로는 전년도 보수가 16만 달러를 넘으면 highly compensated employee로 분류돼요. 이 경우 연중에 회사가 기여액을 줄여버릴 수 있다는 점, 알아두세요.
세 번째가 제일 중요해요. 연방 Child and Dependent Care Tax Credit과 같은 돈을 이중으로 쓸 수 없어요.
세액공제 대상 비용 한도는 아이 한 명 3,000달러, 둘 이상 6,000달러예요. 그런데 FSA로 비과세 받은 금액만큼 이 한도가 깎여요.
그러니까 아이 둘인데 FSA를 7,500달러 채우면 세액공제로 쓸 수 있는 비용은 0이 돼요. 여기서 어느 쪽이 나은지 계산이 갈려요.
같은 법으로 세액공제율도 2026년부터 최대 50%로 올랐어요. 조정총소득이 1만 5,000달러 이하면 50%, 4만 3,001달러부터 부부 합산 15만 달러까지는 35%예요.
아이 둘에 부부 합산 소득이 4만 3,001달러에서 15만 달러 사이, 연방 12% 구간인 집을 예로 들어볼게요. FSA 7,500달러로 아끼는 돈은 1,473달러인데, 세액공제는 최대 2,100달러예요.
이 경우엔 오히려 세액공제가 더 커요. 다만 이 공제는 환급형이 아니라서, 낼 세금이 그만큼 있어야 다 받을 수 있어요.
반대로 아이가 한 명이면 세액공제는 35%여도 최대 1,050달러라서, 대부분 FSA 쪽이 유리해요. 소득이 높아 공제율이 20%로 내려가는 집도 FSA가 낫고요.
네 번째는 use-it-or-lose-it이에요. 헬스 FSA와 달리 탁아비 FSA는 이월이 안 되고, 회사에 따라 최대 2개월 15일의 유예기간만 있을 수 있어요.
또 쌓인 잔액까지만 돌려받는 구조라서, 1월에 큰 등록금을 내면 몇 달에 걸쳐 나눠 받게 돼요. 현금 흐름도 미리 생각해두세요.
그래서 제 추천 순서는 이래요. 내년 보육비를 영수증 기준으로 먼저 계산하고, 회사 한도를 확인해요.
그다음 FSA 절세액과 세액공제액을 나란히 놓고 비교해요. 결정은 인롤먼트 마감 전에, 한 번 정하면 결혼이나 출산 같은 qualifying life event 없이는 연중에 못 바꾸니까요.
솔직히 7,500달러도 1만 3,000달러가 넘는 보육비 앞에선 부족해요. 인플레이션 연동도 안 돼서 몇 년 뒤엔 또 낡은 숫자가 될 거예요. 돌봄 지원은 이것보다 훨씬 과감해져야 한다고 생각해요.
그래도 지금 받을 수 있는 건 확실히 챙겨야죠. 집마다 소득과 신고 방식이 다르니 애매하면 세무사나 회사 HR 베네핏 담당자에게 꼭 확인해보세요.
저는 선배한테 계산 시트까지 만들어줬어요. 여러분도 이번 오픈 인롤먼트, 그냥 작년 숫자 복붙하지 말고 딱 10분만 투자해보세요!
 VelvetTrail75


 morvex37 |
 아리송한 미국이민생활 |
 수염난 딸기 스무디 |
 Heart Ticker |
 Duck Duck Go |
 미국 기상청 뉴우스 |
 cloudnest |
 ttano |
 Reggae Party |
 Thou Thou |
 Tennessee Land |
 custard |
 침한방코리아 ACU |
 See 사우스캐롤라이나 |
 dorex |
 Taek Jun |
 Choi Cho |
 아노바 미국 미용정보 |
 whiskerbread |
 Yo Lock Me Up |
 pecantop |
 self-evaluation |
 Wardo |
 stalion |
 anchor |
 언제나 함박웃음 |
 The Long Shot |
 안졸리냐졸려 blog |