
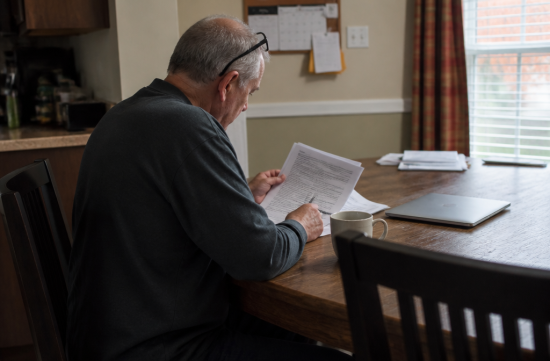
지난주에 매장으로 오일 체인지 받으러 오신 단골 고객님이 대기실에서 한숨을 쉬고 계셨어요. "올해는 어드밴티지 그만두고 메디갭으로 가려고 했는데, 보험회사에서 거절당했어요."
이유를 여쭤보니 작년에 심장 쪽으로 입원을 한 번 하셨대요. 그 한 줄 때문에 신청서가 그냥 돌아왔다는 거예요.
저도 처음엔 귀를 의심했어요. 메디케어 오픈 인롤먼트 때 플랜 바꾸는 건 누구나 되는 거 아니었나 싶었거든요.
그래서 제대로 찾아봤어요. 결론부터 말씀드리면, 어드밴티지에서 오리지널 메디케어로 돌아가는 건 자유지만 메디갭 가입은 전혀 다른 이야기예요.
올해 메디케어 오픈 인롤먼트는 10월 15일부터 12월 7일까지예요. 이 기간에 Medicare Advantage를 끊고 오리지널 메디케어로 돌아가는 건 얼마든지 가능해요.
1월 1일부터 3월 31일까지 열리는 어드밴티지 오픈 인롤먼트 때도 한 번은 오리지널 메디케어로 옮길 수 있고요.
문제는 오리지널 메디케어만으로는 본인부담금 상한이 없다는 점이에요. 그래서 대부분 메디갭, 즉 Medicare Supplement를 같이 붙이려고 하시죠.
그런데 메디갭 보험사는 이 오픈 인롤먼트 기간과 상관이 없어요. 법적으로 무조건 받아줘야 하는 시기, 이른바 guaranteed issue가 아니면 건강심사, 즉 medical underwriting을 할 수 있거든요.
건강심사에서 보는 항목도 꽤 구체적이에요. KFF 자료를 보면 최근 입원 여부, 복용 중인 약, 아직 받지 않은 검사나 수술 권고 같은 걸 묻는다고 해요.
암, 울혈성 심부전, 합병증이 있는 당뇨, 알츠하이머 같은 질환이 있으면 가입 자체를 거절할 수 있어요. 받아주더라도 보험료를 더 높게 매기는 경우도 있고요.
KFF가 2024년 10월에 낸 분석에 따르면, 65세 이상 어드밴티지 가입자 중 90%, 인원으로 2,240만 명이 사는 주에는 이런 보호 장치가 따로 없대요. 체험 기간이 지나면 건강심사를 피하기 어렵다는 뜻이에요.
이 숫자 보고 솔직히 좀 놀랐어요. 65세 이상 가입자 열 명 중 아홉 명이 같은 함정 앞에 서 있는 셈이니까요.
연중 누구에게나 보장 가입을 의무화한 곳은 코네티컷, 매사추세츠, 메인, 뉴욕 네 개 주뿐이에요. 사우스캐롤라이나는 여기에 없어요.
요즘 몇몇 주에 있는 생일 규칙, birthday rule도 사우스캐롤라이나에는 없어요. 연방 최소 기준만 따르는 주라서 선택지가 좁은 편이에요.
그렇다고 길이 아예 없는 건 아니에요. 연방법이 정해둔 trial right, 그러니까 체험 권리가 있거든요.
첫째, 65세에 처음 메디케어 자격이 생겼을 때 바로 어드밴티지에 가입했다면, 가입 후 첫 1년 안에는 건강심사 없이 메디갭으로 돌아갈 수 있어요. 이때는 주에서 판매하는 메디갭 플랜 아무거나 고를 수 있어요.
둘째, 원래 메디갭이 있었는데 처음으로 그걸 해지하고 어드밴티지에 들어간 경우예요. 12개월 안에 마음을 바꾸면 예전 보험사가 같은 상품을 팔고 있을 때 그 플랜으로 돌아갈 수 있어요.
그 상품이 없으면 Plan A, B, K, L 중에서 고를 수 있어요. 2020년 이전에 메디케어 자격이 생긴 분이라면 C와 F도 가능하고요.
셋째, 가입한 어드밴티지 플랜이 우리 지역에서 철수하거나 메디케어 계약을 끝내는 경우에도 보장 가입 권리가 생겨요. 가을마다 오는 플랜 변경 안내문을 꼭 뜯어봐야 하는 이유예요.
여기서 절대 놓치면 안 되는 숫자가 63일이에요. 어드밴티지 보장이 끝난 날로부터 63일 안에 메디갭을 신청해야 이 권리가 살아 있어요.
그 고객님은 어드밴티지를 5년 넘게 쓰셨으니 체험 권리는 이미 지나간 상태였어요. 결국 올해는 지금 플랜을 그대로 유지하기로 하셨대요.
제가 차 파는 일을 오래 하면서 배운 게 하나 있어요. 계약서 사인하기 전에 되돌릴 방법부터 확인하는 사람이 결국 손해를 안 보더라고요.
메디케어도 똑같아요. 어드밴티지를 끊기 전에 메디갭 신청서부터 넣고, 승인 레터를 손에 쥔 다음에 해지하는 순서로 가셔야 해요.
순서를 거꾸로 하면 어드밴티지는 이미 끊겼는데 메디갭은 거절당해서 오리지널 메디케어만 남는 상황이 될 수 있어요. 이게 제일 무서운 시나리오예요.
처방약도 챙기셔야 해요. 어드밴티지에 들어 있던 약값 보장이 같이 사라지니까 별도 Part D 플랜을 따로 가입해야 하거든요.
어디서부터 시작할지 막막하시면 주 정부 노인국 산하에서 운영하는 무료 상담 서비스 I-CARE를 이용해 보세요. 사우스캐롤라이나의 SHIP 프로그램이고 보험 판매와는 관계없는 곳이에요.
본인 병력이나 약 복용 상황에 따라 결과가 크게 달라지니까, 신청 전에 이런 상담사나 믿을 만한 보험 전문가에게 꼭 한 번 확인받으시길 권해요.
일부에서는 모든 주가 뉴욕처럼 연중 보장 가입을 의무화해야 한다고 주장해요. 그런데 미네소타 추정 자료를 보면 이런 제도를 도입하면 첫해 평균 보험료가 6% 오를 수 있다고 해요.
저는 전부 의무화하기보다는 65세 첫 선택과 첫 1년 체험 기간을 제대로 알리는 게 먼저라고 봐요. 비용은 결국 건강하게 미리 가입한 사람들이 나눠 내게 되니까요.
지금 어드밴티지를 쓰시면서 올가을 메디갭 전환을 고민 중이시라면, 12월 7일 전에 건강심사 결과부터 받아보세요. 해지 버튼은 그다음이에요.
 키위헬스요정


 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 AliAluAlo Blog |
 urbanmint |
 See 사우스캐롤라이나 |

 침한방코리아 ACU |
 dorex |
 Taek Jun |
 Choi Cho |
 아노바 미국 미용정보 |
 whiskerbread |
 Yo Lock Me Up |
 pecantop |
 self-evaluation |
 Wardo |
 stalion |
 anchor |
 언제나 함박웃음 |
 The Long Shot |
 안졸리냐졸려 blog |
 투자초보기업정보백과 |
 sweetfox |
 ceporta |
 건강검진 기초체력 관리 |