
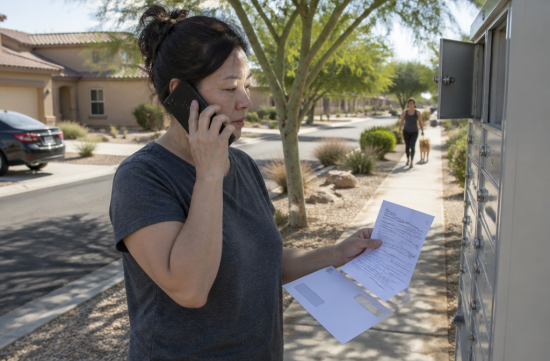
남편 회사가 갑자기 구조조정을 하면서 석 달째 수입이 반으로 줄었다는 분의 연락을 받은 적이 있습니다. 첫 질문은 "모기지를 한 번 밀리면 바로 집을 잃게 되나요?"였습니다.
결론부터 말씀드리면, 한 달 연체가 곧 압류는 아닙니다. 다만 그다음 몇 주 동안 무엇을 하느냐에 따라 결과가 크게 달라집니다.
요즘 뉴스에서 모기지 연체 위기라는 표현이 자주 보이는데, 먼저 숫자를 차분히 보겠습니다. ICE의 2026년 8월 자료 기준 전국 모기지 연체율은 3.53%였습니다.
전년보다 0.10%포인트 올랐지만, 2019년 8월보다는 0.35%포인트 낮은 수준입니다. 전국 평균만 놓고 보면 위기라는 말은 조금 앞서간 표현입니다.
90일 이상 밀린 심각 연체 비율은 1.04%로, 팬데믹 이전 몇 해의 8월 평균과 비슷했습니다. 9월과 10월 수치는 이 글을 쓰는 시점에 아직 확인하지 못했습니다.
신경 쓰이는 부분은 따로 있습니다. 압류 진행 중인 대출 비율이 0.54%로, 2020년 2월 이후 가장 높은 수준과 같았습니다.
ICE는 올해 내내 이 압박이 FHA 대출에 몰려 있다고 짚어왔습니다. 첫 집을 적은 다운페이로 장만한 가정이 많이 쓰는 대출이라, 한인 가정에도 남의 일이 아닙니다.
그럼 다시 처음의 그 가정으로 돌아가 보겠습니다. 이분이 가장 먼저 들은 단어가 포어베어런스와 론 모디피케이션이었습니다.
포어베어런스는 일정 기간 상환을 멈추거나 줄여주는 임시 조치입니다. 대출 조건 자체는 그대로 둡니다.
여기서 많은 분이 오해하십니다. 멈춘 금액이 없어지는 것이 아니라 나중에 갚아야 하고, 그동안 이자도 대개 계속 붙습니다.
유예가 끝나면 밀린 돈을 한 번에 내거나, 몇 달에 나눠 내거나, 대출 끝으로 미루는 방식 중 하나로 정리합니다. 어떤 방식이 가능한지는 대출 종류와 서비서에 따라 다릅니다.
론 모디피케이션은 성격이 다릅니다. 금리, 상환 기간, 때로는 원금 구조까지 바꿔서 매달 내는 금액을 오래 감당할 수 있게 고치는 영구 조치입니다.
쉽게 말해 포어베어런스는 잠깐 숨 돌리는 시간이고, 모디피케이션은 아예 계약을 다시 맞추는 일입니다. 수입이 언제 돌아오느냐가 둘을 가르는 기준이 됩니다.
그 가정은 남편분이 두 달 안에 새 직장을 구할 가능성이 높았습니다. 그래서 짧은 포어베어런스로 버티고, 끝난 뒤 분할 상환으로 정리하는 쪽을 택했습니다.
만약 수입이 예전 수준으로 돌아올 전망이 없었다면 이야기가 달라집니다. 유예만 받고 끝나면 몇 달 뒤 밀린 돈이 한꺼번에 돌아와 더 큰 벽이 되기 때문입니다.
그런 경우라면 처음부터 모디피케이션을 함께 문의하는 편이 낫습니다. 실제로 유예를 먼저 쓰고 사정이 나아지지 않으면 모디피케이션으로 넘어가는 경우도 많습니다.
FHA 대출이라면 한 가지 더 알아두셔야 합니다. HUD 지침이 바뀌면서 2025년 10월부터 영구적인 주택 유지 조치는 원칙적으로 24개월에 한 번만 받을 수 있게 됐습니다.
예전처럼 여러 번 기댈 수 있다고 생각하시면 안 된다는 뜻입니다. 한 번 받을 때 정말 감당 가능한 조건인지 꼼꼼히 따져보셔야 합니다.
시간표도 알아두시면 마음이 덜 급해집니다. 연방 규정인 Regulation X에 따라 서비서는 보통 연체가 120일을 넘기 전에는 첫 압류 절차를 시작할 수 없습니다.
또 경매일 37일보다 앞서 완성된 조정 신청서를 내면, 서비서는 그 심사를 끝내기 전까지 경매를 진행할 수 없습니다. 서류를 일찍, 빠짐없이 내는 것이 그래서 중요합니다.
애리조나는 법원을 거치지 않는 트러스티 세일 방식이 일반적입니다. 매각 통지가 기록된 날로부터 91일째 이전에는 경매를 열 수 없습니다.
그리고 경매 전날 오후 5시까지 밀린 금액을 갚으면 대출을 원상회복할 수 있습니다. 경매가 끝난 뒤에는 되찾을 길이 사실상 없으니 그 전에 움직이셔야 합니다.
그렇다면 지금 당장 무엇부터 해야 할까요. 저라면 첫 연체가 생기기 전, 아니면 생긴 바로 그 주에 서비서에 전화하겠습니다.
전화할 때는 수입이 줄어든 이유와 언제쯤 회복될지 솔직하게 말하는 것이 좋습니다. 통화 날짜와 담당자 이름은 꼭 적어두세요.
월급 명세서, 실업수당 통지서, 은행 내역 같은 서류는 미리 모아두시면 신청이 훨씬 빨라집니다. 서류가 빠지면 신청이 미완성으로 처리돼 보호를 못 받는 일이 생깁니다.
HUD가 승인한 주택 상담 기관은 무료로 이런 과정을 도와줍니다. 수수료를 먼저 요구하며 압류를 막아주겠다는 업체는 일단 의심하셔야 합니다.
대출 종류와 주 법, 개인 사정에 따라 선택지가 달라지니 결정 전에는 상담사나 변호사와 꼭 확인하시길 권합니다. 같은 연체라도 처방은 집집마다 다릅니다.
그 가정은 결국 넉 달 만에 정상 상환으로 돌아왔습니다. 오래 이 일을 보면서 느낀 것은, 집을 지킨 분들은 대개 가장 먼저 전화를 건 분들이었다는 점입니다.
 bluestarcreator1966



 silents |

 쵸코 쵸코 Star |

 gentle |

 neapolis |

 moo moo |
 애리조나 AZ 카우보이 |

 Young Kim |
 요리 조리 신나는 주방 |

 business lim |
 tamarindbay |
 Yes Dorian |
 고슴도치방구 이야기 |
 Good Riddle |
 Well Done Sir |
 struct |
 Vision XT |
 Joyce 77 |
 Way to easy |
 dreamer20 |
 lorixa |
 Que Buena |
 스트릿 스마트 블로그 |
 butter 90 |
 날아가는 별똥별처럼 |
 ROLDU WAY |
 dreamming |
 greenloop |