
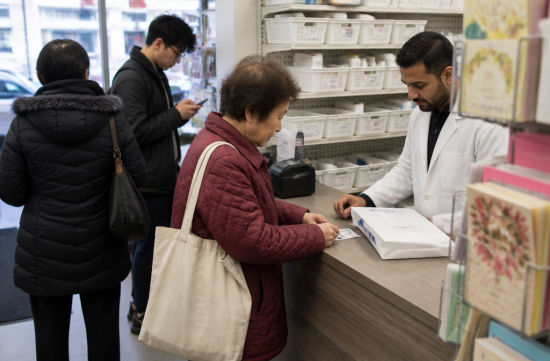
요즘 주변 어르신들 메디케어 서류 봐드리다 보면 꼭 나오는 질문이 있어요. "파트D 있는데 EPIC도 들어야 해? 둘 다 들면 손해 아니야?" 하는 거요.
결론부터 말하면 둘은 경쟁 관계가 아니에요. EPIC은 파트D를 대신하는 게 아니라 파트D 뒤에 붙는 2차 보험이거든요.
EPIC은 뉴욕주가 운영하는 시니어 약값 지원 프로그램이에요. 정식 이름은 Elderly Pharmaceutical Insurance Coverage고, 주 보건국 홈페이지에 2026년 기준 내용이 정리돼 있어요.
자격은 생각보다 넓어요. 65세 이상, 뉴욕주 거주, 그리고 연소득이 싱글 75,000달러, 부부 100,000달러 이하면 돼요.
처음 이 숫자 봤을 때 솔직히 좀 놀랐어요. 저소득층만 되는 줄 알았는데 중산층 은퇴자도 꽤 많이 들어가는 범위더라고요.
단, 풀 메디케이드를 받고 계신 분은 해당이 안 돼요. 그리고 반드시 파트D 플랜이나 약 보장이 포함된 메디케어 어드밴티지 플랜에 가입돼 있어야 해요.
그럼 둘이 어떻게 같이 돌아가냐. 순서가 핵심이에요.
약국에서 약을 사면 먼저 파트D가 계산을 해요. 파트D 플랜에 디덕터블이 있으면 그걸 먼저 채워야 하고, 그 다음부터 EPIC이 2차로 들어와요.
EPIC이 붙으면 본인 부담 코페이가 약값에 따라 3달러, 7달러, 15달러, 20달러 중 하나로 정해져요. 파트D만 있을 때보다 확 내려가는 구조죠.
또 하나 좋은 점은 파트D가 안 덮어주는 일부 약도 EPIC이 커버해 준다는 거예요. 내 약이 해당되는지는 EPIC 쪽에 직접 물어보는 게 제일 확실해요.
EPIC은 소득에 따라 플랜이 두 가지로 나뉘어요. Fee Plan이랑 Deductible Plan이에요.
Fee Plan은 소득이 싱글 20,000달러, 부부 26,000달러 이하인 분들 대상이에요. 전년도 소득에 따라 연회비가 8달러에서 300달러 사이로 나와요.
Fee Plan 회원은 EPIC이 파트D 보험료를 2026년 기준 월 58.82달러까지 대신 내줘요. 메디케어 Extra Help를 풀로 받는 분은 연회비도 면제고요.
Deductible Plan은 그 위 소득 구간이에요. 가입비는 없고, 전년도 소득에 따라 연간 디덕터블이 530달러에서 3,215달러 사이로 정해져요.
이 디덕터블을 채울 때까지는 약값을 내가 내고, EPIC이 그 금액을 추적해요. 다 채우면 그때부터 아까 말한 코페이만 내는 거예요.
여기서 많이들 헷갈리는 포인트가 있어요. 파트D 디덕터블 단계에서 쓴 돈은 EPIC 디덕터블에 안 들어가요.
대신 파트D 디덕터블을 넘긴 뒤에 낸 코페이나 코인슈어런스는 EPIC 디덕터블로 쳐줘요. 이거 모르면 영수증 계산하다가 멘붕 와요.
Deductible Plan도 소득이 싱글 23,000달러, 부부 29,000달러 이하면 파트D 보험료를 벤치마크 금액까지 EPIC이 내줘요.
그보다 소득이 높으면 보험료는 본인이 내지만, 대신 EPIC 디덕터블을 주 정부 안내 기준 706달러 깎아줘요. 2026년 벤치마크 플랜 1년치 보험료에 해당하는 금액이에요.
그리고 파트D 자체에도 본인 부담 상한이 있는데, 2026년은 2,100달러예요. 이걸 채우면 그해 나머지 기간 보장 약은 본인 부담이 없어요.
그럼 상한이 생겼는데 EPIC이 아직 필요하냐고요? 저는 필요하다고 봐요. 2,100달러도 고정 수입으로 사시는 분들한테는 결코 작은 돈이 아니니까요.
타이밍도 중요해요. 지금이 딱 메디케어 연례 가입 기간이고, 12월 7일까지 내년 파트D 플랜을 바꿀 수 있어요.
EPIC은 연중 아무 때나 신청할 수 있어요. 게다가 EPIC 회원이 되면 특별 가입 기간이 생겨서 파트D 플랜을 1년에 한 번 바꿀 수 있다고 주 정부 자료에 나와 있어요.
주의할 점도 있어요. EPIC만 있고 파트D가 없으면 creditable coverage로 인정이 안 돼요. 파트D 늦게 가입하면 붙는 페널티를 EPIC이 막아주지 못한다는 뜻이에요.
그래서 제가 권하는 순서는 이래요. 먼저 내년에 드실 약 목록을 정리하세요.
그 목록으로 Medicare.gov 플랜 파인더에서 파트D 플랜을 비교하세요. 그 다음 EPIC 헬프라인 1-800-332-3742에 전화해서 자격과 플랜 종류를 확인하면 돼요.
혼자 비교하기 어려우면 뉴욕주 HIICAP 무료 메디케어 상담을 이용하는 것도 방법이에요. 약을 바꾸거나 줄이는 문제는 꼭 의사, 약사와 상의하시고요.
개인적으로는 이런 제도가 더 알려졌으면 좋겠어요. 몰라서 못 받는 게 제일 아깝잖아요.
나라면 소득 기준에 걸리는 순간 고민 없이 EPIC부터 신청해 두겠어요. 파트D 하나만 붙잡고 있기엔 너무 좋은 안전망이거든요.
 언제나당신
 볶음면댄스머신

 황제는 성장해야한다 |
 squidogame |
 daddyyo |
 Top Beaches |
 Solo Yolo |
 바실라 새댁 블로그 |


 nova nova |

 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 달려라 DJ DC |
 쌀집아저씨 BLOG |
 Doori Ark |