
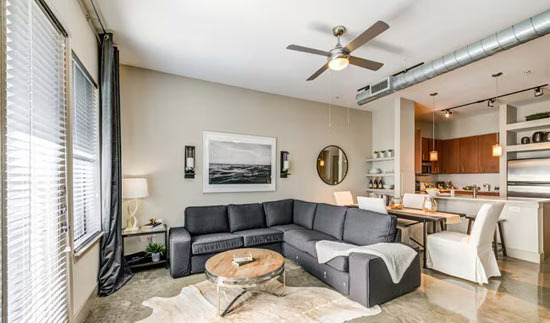
근 몇 년 사이 콘도 관리단에서 보험 갱신 고지서를 받아보면 한숨부터 나온다는 이야기가 많다. 건물 전체를 보장하는 보험료가 크게 오르면서 그 부담이 결국 HOA 관리비나 특별부과금으로 넘어올 수 있기 때문이다.
어빙에서 콘도를 알아보는 분들도 매매가격과 HOA만 확인하고 계산을 끝내면 안 된다. 특히 Las Colinas처럼 콘도가 많은 지역이라면 건물의 보험과 리저브펀드 상태까지 한번 들여다볼 필요가 있다.
현재 Las Colinas 콘도 매물을 보면 가격대가 상당히 넓다. 중위 호가는 약 31만8,000달러이고, 작은 유닛은 20만 달러 후반부터 시작한다. 2~3베드룸은 대략 32만5,000달러에서 44만5,000달러, 고급 유닛은 70만 달러 가까이 올라간다.
문제는 집을 35만 달러에 샀다고 해서 비용 계산이 끝나는 게 아니라는 점이다.
내가 콘도를 산다면 가장 먼저 HOA의 최근 2~3년 재무제표와 예산부터 보겠다. 보험료가 얼마나 올랐고 그 비용을 HOA가 어떻게 감당하고 있는지 확인하는 것이다. 매년 HOA가 큰 폭으로 오르고 있다면 이유가 무엇인지 물어봐야 한다.
두 번째는 리저브펀드다. 엘리베이터, 지붕, 외벽, 배관 같은 공용시설은 언젠가 큰돈을 들여 수리해야 한다. 그런데 HOA가 돈을 충분히 모아놓지 않았다면 어떻게 될까. 결국 소유주들에게 특별부과금, 즉 special assessment를 걷을 가능성이 커진다.
그래서 HOA 회의록도 꼭 봐야 한다. 지붕 교체 이야기가 나왔는지, 보험료 때문에 예산이 부족하다는 이야기가 있었는지, 특별부과금을 검토하고 있는지 살펴보면 된다. 매매 광고에는 안 나오는 이야기가 회의록에는 의외로 그대로 적혀 있다.
보험사 변경 이력도 확인할 만하다. 최근 몇 년 동안 보험회사를 계속 바꿨다면 왜 그랬는지 물어보는 게 좋다. 보험사가 갱신을 거절했거나 보험료가 갑자기 크게 올랐을 가능성도 있기 때문이다.
대출을 받아 콘도를 산다면 문제는 더 중요해진다. 콘도는 내가 대출 자격이 된다고 무조건 융자가 나오는 게 아니다. 건물 자체도 Fannie Mae나 Freddie Mac 등의 콘도 프로젝트 기준을 충족해야 하는 경우가 있다. 보험 보장이나 재정 상태, 소송, 임대 비율 등에 문제가 있으면 대출이 까다로워질 수 있다.
Las Colinas는 그래도 장점이 확실한 동네다. DFW 공항이 가깝고 주변에 기업 오피스가 많아 직장인이나 출장·파견 수요를 기대할 수 있다. 투자용 콘도를 찾는 사람이라면 이런 입지는 매력적이다.
다만 임대 세대가 많은 건물이라면 현재 owner-occupied와 rental 비율이 어느 정도인지 관리사무소에 확인해보는 것도 좋다.
결국 어빙에서 콘도를 살 때는 "집값 얼마, HOA 얼마"만 계산해서는 부족하다. 재산세와 개인 콘도보험은 물론이고 HOA의 건물보험, 리저브펀드, 특별부과금 가능성까지 봐야 실제로 매달 얼마가 들어가는지 감이 잡힌다.
콘도는 내 집 안만 사는 게 아니라 건물의 재정 상태까지 함께 사는 셈이다. 유닛 내부가 아무리 마음에 들어도 HOA 재정이 엉망이면 나중에 골치 아파질 수 있다. 계약서에 사인하기 전에 관리단 서류부터 꼼꼼하게 확인해야 하는 이유가 바로 여기에 있다.
 UrbanTrail86
 Trail84


 cheesepup |
 breezem |
 yentra |
 virex |
 vexon87 |
 yorvik12 |

 tundra66 |
 axelon47 |
 zentra95 |
 Waiting for Godot |
 hazelnut |
 한국소식 미국뉴스 블로그 |
 AH LALA |
 Savion |
 Pintos |
 Good Good |
 oh my salami |
 레몬사이다 기획실장 |
 Way to easy |
 미국 하드코어 밴드 |
 뭐가 달라도 다른 블로그 |
 Pointy |
 Springs Korea |
 nixon |
 mini hometown |
 Gleeee |
 맥모닝불여일견블로그라네 |
 마상궁 블로그 |
 Elastico |