
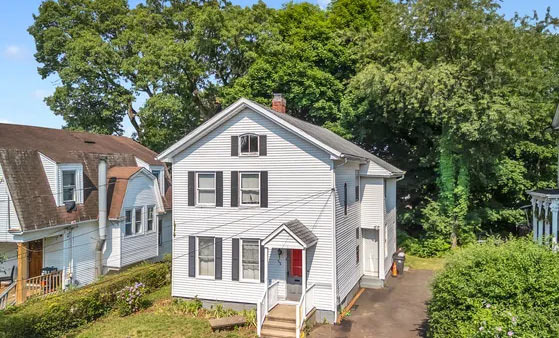
뉴헤이븐에서 집을 알아보다 보면 역시 제일 먼저 걸리는 게 다운페이먼트입니다.
집값이 20만~30만 달러 정도라면 어떻게 한번 해보겠다는 생각이 드는데, 중위 매매가가 38만7,000달러 정도 되니 계산기를 두드려보면 이야기가 달라집니다.
Redfin의 2026년 5월 기준 최근 3개월 자료를 기준으로 38만7,000달러짜리 집을 산다고 해보죠. 5%만 다운해도 1만9,350달러가 필요하고 20%를 넣으려면 7만7,400달러입니다. 특히 20%를 채우느냐 못 채우느냐가 중요한 것이, 컨벤셔널론에서는 보통 20% 미만이면 PMI라는 모기지 보험료가 추가되기 때문입니다.
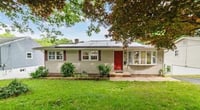
뉴헤이븐은 동네에 따라서 집값 차이도 상당합니다. Zillow 기준 뉴헤이븐 평균 주택가치는 32만3,843달러 정도이고 지난 1년 동안 4.3% 상승했습니다. 그런데 이건 어디까지나 도시 전체 평균입니다. 예일대 주변처럼 교수나 병원 직원, 학생들의 주거 수요가 꾸준한 곳과 조금 떨어진 일반 주택가는 같은 뉴헤이븐이라고 해도 가격 분위기가 꽤 다릅니다.
코네티컷에서 집을 살 때 또 하나 무시하면 안 되는 것이 재산세입니다. 실효 재산세율이 약 1.54% 수준으로 전국에서도 높은 편에 들어갑니다. 더 골치 아픈 것은 같은 뉴헤이븐 카운티 안에서도 타운마다 세율이 다르다는 겁니다. 집값만 보고 싸다고 좋아했다가 재산세 계산해보고 놀라는 경우도 있으니 오퍼 넣기 전에 해당 주소의 실제 세금부터 확인하는 게 좋습니다.
대출도 선택지가 여러 가지입니다. FHA론은 일반적으로 신용점수 580 이상이면 3.5% 다운, 500~579점은 10% 다운이 기본입니다. 컨벤셔널론은 조건에 따라 3% 다운부터 가능한 프로그램도 있습니다. 다만 다운을 적게 하면 월 페이먼트도 올라가고 PMI까지 붙으니 무조건 적게 넣는 것이 유리한 것은 아닙니다.
신용점수도 생각보다 중요합니다. 2026년 7월 초 기준으로 예를 들면 780점 이상은 6.59%, 760점대는 6.66%, 740점대는 6.75%, 700점대는 6.91% 정도의 차이가 나타났습니다. 몇십만 달러를 30년 동안 갚는 모기지에서는 0.2~0.3% 차이도 결국 큰돈입니다. 당장 집을 살 계획이라면 카드빚을 줄이고 신용점수를 관리하는 것도 사실상 다운페이먼트 준비의 일부라고 봐야 합니다.
집값 외에 현금도 더 준비해야 합니다. 클로징 비용이 보통 대출금의 2~5% 정도 들어가고 감정평가, 타이틀 보험, 변호사 관련 비용 등이 따라옵니다. 그래서 5% 다운할 돈만 딱 가지고 집을 사겠다고 생각하면 실제 계약 과정에서 돈이 모자랄 수 있습니다.
다운페이먼트가 부족하다면 CHFA 프로그램도 한번 알아볼 만합니다. 조건이 맞으면 Down Payment Assistance Program을 통해 최대 2만 달러까지 지원받을 수 있고, Time To Own 프로그램도 자격에 따라 상당한 도움을 받을 수 있습니다. 처음 집을 사는 한인 가정이라면 이런 프로그램을 모르고 그냥 은행부터 찾아가는 것보다 먼저 자격 여부를 확인해보는 편이 낫습니다.
오퍼가 받아들여지면 보통 계약가의 1~3% 정도를 얼네스트 머니로 걸게 되고 이 돈은 나중에 클로징할 때 정산됩니다. 인스펙션, 감정평가 컨틴전시, 마지막 워크스루도 빼먹으면 안 됩니다. 특히 예일대 주변처럼 경쟁이 붙는 지역이라고 마음이 급해져서 중요한 조건을 함부로 포기할 필요는 없습니다.
아이들 학교 때문에 집을 사는 한인 가정이라면 학군도 반드시 주소별로 다시 확인하는 게 좋습니다. GreatSchools 점수만 보고 결정하기보다는 실제 배정 학교와 통학거리까지 확인해야 합니다.
결국 뉴헤이븐에서 집을 산다는 것은 38만 달러짜리 집값 하나만 보는 문제가 아닙니다. 다운페이먼트, 재산세, 모기지 금리, PMI, 클로징 비용까지 전부 계산해야 진짜 내가 감당할 수 있는 집값이 나옵니다. 처음 이주하는 분이라면 예일대 근처라는 이유만으로 서둘러 결정하기보다는 몇 군데 동네를 직접 돌아보고 비교해보는 것이 제일 현실적인 방법입니다.
 딸기샴푸방송국
 mintcitytraveler1973




 moo moo |

 ultron78 |

 garlic bread |

 슈크림도어 방탄소면 |

 urbanmint |
 Glassroom |
 Lee Sang Don |
 Dream Mong |
 urban legend |
 coolriver |
 살기좋은 동네, 부촌 정보 |
 Ro Ro Car |
 Amber H |
 Palm 1000 |
 loran |
 donutfield |
 Tennis City |
 sunny7 |
 미국살면서 총기관련 궁금한거 |
 Shoot Me |
 mochifox |
 zucchini |
 Anna Life |
 신나는 에프엠 라디오 |
 pet dog |
 toodin |
 Rosed |