
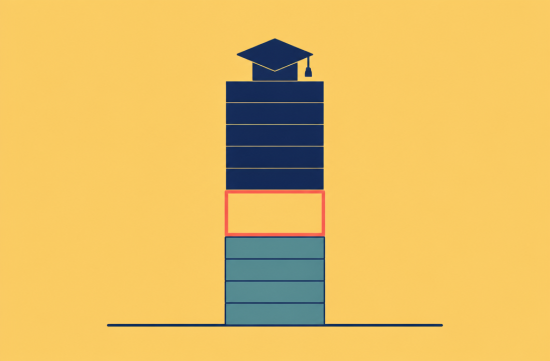
얼마 전 교회 모임 끝나고 커피를 나누는데, 한 집사님이 둘째가 의대 입학 허가를 받았다며 웃으시다가 금방 표정이 굳으셨습니다. 학비 대출 얘기를 꺼내자마자 "그 대출이 없어졌다던데요" 하시더군요.
맞는 말씀입니다. 대학원생이 학비 전액까지 빌릴 수 있었던 연방 Grad PLUS 대출이 2026년 7월 1일부로 신규 대출자에게는 더 이상 나오지 않습니다.
근거는 2025년 7월 4일 서명된 One Big Beautiful Bill Act입니다. 그동안 의대나 로스쿨 가는 집은 연방 무보조 대출을 다 쓰고 모자라는 부분을 Grad PLUS로 채우는 게 거의 공식처럼 통했지요.
이제는 그 공식이 깨졌습니다. 대신 대학원 과정별로 연간 한도와 누적 한도가 새로 정해졌습니다.
일반 대학원생은 연 2만500달러, 누적 10만 달러까지입니다. 석사나 일반 박사 과정이 여기에 들어갑니다.
의대나 로스쿨 같은 전문 학위 과정은 연 5만 달러, 누적 20만 달러까지 빌릴 수 있습니다. 여기에 학부 때 빌린 연방 대출까지 합친 평생 한도 25만7,500달러가 따로 걸려 있습니다.
평생 한도에는 부모가 대신 빌린 Parent PLUS는 들어가지 않는다고 학교 안내문들은 설명합니다. 다만 학부 때 대출을 많이 쓴 자녀라면 대학원에서 쓸 여유가 그만큼 줄어든다는 뜻이니 미리 따져보셔야 합니다.
그럼 어떤 과정이 "전문 학위"로 인정될까요. 교육부 최종 규칙은 의학, 정골의학, 치의학, 수의학, 약학, 검안학, 족부의학, 카이로프랙틱, 법학, 신학, 임상심리학으로 범위를 정했습니다.
간호 대학원은 이 목록에서 빠졌습니다. 그래서 간호 석사나 박사 과정은 일반 대학원과 같은 연 2만500달러 한도를 적용받습니다.
이 부분은 반발이 큽니다. 24개 주 검찰총장들이 5월 19일 연방 법원에 이 규칙을 문제 삼는 소송을 냈고, 간호사 단체들도 별도 소송을 예고했습니다.
소송 결과에 따라 달라질 여지는 있지만, 지금 시점에서 계획을 세운다면 현재 규칙을 기준으로 잡는 게 맞다고 봅니다. 결과를 기다리다 등록 시기를 놓치면 그게 더 큰 손해니까요.
숫자를 한번 나란히 놓아 보겠습니다. AAMC 자료로 2026년 졸업반 의대생의 4년 총 학비와 생활비 중간값은 공립이 29만7,745달러, 사립이 40만8,150달러입니다.
누적 한도 20만 달러와 비교하면 공립도 9만7천 달러 넘게, 사립은 20만 달러 넘게 모자랍니다. 저도 계산해 보고 잠시 말을 잃었습니다.
물론 이건 중간값이라 학교마다, 장학금 받는 정도마다 다릅니다. 그래도 연방 대출만으로 끝까지 가는 길은 사실상 닫혔다고 보셔야 합니다.
그렇다고 이미 다니는 학생까지 바로 끊기는 것은 아닙니다. 기존 학생을 위한 예외, 학교들이 흔히 "레거시" 또는 "임시 예외"라고 부르는 조항이 있습니다.
2026년 6월 30일 기준으로 그 과정에 등록해 있었고, 7월 1일 전에 그 과정으로 연방 직접 대출을 받은 적이 있다면 예전 규칙으로 계속 빌릴 수 있습니다. 기간은 3개 학년도와 남은 예상 수학 기간 중 짧은 쪽입니다.
조심할 점도 있습니다. 여러 학교 안내문에 따르면 과정을 바꾸거나 학기를 쉬면 이 예외가 사라질 수 있습니다.
예전에 다른 과정에서 Grad PLUS를 썼더라도, 7월 이후 새 과정을 시작했다면 새 과정에서는 Grad PLUS를 받을 수 없습니다. 학교마다 세부 해석이 조금씩 다르니 꼭 해당 학교 재정보조실에 서면으로 확인해 두세요.
부모가 대신 빌리면 되지 않느냐는 질문도 자주 듣습니다. 그런데 Parent PLUS는 원래 부양 자녀인 학부생용이라, 대학원생 자녀의 학비에는 쓸 수 없습니다.
게다가 학부 Parent PLUS도 7월 1일부터 처음 빌리는 경우 자녀 1명당 연 2만 달러, 누적 6만5천 달러로 묶였습니다. 의대 가기 전 학부 4년부터 부담 구조가 달라진 셈입니다.
그러면 모자란 돈은 어디서 채울까요. 가장 먼저 볼 곳은 학교 자체 장학금과 학교 기관 대출입니다. 한도 변화 이후 지원을 늘리겠다는 학교들도 있으니 합격 통보를 받으면 재정보조 패키지를 꼼꼼히 비교하셔야 합니다.
이 동네처럼 군과 연방 정부 쪽에 계신 가정이 많은 곳이라면 군 의료 장학 프로그램 HPSP도 한번 알아볼 만합니다. 학비를 지원받는 대신 졸업 후 복무 의무가 따르니 자녀와 충분히 이야기해 보셔야 합니다.
사설 대출은 마지막 순서로 두시길 권합니다. 연방 대출과 달리 금리와 상환 조건이 신용과 보증인에 따라 크게 달라지고, 부모가 공동 서명하면 그 빚은 고스란히 부모 몫이 됩니다.
개인적으로는 이번 변화의 취지 자체는 이해합니다. 한도 없이 빌려주니 학비도 같이 오른다는 지적은 오래전부터 있었으니까요.
다만 그 차액이 그대로 사설 대출로 넘어간다면 학생 입장에서는 더 비싼 돈을 빌리게 될 뿐이라는 걱정이 앞섭니다. 학비가 실제로 내려가는지 몇 년은 지켜봐야 할 일입니다.
제가 그 집사님께 드린 말씀은 단순했습니다. 합격 학교마다 4년 총비용과 장학금을 표로 놓고, 연방 대출 20만 달러로 덮이지 않는 금액부터 확인하시라고요.
대출 조건과 세금, 가족 재정 상황은 집집마다 다르니 결정 전에는 학교 재정보조 담당자나 재정 전문가와 꼭 한 번 상의하시길 바랍니다. 공식 내용은 studentaid.gov에서도 확인하실 수 있습니다.
자녀 진학을 앞둔 집이 주변에 있다면 이 이야기를 한 번 건네 주세요. 미리 아는 것만으로도 선택의 폭이 꽤 넓어집니다.
 기도회부회장
 콩사탕이싫어요

 텍사스 이주 이야기 |
 seadoll |
 둥글게 둥글게 동요천국 |
 new sugar |
 Way to easy |
 Tavelo |
 zonter |

 lumina |

 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 장클로드분당 블로그 |
 달려라 DJ DC |
 쌀집아저씨 BLOG |
 Doori Ark |