
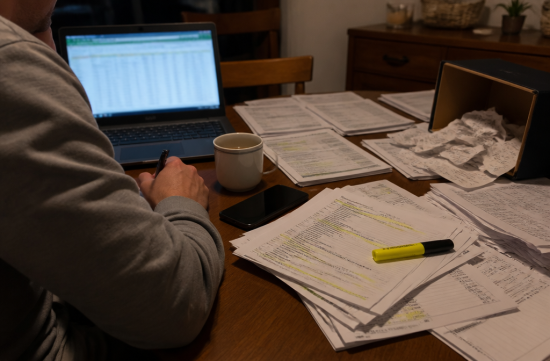
아는 분이 작은 조경 업체를 하는데, 사업 입금도 개인 통장으로 받고 주말 장보기도 사업자 카드로 긁으면서 몇 년을 지냈습니다.
본인 말로는 "어차피 다 내 돈인데 뭐가 문제냐"였죠.
그러다 IRS 감사 통지를 받고 나서야 그게 왜 문제인지 알게 됐다고 합니다. 문제는 세금이 아니라 통장이었어요.
감사관이 제일 먼저 하는 일은 영수증 검사가 아닙니다.
계좌 입금 내역을 통째로 받아서 훑는 겁니다.
IRS 내부 지침(IRM 4.10.4)에는 아예 은행 예금 분석이라는 방법이 명시돼 있어요.
신고된 소득이 장부로 명확히 설명되지 않으면 간접적으로 소득을 재구성하는 절차입니다.
감사 통지서에 적힌 요청 목록을 보면 감이 옵니다.
해당 연도 전체 계좌의 월별 명세서, 취소된 수표 이미지, 카드사 명세서, 결제 대행사 정산 내역이 한꺼번에 요구되거든요.
장부는 그 다음 순서입니다. 감사관은 납세자가 만든 장부보다 은행이 만든 기록을 먼저 보고 생각해 본다는 뜻이죠.
공식 자체는 단순합니다. 전체 입금액에서 계좌 간 이체, 인출했다 다시 넣은 현금, 소득이 아닌 입금을 빼고, 현금으로 지불한 금액을 더하는 방식이죠.
그렇게 계산한 금액이 신고한 총수입보다 크면 그 차액이 미신고 소득 후보가 됩니다.
그 차액이 소득이 아니라는 걸 증명하는 건 감사관이 아니라 납세자 쪽입니다.
부모님이 보내준 돈, 친구한테 빌린 돈, 중고차 판 돈까지 전부 출처를 대야 하는 상황이 되는 거죠.
사업 계좌만 따로 썼다면 설명할 입금이 수십 건이었을 텐데, 섞어 쓴 탓에 수백 건이 됩니다.
시간과 회계사 비용이 거기서 몇 배로 불어납니다. 반대 방향도 똑같이 아픕니다. 공제 쪽이요.
IRS 간행물 583은 사업 계좌를 개인 체킹 계좌와 분리하고 일일 매출은 사업 계좌에 입금하라고 안내합니다.
권고 문구지만, 실제 감사에서는 이게 사실상 기준선처럼 작동해요.
사업 비용이라고 주장하려면 목적과 금액이 기록으로 연결돼야 하는데 한 계좌에서 주유와 외식과 자재비가 뒤엉켜 있으면 그 연결이 끊깁니다.
증빙이 안 되는 공제는 그냥 지워집니다.
공제가 지워지면 추가 세금이 생기고, 추가 세금에는 가산세가 붙습니다.
내국세법 6662조의 정확성 관련 가산세는 과소납부액의 20퍼센트입니다.
개인의 경우 과소신고액이 신고했어야 할 세액의 10퍼센트와 5천 달러 중 큰 금액을 넘으면 중대한 과소신고로 봅니다.
여기서 한 단계 더 나가면 6663조 민사 사기 가산세가 등장하는데, 세율이 75퍼센트예요. 처음 이 숫자를 봤을 때 솔직히 좀 놀랐습니다.
다만 이건 IRS가 명확하고 설득력 있는 증거로 고의성을 입증해야 적용됩니다. 단순히 통장을 섞어 썼다는 사실만으로 바로 붙는 건 아니에요.
기간 문제도 짚고 넘어가야 합니다. 통상 감사 가능 기간은 신고 후 3년입니다.
그렇다고 마음을 놓을 일은 아닙니다. 계약 채무가 아닌 분쟁이나 세금 채권은 또 다른 트랙이니까요.
요즘은 온라인 서비스 대금 결제 앱 때문에 더 복잡합니다.
2025년 7월 4일 서명된 법으로 1099-K 발급 기준이 연 2만 달러이면서 거래 200건으로 되돌아갔어요.
기준선이 올라갔다고 안심하기는 이릅니다.
일부 주는 주 기준이 더 낮고 플랫폼이 연방 기준 아래에서도 자율적으로 발급하는 경우가 있습니다.
정리하면 사업용 체킹 계좌와 카드를 따로 열고, 개인 돈을 넣거나 뺄 때는 출자와 인출로 이름을 붙여 기록하는 겁니다.
결제 앱도 사업용 프로필을 따로 파고, 매달 한 번은 계좌 잔액과 장부를 맞춰두면 됩니다.
저라면 사업을 시작하는 날 제일 먼저 계좌부터 나눌 것 같습니다.
은행 가서 한 시간 쓰는 게 나중에 몇 년치 입금 내역을 한 줄씩 해명하는 것보다 훨씬 싸게 먹히니까요.
 oceanmark
 TwinB
 다이어트포기


 Valley Hong |
 Casa Mia |
 CA Real Estate |
 Eldorado 88 |
 limestone |
 xylora |
 텍사스 이주 이야기 |
 아우라넘치는 WACAM |
 달샤벳 dolstar |
 fantastic |
 nero kim |
 알래스카 연어 바이어 |
 solvix18 |
 미국 정보 뉴스 |
 HAWAII 한인 교회 소식 |
 Raomi News |
 My Love DS |
 열심히 달리는 CPA |
 People Moon |
 Carolina border |
 korian87 |
 dancing in the rain |
 bravo777 |
 yolo1990 |
 zentra95 |
 wishi |
 abox |
 벨그레이 잡학 사전 |