
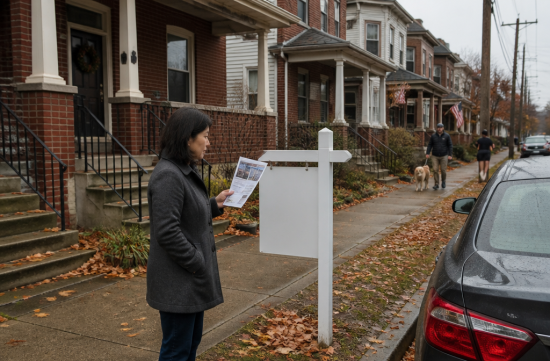
랜스데일 집값과 렌트가 10월에 어떻게 움직였는지 묻는 분들이 많습니다. 결론부터 말씀드리면, 10월 한 달 동안 가장 크게 달라진 것은 집값 자체보다 돈을 빌리는 비용이었습니다.
먼저 기준 시점을 분명히 해 두겠습니다. 11월 초 현재 랜스데일의 10월 거래만 따로 모은 공식 월간 통계는 아직 충분히 나오지 않았습니다.
그래서 이 글은 10월 초에 갱신된 지역 자료와 10월 내내 매주 발표된 모기지 금리를 함께 놓고 보는 방식으로 정리했습니다. 10월 성적표가 아니라 10월에 시장이 서 있던 자리를 확인하는 글이라고 보시면 됩니다.
가장 눈에 띄는 변화는 금리입니다. 프레디맥 주간 조사 기준 30년 고정 평균은 9월 3일 6.71%였는데, 10월 1일에는 7.28%까지 올라와 있었습니다.
10월 8일과 15일에는 7.40%로 정점을 찍었고, 22일 7.32%, 29일 7.24%로 조금 내려오며 한 달을 마쳤습니다. 내려왔다고는 해도 여름의 6%대 중반과 비교하면 여전히 높은 수준입니다.
이 숫자가 실제 지갑에 어떤 의미인지 계산해 봤습니다. 랜스데일 중간 거래가격 37만 9,400달러에 20%를 내고 나머지를 30년 고정으로 빌린다고 가정하면, 원금과 이자만으로 6.71%일 때 월 1,961달러 정도가 나옵니다.
같은 조건에 7.40%를 적용하면 월 2,102달러입니다. 집값이 그대로여도 한 달에 140달러 넘게 더 나가는 셈이고, 재산세와 보험료는 별도입니다.
집값 쪽을 보겠습니다. 부동산 데이터 사이트 Resideline이 10월 3일 갱신한 자료에 따르면, 최근 12개월 랜스데일 중간 거래가격은 37만 9,400달러입니다.
같은 사이트가 9월 초에 낸 수치는 37만 5,000달러였습니다. 한 달 사이 큰 변화는 아니고, 표본이 220건대라 이 정도 차이는 오르내림의 범위 안으로 보는 게 맞습니다.
거래의 절반이 31만 5,000달러에서 47만 5,000달러 사이에 몰려 있다는 점도 참고할 만합니다. 가격대가 좁게 모여 있어 예산 세우기는 수월한 편입니다.
매물이 계약까지 가는 속도는 아직 빠른 편입니다. 같은 자료에서 리스팅부터 계약까지 중간값이 13일, 계약부터 클로징까지는 29일이었습니다.
다만 카운티 전체로 넓혀 보면 분위기가 조금 다릅니다. Realtor.com 자료로 몽고메리 카운티 매물의 중간 시장 체류일은 4월에 27일이었는데 9월에는 41일로 꾸준히 늘었습니다.
활성 매물 수도 4월 1,028건에서 9월 1,283건으로 늘었습니다. 카운티 중간 호가는 6월 54만 9,900달러에서 9월 51만 9,000달러로 내려왔고요.
이런 흐름이 10월에도 이어졌다면, 사는 쪽에서는 고를 매물이 조금 늘고 협상 여지가 생기는 시기일 수 있습니다. 반대로 파는 쪽은 첫 호가를 너무 높게 잡으면 시장에 오래 머물 위험이 커졌다고 봐야 합니다.
렌트로 넘어가 보겠습니다. 렌트카페가 10월 2일 갱신한 랜스데일 평균 렌트는 2,069달러로, 1년 전 2,041달러보다 1.32% 올랐습니다.
침실 수별로는 1베드룸 1,759달러, 2베드룸 2,226달러, 3베드룸 2,790달러입니다. 2베드룸 렌트가 앞서 계산한 모기지 원리금과 거의 비슷한 수준이라는 점이 흥미롭습니다.
사이트마다 숫자가 다르다는 점은 꼭 알고 계셔야 합니다. 줌퍼는 랜스데일 중간 렌트를 1,900달러, 연간 6% 상승으로 보고 있어 렌트카페보다 낮은 가격에 더 가파른 상승을 보여줍니다.
렌트를 구하시는 분이라면 이렇게 정리해 볼 수 있습니다. 전반적인 오름폭은 크지 않아서 재계약 때 무리한 인상을 요구받는다면 근거를 물어볼 여지가 있습니다.
반면 금리가 높아 집 사기를 미루는 사람이 늘면 렌트 수요가 받쳐 주기 때문에, 렌트가 눈에 띄게 내려가기를 기대하기는 어렵습니다.
투자 목적으로 보시는 분께는 계산이 더 빡빡해졌습니다. 2베드룸 렌트 2,226달러를 받아도 7%대 금리라면 원리금에 세금, 보험, 수리비를 더했을 때 현금흐름이 남기 쉽지 않습니다.
그래서 지금 투자 수익을 따질 때는 렌트 수익보다 대출 비중을 얼마나 낮출 수 있느냐가 먼저입니다. 현금 비중이 큰 분과 대출 의존도가 높은 분은 같은 집을 보고도 결론이 정반대로 나올 수 있습니다.
지역 개발 소식도 장기적으로는 변수입니다. 올해 펜브룩 SEPTA역 인근에는 74채 타운하우스와 상가를 넣는 개발안이 논의됐고, 처치 로드 쪽 타운하우스 계획도 보로 의회 안건에 올랐습니다.
이런 공급이 실제로 들어서기까지는 시간이 걸리기 때문에 당장 10월 시세에 영향을 주지는 않습니다. 다만 역세권 주변을 오래 보고 계신 분이라면 승인 진행 상황을 챙겨 둘 만합니다.
지금 집을 알아보신다면 확인할 순서를 이렇게 권하고 싶습니다. 먼저 최근 3개월 같은 동네 실거래가를 보시고, 그다음 해당 매물이 시장에 나온 지 며칠 됐는지 확인하세요.
마지막으로 금리를 지금 고정할지, 셀러 측 크레딧으로 금리를 낮추는 바이다운을 요청할지 대출 담당자와 비교해 보시기 바랍니다. 매물이 오래 머무는 시장일수록 이런 요청이 받아들여질 가능성이 높아집니다.
제 개인적인 판단을 덧붙이자면, 10월의 랜스데일은 집값이 흔들린 달이 아니라 금리 부담이 한 단계 올라간 달이었습니다. 집값 하락을 기다리기보다는 금리가 내려올 때 재융자를 노리는 쪽이 현실적이라고 봅니다.
10월 실거래 통계가 정리되어 나오면 이번 정리가 맞았는지 다시 짚어 보겠습니다. 이 글의 수치는 프레디맥, Realtor.com, Resideline, 렌트카페, 줌퍼 자료를 바탕으로 했습니다.
 메밀묵투다리



 쵸코 쵸코 Star |

 gentle |

 neapolis |

 moo moo |
 ultron78 |
 fantastic |
 Northeastern |
 Ansdal |

 토스터 피자 마술쇼 |
 내사랑 밤비노 알라뷰 |
 Lord Island |
 nero kim |
 알래스카 연어 바이어 |
 solvix18 |
 미국 정보 뉴스 |
 HAWAII 한인 교회 소식 |
 Raomi News |
 My Love DS |
 열심히 달리는 CPA |
 People Moon |
 Carolina border |
 korian87 |
 dancing in the rain |
 bravo777 |
 yolo1990 |
 Valley Hong |
 zentra95 |
 wishi |