
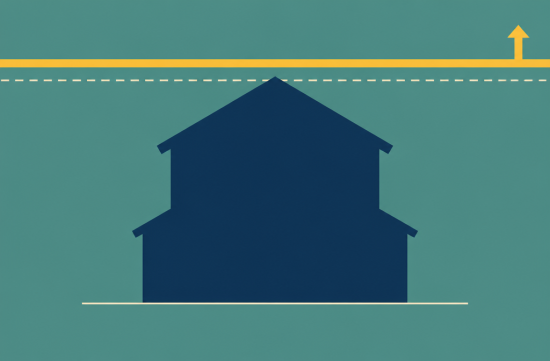
올해 페어팩스 카운티의 컨포밍 대출 한도는 1유닛 주택 기준 1,249,125달러입니다. 뉴스에 자주 나오는 832,750달러는 전국 기본 한도이고, 이 지역의 점보 경계선이 아닙니다.
이 일을 오래 하면서 가장 자주 마주친 오해가 바로 이 대목입니다. 집값이 90만 달러대인데 점보부터 걱정하는 경우가 적지 않습니다.
2027년 한도는 이 글을 쓰는 시점에 아직 나오지 않았습니다. FHFA는 매년 11월 말에 한도를 갱신한다고 안내하고 있고, 작년에는 11월 25일에 발표했습니다.
새 한도는 내년 1월 1일부터 적용됩니다. 지금 돌아다니는 2027년 숫자는 모두 예상치이거나 대출기관의 자체 기준입니다.
한도를 정하는 방식부터 보겠습니다. 기본 한도는 FHFA 주택가격지수의 3분기 대비 3분기 변동을 따라갑니다. 올해 한도는 3.26% 상승을 반영해 806,500달러에서 832,750달러로 올랐습니다.
고비용 지역에는 계산이 하나 더 붙습니다. 지역 중위 주택가치의 115%가 기본 한도를 넘으면 한도가 올라가고, 그 상한은 기본 한도의 150%입니다.
페어팩스의 1,249,125달러가 바로 832,750달러의 150%입니다. 페어팩스가 내년에도 상한 지역으로 남으면 기본 한도와 함께 올라갑니다.
내년 숫자는 대출기관들이 먼저 꺼냈습니다. HousingWire 보도에 따르면 9월에 로켓 모기지는 845,000달러, UWM은 847,440달러, 페니맥은 850,000달러를 1유닛 한도로 내걸었습니다.
한 모기지 정보 사이트는 2.7% 상승을 가정해 기본 한도 855,000달러, 상한 1,282,500달러를 예상합니다. 공식 수치가 아니라 업계 사이트의 계산입니다.
이 예상대로라면 페어팩스 한도는 33,375달러 오릅니다. 그 정도 움직임이면 영향을 받는 범위는 경계선 바로 위의 대출로 좁혀집니다.
센터빌 시세를 대입해 보면 더 분명해집니다. Fox Homes Team이 Bright MLS 자료로 집계한 바로는 작년 11월부터 올해 10월까지 12개월간 중위 매매가가 600,000달러, 거래가 670건입니다. 공식 통계가 아니라 부동산 팀의 자체 집계입니다.
같은 집계에서 유형별 중위가격은 단독주택 890,000달러, 타운하우스 550,000달러, 콘도 348,500달러입니다.
단독주택 중위가격에 20%를 내면 대출은 712,000달러입니다. 전국 기본 한도보다도 낮습니다.
5%만 내면 대출이 845,500달러가 됩니다. 기본 한도는 넘지만 페어팩스 한도에는 한참 못 미치니 점보가 아닙니다.
832,750달러와 1,249,125달러 사이는 보통 high-balance라고 부르는 구간입니다. 같은 컨포밍이어도 일반 구간과 금리나 비용이 다르게 나올 수 있으니 견적에서 따로 확인하셔야 합니다.
진짜 경계선은 더 위쪽에 있습니다. 20%를 낸다고 치면 대출 1,249,125달러는 집값 1,561,406달러에 해당합니다.
예를 들어 160만 달러짜리 집에 20%를 내면 대출은 128만 달러입니다. 올해 한도를 30,875달러 넘습니다.
이때 길은 둘입니다. 다운페이를 30,875달러 더 넣어 컨포밍에 맞추거나, 그대로 점보로 갑니다.
상한이 예상대로 1,282,500달러가 되면 같은 대출이 내년에는 한도 안에 들어옵니다. 물론 아직은 가정입니다.
그렇다면 금리 차이는 얼마나 될까요. MBA 주간 조사를 인용한 보도에 따르면 9월 11일로 끝난 주의 30년 고정 평균 금리는 컨포밍 6.97%, 점보 7.03%였습니다.
9월 한 주의 평균이고 업계 자료마다 편차가 있어서 개인 견적은 다를 수 있습니다. 다만 금리 하나만 보고 해를 넘기기에는 차이가 작을 수 있습니다.
오히려 심사 기준을 먼저 보시는 편이 낫습니다. 점보는 패니메이와 프레디맥 기준이 아니라 대출기관 자체 기준을 따르기 때문에 예치금과 소득 서류 요구가 은행마다 다릅니다.
대출기관의 조기 한도는 주의해서 읽어야 합니다. 제가 확인한 보도는 일반 지역 기본 한도와 알래스카, 하와이 숫자만 다루고, 페어팩스 같은 고비용 카운티 적용 여부는 밝히지 않았습니다.
한 정보 사이트는 새 한도 적용 전에는 현재 한도를 넘는 대출을 패니메이와 프레디맥에 넘길 수 없다고 설명합니다. FHFA 숫자가 대출기관 숫자보다 낮으면 그 초과분이 문제가 됩니다.
그래서 세 가지는 서면으로 받아 두시기 바랍니다. 페어팩스에 적용하는 한도가 얼마인지, 클로징을 1월 1일 이후로 잡아야 하는지, FHFA 숫자가 다르면 조건이 어떻게 바뀌는지입니다.
점보 대출을 이미 쓰고 계신 분은 잔액부터 보십시오. 한도가 올라도 기존 대출이 저절로 바뀌지는 않고, 재융자 비용까지 계산해야 이득을 알 수 있습니다.
공식 숫자는 발표 후 FHFA 사이트의 카운티별 표에서 Fairfax County를 찾아 확인하면 됩니다. 블로그나 광고에 나온 숫자로 판단하지 않으셨으면 합니다.
저라면 아직 계약 전일 경우 이달 말 발표를 보고 움직이겠습니다. 이미 계약이 진행 중이라면 예상치 기준 3만 달러대의 한도 변화를 기대하며 일정을 흔들지는 않겠습니다.
경계선에 걸린 집이라면 결국 변수는 한도보다 다운페이 여력입니다. 대출 조건은 개인 상황에 따라 다르니 최종 판단은 대출 담당자, 재정 전문가와 함께 확인하시기 바랍니다.
 SunnyBridge92
 ThePunisher



 uplifted |

 Dr. Kelso |

 silents |
 쵸코 쵸코 Star |
 gentle |
 victoria jung |
 Virginia 나비엄마 |
 Brandon B. |
 내년에 꼭 부자되자 |
 nova nova |
 figtop |
 Yahoo LALA |
 코리아 뉴스 경제 소식 |
 calvor |
 timistic |
 Lee Sang Don |
 The Long Shot |
 Univ Student |
 대머리 독수리 오형제 |
 Tora Tora |
 pandaworld |
 lumix88 |
 choi family |
 Lansinger |
 대왕 오징어와 고구마슈 |
 InJung Gu |
 cake money |
 swiftlane |