
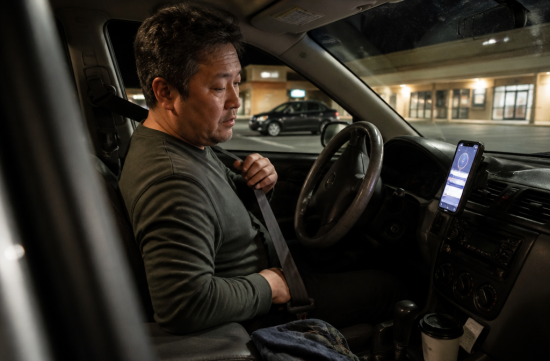
보험 갱신 고지서 열어보고 한숨 쉬는 계절이 또 왔네요. 그런데 요즘 보험사들은 앱만 깔면 깎아준다고 다들 손짓을 합니다.
판다처럼 느릿느릿 다니는 저 같은 사람은 솔깃할 수밖에 없죠. 다만 광고 문구는 일단 의심하는 버릇이 있어서 공식 페이지부터 뒤져봤습니다.
결론부터 말하면 이 앱은 모두에게 주는 할인이 아니에요. 운전 패턴에 따라 이득과 손해가 꽤 선명하게 갈립니다.
먼저 판돈부터 볼까요. Bankrate 집계로 Kansas 풀커버리지 평균은 연 2,477달러, Kansas City는 연 2,801달러입니다.
Experian의 2026년 5월 집계로는 Kansas 풀커버리지가 연 2,513달러예요. 집계 방식이 달라 숫자는 조금씩 어긋나도, 부담스러운 돈인 건 똑같습니다.
Bankrate의 2,801달러를 반으로 나누면 6개월에 1,400달러 남짓이죠. 여기서 10%면 140달러, 30%면 420달러니까 눈길이 갈 만합니다. 물론 이건 제가 해본 단순 가정 계산이에요.
Progressive Snapshot부터 볼게요. 공식 페이지에는 갱신 때 할인을 받은 고객이 평균 328달러를 아꼈다고 나옵니다. 6개월 보험 기준이고요.
그 문장을 잘 읽어보세요. 할인을 받은 사람들끼리의 평균입니다. 할인을 못 받은 사람은 애초에 계산에서 빠져 있어요.
같은 페이지에 10명 중 2명 정도는 요율이 오른다고도 적혀 있습니다. 겨우 2명이라는 말투인데, 그 2명이 내가 될 수도 있잖아요.
가입할 때 평균 164달러 할인도 내세웁니다. 하지만 신규 고객 전용이고 갱신하면 끝나요. 첫 고지서만 보고 좋아하면 안 되는 이유입니다.
State Farm Drive Safe & Save는 공식 페이지에 최대 30%라고 써놨어요. 각주를 보면 주마다 다르다고 달려 있습니다.
리뷰 사이트에는 절대 안 오른다는 설명이 많더군요. 그런데 공식 페이지는 조정 폭이 갱신 때마다 늘 수도 줄 수도 있다고 적었습니다. 저마일 할인을 받다가 연 7,500마일을 넘기면 오를 수 있다는 내용도 있고요.
Allstate Drivewise는 자료마다 최대 할인이 25%, 40%로 엇갈립니다. 점수가 나쁠 때 오르는지도 명확한 답을 못 찾았으니 에이전트에게 직접 물어보세요.
Progressive가 보는 건 급제동, 급가속, 주행량, 운전 시간대입니다. 전화 사용은 일부 주에서 모바일 앱을 쓸 때만 본다네요.
State Farm은 급가속, 급제동, 급코너링, 제한속도 8마일 이상 과속을 봅니다. 연간 주행거리도 들어가요.
폰 사용 기준도 재밌습니다. 차가 달리는 중에 폰이 움직이고 화면까지 켜져 있으면 잡힌대요. 거치대 없이 손에 들고 내비를 보는 분들은 조심하셔야겠어요.
유리한 쪽은 그림이 뻔합니다. 재택근무나 짧은 출퇴근으로 많이 안 타는 사람, 낮에 주로 다니는 사람, 밟는 게 얌전한 사람이죠.
불리한 쪽은 밤에 일하는 분들입니다. Progressive는 주말 밤 12시부터 새벽 4시까지 운전을 줄이라고 안내해요.
식당이나 가게 문 닫고 집에 가는 시간이 딱 거기 걸리는 한인 사장님들 많으시죠. 운전을 아무리 곱게 해도 시간대에서 깎일 수 있으니 억울한 구조입니다.
장거리 통근자도 계산을 잘 해봐야 해요. 주행량 자체가 점수에 들어가는 데다, 막히는 고속도로에선 급제동이 나오기 쉽거든요.
이 동네라면 우박도 빼놓을 수 없죠. 우박 피해는 comprehensive가 있어야 보상되고, 앱 점수가 만점이어도 하늘에서 떨어지는 건 못 막습니다.
데이터 문제도 짚고 가야 합니다. FTC는 2026년 1월 GM과 OnStar에 대한 명령을 확정했어요. Smart Driver 운전 기록이 LexisNexis, Verisk 같은 데이터 업체를 거쳐 보험사로 넘어간 일이 발단이었습니다.
GM은 앞으로 5년간 소비자 신용정보 업체에 위치와 운전 데이터를 넘길 수 없고, 수집할 때는 명시적 동의를 받아야 합니다. 저는 이 사건이 제일 찜찜했어요. 내 운전대 잡는 버릇이 상품이 된 거니까요.
그래도 좋은 면은 있습니다. Marketing Science에 실린 연구에서는 이런 프로그램 참가자들의 급제동이 6개월 뒤 평균 21% 줄었대요. 얌전히 밟으면 사고 위험도 기름도 덜 쓰는 셈이니 지구 입장에서도 나쁠 건 없죠.
한국에서 티맵 점수로 보험 할인 받아보신 분들에겐 익숙한 그림일 겁니다. 다만 미국에서는 회사마다 불리해질 수 있는 조건이 다르니, 그 기억만 믿고 덜컥 켜진 마세요.
저라면 앱부터 깔지 않겠습니다. 지난 2주 동안 자정 넘어 운전한 날, 주행거리, 막히는 구간 비중부터 스스로 따져볼 거예요.
그다음 에이전트에게 세 가지만 묻습니다. 점수가 나쁘면 오르는지, 몇 달을 측정하는지, 데이터는 누구에게까지 가는지요.
비교는 가입 할인이 아니라 갱신 후 금액으로 하세요. 앱 없는 다른 회사 견적도 같이 놓고 보면 답이 금방 나옵니다.
Kansas에서 되는지도 꼭 확인하시고요. State Farm이 제외 주로 든 곳에 Kansas는 없지만 공식 페이지에 Kansas를 콕 집어 적진 않았습니다.
제 선택은 분명합니다. 밤 운전 적고 많이 안 타면 켜볼 만하고, 밤장사 하시면 앱 말고 견적 비교가 낫습니다. 판다는 오늘도 대나무 뜯듯 천천히 브레이크를 밟아보렵니다.
 urban89

 choi family |
 Content |
 Carolina border |
 Que Buena |
 juicylol |
 business life |
 1004 Man |
 캔자스시티 대표가수 |

 assa man |
 pandaworld |
 lumix88 |
 Lansinger |
 대왕 오징어와 고구마슈 |
 InJung Gu |
 cake money |
 swiftlane |
 Love Michigan |
 Lim Ario |
 쌀집아저씨 BLOG |
 Surrender Novena |
 스트릿 스마트 블로그 |
 Moscow Kim |
 bubblo |
 토스터 피자 마술쇼 |
 Star Voyager |
 Noodle Noodle |
 Hakuna Matata |
 pixel77 |