
지난 주말 교회 친교실에서 커피를 따르는데, 평소 친하게 지내는 장로님 한 분이 저를 부르셨어요. "자네 이런 거 잘 알지? 은행에서 RMD 뽑으라는 편지가 또 왔는데, 세금 떼이는 게 너무 아까워서 말이야."
장로님은 어차피 매년 연말에 교회랑 푸드뱅크에 헌금을 따로 하신다고 했어요. 그 얘기를 듣자마자 바로 떠오른 게 QCD였습니다.
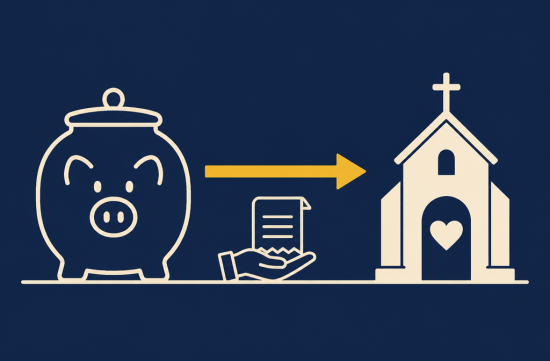
QCD는 Qualified Charitable Distribution, 우리말로 하면 적격 자선 기부 인출이에요. IRA에 있는 돈을 본인 통장을 거치지 않고 자선단체로 바로 보내는 방식입니다.
핵심은 이 돈이 과세 소득에 아예 안 잡힌다는 점이에요. 그냥 RMD를 받아서 헌금하면 일단 소득으로 잡히고 나서 공제를 따져야 하는데, QCD는 처음부터 소득에서 빠집니다.
조건부터 볼게요. IRA 주인이 만 70세 반이 넘어야 하고, 돈이 IRA 수탁기관에서 자선단체로 직접 가야 합니다.
본인 이름으로 수표를 받거나 내 계좌로 입금된 다음 다시 기부하면 QCD로 인정이 안 돼요. IRS가 이 부분을 꽤 분명하게 못 박아 두었습니다.
RMD 시작 나이는 SECURE 2.0 이후 출생연도에 따라 73세 또는 75세예요. 그런데 QCD는 70세 반부터 가능하니까, RMD 전이라도 미리 IRA 잔액을 줄여 두는 용도로 쓸 수 있습니다.
73세가 넘어서 RMD 대상이 되면 QCD 금액이 그 해 RMD 채우는 데 그대로 들어가요. 장로님 같은 분한테는 이게 제일 큰 포인트죠.
한도도 생각보다 넉넉합니다. 2026년 기준 1인당 연간 11만 1,000달러까지 가능하고, 2025년의 10만 8,000달러에서 물가에 맞춰 올라갔어요.
부부가 각자 IRA를 갖고 있으면 각자 한도를 쓸 수 있어요. 솔직히 이 숫자 보고 좀 놀랐습니다, 웬만한 은퇴자 헌금 규모는 다 커버되는 수준이니까요.
그럼 그냥 기부하고 공제받는 거랑 뭐가 다르냐고요? 요즘 대부분 은퇴자는 itemize를 안 하고 standard deduction을 받거든요.
2026년 standard deduction은 부부 합산 3만 2,200달러, 싱글은 1만 6,100달러예요. 이걸 넘을 만큼 공제 항목이 많지 않으면 헌금을 해도 세금 혜택이 사실상 없었습니다.
올해부터 itemize 안 해도 현금 기부를 싱글 1,000달러, 부부 2,000달러까지 공제해 주는 제도가 생기긴 했어요. 그런데 헌금을 그 이상 하시는 분이라면 여전히 QCD 쪽이 훨씬 유리합니다.
또 하나 숨은 장점이 AGI가 내려간다는 거예요. AGI가 낮아지면 소셜시큐리티 연금 중 과세되는 부분이 줄어들 수 있고, 메디케어 Part B, D 보험료에 붙는 IRMAA 구간에서 벗어날 여지도 생깁니다.
IRMAA는 보통 2년 전 소득을 기준으로 매겨요. 그러니까 올해 QCD를 하면 당장보다는 2028년 보험료에 영향을 준다고 보시면 됩니다.
일리노이에 사시는 분들은 한 가지 알아 두셔야 해요. 일리노이는 IRA 인출을 원래 주 소득세에서 빼 주기 때문에, QCD로 아끼는 건 주로 연방 세금입니다.
그래도 연방 세금만으로도 충분히 의미가 있어요. 22% 구간에 계신 분이 1만 달러를 QCD로 돌리면 그만큼 과세 소득이 통째로 빠지는 거니까요.
이제 연말 실전 팁입니다. 첫째, 마감은 12월 31일인데 이건 돈이 IRA에서 나간 날 기준이에요. 수탁기관 처리 시간 생각하면 11월 중에는 신청하는 게 안전합니다.
둘째, 순서가 중요해요. 그 해 IRA에서 먼저 나간 돈부터 RMD로 계산되기 때문에, RMD를 먼저 받아 버리면 나중에 QCD를 해도 이미 받은 돈을 되돌릴 수는 없습니다.
셋째, 받는 곳을 확인하세요. 교회나 501(c)(3) 공익단체는 되지만, donor-advised fund나 사설 재단은 QCD 대상이 아니에요.
넷째, 단체에서 기부 확인서를 꼭 받아 두세요. 그리고 QCD로 보낸 금액은 따로 기부금 공제를 또 받을 수 없습니다, 이중 혜택은 안 된다는 얘기죠.
다섯째, 401(k)에서는 바로 안 돼요. QCD는 IRA 전용이라서 401(k) 돈으로 하고 싶으면 먼저 IRA로 롤오버를 해 둬야 합니다.
마지막으로 세금 보고할 때 조심하셔야 해요. 1099-R 박스 1에는 QCD 금액까지 합친 전체 인출액이 찍히거든요.
2025년부터 QCD 표시용 Code Y가 새로 생겼지만 첫해엔 수탁기관 선택 사항이었어요. 그래서 1040 신고서 4a에 전체 금액을 쓰고, 4b에는 과세 금액만 쓴 뒤 옆에 QCD라고 적어 두는 게 기본입니다.
회계사나 택스 소프트웨어에 QCD였다고 말 안 하면 그냥 전액 과세로 처리될 수 있어요. 이건 진짜 흔한 실수라고 하니까 꼭 챙기세요.
물론 사람마다 IRA 종류, 소득 구간, 메디케어 상황이 다 다르니까 실행 전에 세무 전문가나 재정 상담사와 한 번 확인하시는 게 좋습니다.
저는 이 제도가 꽤 마음에 들어요. 정부한테 세금으로 먼저 갔다가 돌고 돌아 쓰이는 것보다, 내가 아는 교회나 동네 단체에 바로 가는 게 훨씬 효율적이라고 생각하거든요.
장로님은 그 자리에서 바로 은행에 전화하시겠다고 하셨어요. 연말 헌금 계획 있으시고 70세 반 넘으셨다면, 올해는 꼭 QCD부터 알아보세요.
 돼지발꿈꿈


 MEDBIO 미국 의사 블로그 |
 Burbank Lee |
 vibranto |

 sparkling |
 oh my salami |
 Alright Twain |
 Arlington house |
 트로트황제 NEWS |
 미국 잡학다식 전문가 |
 Illinois Mom |
 부드러운 느낌 그 느낌 |
 assa man |
 유고걸 아임 소 핫 |
 NexarO |
 미국에서 살면서 느낀점들 |
 arsnack |
 네브래스카 센터장 TOP |
 Florida 가리오 |
 menmo |
 애리조나 AZ 카우보이 |
 springw |
 Woooooah |
 frostpup |
 chocopup |
 Angeles Choi |
 마이 하트 Popper |
 comova |
 vintago |
 Sky Way |
 Top Beaches |