
절약이 몸에 밴 사람들을 만나보면 신기하게 패턴이 겹친다. 뭘 아끼는지보다 뭘 아예 손대지 않는지를 보면 그 사람 소비 습관이 훨씬 선명하게 보인다.
그 중에서도 유독 자주 나오는 소비가 세 가지 있다. 구독 서비스, 연장보증, 그리고 버는 만큼 그대로 늘어나는 씀씀이다.
먼저 구독 서비스부터 보자. 스트리밍 하나, 클라우드 하나, 헬스 앱 하나, 이런 식으로 계정을 늘리다 보면 어느새 카드 명세서가 낯설어지는 순간이 온다.
조사에 따르면 미국 성인은 한 달에 평균 219달러를 구독 서비스에 쓰면서, 스스로는 86달러 정도 쓴다고 생각한다는 결과가 있다. 체감하는 금액과 실제 빠져나가는 금액 사이에 2.5배 넘는 차이가 난다는 뜻이다.
이 정도면 그냥 착각 수준이 아니다. 응답자의 42퍼센트는 자기가 요금을 내고 있는 줄도 몰랐던 구독이 있었다고 답했을 정도다.
무료체험 기간 끝나는 날짜를 놓쳐서 그대로 유료로 넘어간 경험도 70퍼센트나 됐다. 그렇게 새어나간 돈이 평균 34달러 정도였다는 조사 결과도 있다.
절약이 습관인 사람들은 이 지점에서 확실히 다르다. 구독을 아예 안 쓰는 게 아니라, 분기마다 한 번씩 카드 명세서를 훑어보면서 진짜 쓰는 것만 남긴다.
재밌는 건 이 사람들도 넷플릭스나 유튜브 프리미엄 정도는 잘만 결제한다는 거다. 다만 언젠가 다시 볼 것 같아서 남겨둔 구독이나, 안 가면서도 자동결제만 되는 헬스장 멤버십은 절대 안 봐준다.
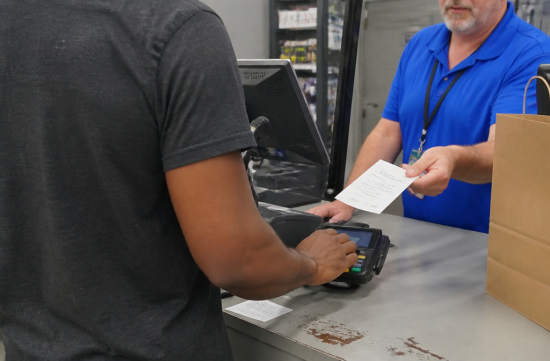
두 번째는 연장보증이다. 새 냉장고나 노트북, 세탁기 살 때 계산대에서 꼭 물어보는 그 상품 말이다.
자동차 연장보증을 산 사람들 대상으로 한 조사에서는 구매자의 55퍼센트가 그 보증을 단 한 번도 써보지 못했다는 결과가 나왔다.
전자제품 쪽도 비슷하다. 연장보증을 가입한 노트북 구매자 중에서 실제로 수리 받으려고 써먹은 사람은 일반 PC 구매자는 15퍼센트, 애플 제품 구매자는 7퍼센트에 그쳤다.
숫자만 보면 보증을 판 쪽은 남고, 산 쪽은 거의 손해라는 얘기다. 보험 성격의 상품이 다 그렇긴 한데, 확률이 이 정도로 낮으면 그냥 안 사는 게 합리적이다.
절약이 습관인 사람들은 계산대에서 저 질문이 나오는 순간 표정 관리를 안 한다. 괜찮아요라는 말이 거의 반사적으로 나온다고 보면 된다.
대신 이 사람들이 하는 건 따로 있다. 그냥 매달 일정 금액을 비상금 통장에 넣어두고, 정말 고장 나면 그 돈으로 처리하는 방식이다. 확률상 대부분의 해는 그 돈이 그대로 남는다.
세 번째가 사실 제일 무섭다. 바로 버는 돈이 늘어난 만큼 그대로 씀씀이도 커지는 현상이다.
월급이 오르거나 이직을 하면 차를 바꾸고, 집을 넓히고, 외식 빈도가 늘어나는 흐름이 꽤 자연스럽게 따라온다.
그런데 이게 일부 저소득층 얘기가 아니라는 게 함정이다. 2025년에 나온 한 조사에서는 연소득이 50만 달러 넘는 가구 중에서도 40퍼센트가 여전히 그달 벌어 그달 사는 생활을 하고 있다고 답했다.
소득이 늘어난 만큼 고정 지출도 같이 늘려놓으면, 통장 잔고는 숫자만 커질 뿐 여유는 그대로거나 오히려 더 빠듯해진다.
실제로 미국인 32퍼센트는 자기 생활비가 버는 돈보다 많다고 스스로 인정했다. 59퍼센트는 감당 못 할 걸 알면서도 사본 적이 있다고 답했을 정도다.
절약이 습관인 사람들은 월급이 오르는 순간을 오히려 저축률을 올리는 타이밍으로 쓴다. 오른 만큼 그대로 저축이나 투자 계좌로 넘겨버리고, 생활 수준은 예전 그대로 유지하는 식이다.
옆에서 보면 좀 답답해 보일 수도 있다. 승진했는데 차도 그대로, 집도 그대로면 재미없어 보이는 게 당연하지 않은가.
근데 몇 년 지나서 통장 잔고를 비교해보면 그 답답함이 누구 쪽으로 유리하게 작용했는지 바로 드러난다.
세 가지를 나란히 놓고 보면 공통점이 하나 보인다. 다 당장은 티가 안 나는 지출이라는 점이다.
구독료 몇 달러, 보증 몇십 달러, 늘어난 씀씀이 몇백 달러는 한 달만 보면 별거 아닌 것 같다. 근데 이게 1년, 5년 쌓이면 얘기가 완전히 달라진다는 게 문제다.
계산기를 한번 두드려보면 감이 온다. 구독료로 매달 15달러씩만 새더라도 5년이면 900달러이고, 여기에 연장보증 몇 번 안 쓰고 날린 돈까지 합치면 웬만한 여행 경비 한 번이 그냥 사라지는 셈이다.
개인적으로는 이 셋 중에서 구독료 정리가 제일 만만하다고 본다. 십 분만 투자하면 명세서에서 바로 빠지니까, 오늘 저녁에 한 번 훑어보는 것도 나쁘지 않을 것 같다.
연장보증이랑 씀씀이 관리는 좀 더 마음을 먹어야 하는 영역이긴 하다. 특히 씀씀이 쪽은 마음먹는다고 하루아침에 되는 것도 아니라서 더 까다롭다.
그래도 저 통계들 한 번 보고 나면 계산대 앞에서 괜찮아요 소리가 좀 더 쉽게 나올 거다. 그 정도만 바뀌어도 시작으로는 충분하다.
 오즈의 맙소사

 Silent Sea |
 Pointy |
 미국 아이다호 수미네집 |
 holy cheese |
 미시간 열공 대학생 |
 Indiana Jones |
 내일은 내가해요 |
 Diana Blues |
 Yellow Snowman |
 Banana |
 rouge88 |
 toffee |
 King County |
 돈방석 DREAM |
 좋은 소식 좋은 생각 |
 peelynew |
 도움되는 생활이야기 |
 chicpo |
 monorama tone |
 켄터키 프라이드 치킨 |
 bloomberg |
 morninpo |
 my town K blog |
 bravik31 |
 미국각종 지식정보 |
 orvik90 |
 San Gabriel Mountains |
 quanta78 |
 Fransco Family |