
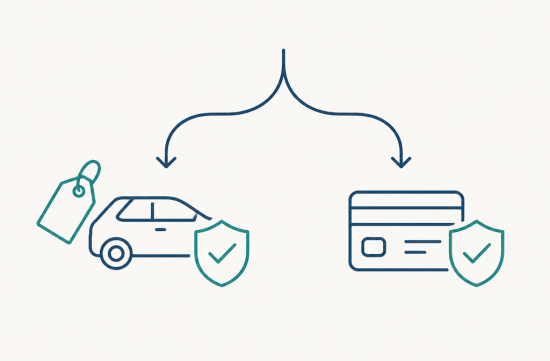
렌터카 카운터에 서면 항상 똑같은 질문을 받는다. 차 키를 건네받기 직전에 "보험 추가하시겠어요?"라는 말이 꼭 나온다.
그 말을 듣는 순간 살짝 긴장하게 된다. 사고 나면 어쩌나 하는 불안감이 스멀스멀 올라오기 때문이다.
그런데 막상 가격표를 보면 입이 떡 벌어진다. 하루에 45달러씩 붙는 곳도 있다.
허츠는 차종과 상관없이 로스 데미지 웨이버 하루 요금이 45달러로 고정돼 있다. 일주일만 빌려도 300달러가 훌쩍 넘는다.
엔터프라이즈는 조금 더 폭이 넓다. 하루 19.99달러부터 100달러까지 차종에 따라 천차만별이다.
업계 전체로 보면 보통 하루 24달러에서 45달러 선이고, 경제형 차량은 15달러에서 42달러 정도다. 카운터에서 즉석으로 붙이면 10달러에서 20달러대로 더 싸게 부르는 경우도 있다.
문제는 이 돈을 이미 다른 데서 두 번 내고 있을 가능성이 크다는 점이다. 본인 자동차 보험과 신용카드 혜택이 겹치는 경우가 생각보다 많다.
신용카드로 렌트비 전액을 결제하면 렌터카 회사의 충돌손해면책, 즉 CDW를 대신해주는 혜택이 따라오는 카드들이 있다. 다만 조건이 하나 붙는다.
렌터카 회사가 파는 보험을 카운터에서 거절해야 카드 혜택이 살아난다는 점이다. 둘 다 가입하면 카드 혜택은 그냥 무용지물이 된다.
여기서 프라이머리와 세컨더리 구분이 중요해진다. 세컨더리 커버리지는 본인 자동차 보험이 먼저 처리하고 남은 부분, 이를테면 자기부담금 정도를 메워주는 개념이다.
반면 프라이머리 커버리지는 개인 보험을 건드리지 않고 카드사가 먼저 처리해준다. 사고 이력이 개인 보험 기록에 남지 않는다는 뜻이라 훨씬 매력적이다.
체이스 사파이어 프리퍼드와 사파이어 리저브, 캐피털원 벤처엑스, 잉크 비즈니스 프리퍼드 같은 카드들이 프라이머리 커버리지를 제공한다. 캐피털원 벤처엑스는 차량 실제 현금 가치 기준으로 최대 7만 5천 달러까지 보상해준다.
아멕스 골드 카드는 최대 30일 연속 대여까지 차량 가격만큼 보상하는 CDW를 넣어준다. 대부분의 카드가 이렇게 30일에서 31일 사이로 보장 기간에 상한선을 둔다.
그 이상 장기로 렌트하면 초과된 기간은 카드 보장이 끊긴다는 뜻이다. 한 달 넘게 차를 빌릴 계획이라면 이 부분은 꼭 확인해야 한다.
그리고 이 혜택은 데빗카드가 아니라 신용카드에만 적용된다는 점도 은근히 놓치기 쉽다. 예약과 결제를 전부 해당 신용카드로 해야 조건이 성립한다.
카드가 커버해주는 범위도 명확히 알아둘 필요가 있다. 렌트한 차량 자체의 파손이나 도난만 보상 대상이다.
상대 차량이나 다른 사람의 부상, 재산 피해 같은 제3자 배상 책임은 대부분 포함되지 않는다. 이 부분은 본인 자동차 보험의 책임보험이 여전히 필요한 이유다.
투로 같은 개인 간 차량 공유 렌트도 거의 모든 카드에서 보장 대상에서 빠진다. 고급차나 클래식카, 이국적인 스포츠카 역시 제외 목록에 자주 오른다.
이런 세부 조건은 카드마다 조금씩 다르게 적용된다. 그래서 여행 가기 전에 카드사 혜택 안내 문서를 한 번쯤 읽어보는 게 맞다.
혜택 안내는 카드 뒷면에 있는 번호로 전화해서 직접 확인하는 방법이 제일 확실하다. 상담원한테 이번 여행지와 렌트 기간을 말하면 적용 여부를 바로 알려준다.
개인적으로는 이 과정이 살짝 번거롭게 느껴지기도 한다. 그래도 전화 한 통으로 몇백 달러를 아낄 수 있다면 해볼 만한 일이다.
만약 카드 혜택이 세컨더리뿐이고 프라이머리 보장을 확실히 원한다면, 별도 업체에서 파는 저렴한 프라이머리 상품을 추가로 붙이는 방법도 있다. 렌터카 회사 카운터보다 훨씬 저렴한 편이다.
연회비 내는 카드가 아깝다고 느낀 적이 있다면 이 부분을 계산에 넣어봐도 좋다. 렌터카를 일 년에 두세 번만 빌려도 보험 혜택 하나로 연회비를 충분히 뽑아낼 수 있다.
예약할 때 렌터카 회사 이름과 카드 브랜드를 같이 검색해보면 최신 조건을 확인하기가 더 쉽다. 약관은 카드사마다 수시로 바뀌기 때문에 작년 기준을 그대로 믿으면 곤란하다.
결국 카운터 앞에서 결정을 내려야 하는 순간이 온다. 직원이 은근히 불안감을 자극하는 말투로 물어봐도 당황할 필요는 없다.
내 카드가 어떤 보장을 제공하는지 미리 알고 있으면 그 순간이 훨씬 덜 부담스러워진다. 오히려 담담하게 괜찮다고 답할 수 있게 된다.
나라면 렌트 예약 전에 카드사 홈페이지에서 혜택 페이지부터 확인해둘 것 같다. 개인 자동차 보험의 책임보험 한도가 충분한지도 같이 점검해두는 편이 안전하다.
렌트 기간이 열흘 정도만 돼도 카운터 보험료가 200달러를 훌쩍 넘어간다. 그 돈이면 여행 중 밥값이나 숙소비에 더 쓸 수 있는 액수다.
물론 사고가 무서워서 그냥 다 가입하고 마음 편히 다니고 싶은 마음도 이해는 간다. 그래도 이미 내고 있는 돈이 있다면 중복으로 낼 필요는 없다는 게 내 생각이다.
결국 중요한 건 렌트하기 전에 딱 한 번 내 카드 혜택을 확인해보는 습관이다. 그거 하나만 챙겨도 다음 여행에서는 카운터 앞이 훨씬 덜 불편해질 것 같다.
 미시간몇시



 Silent Sea |
 Pointy |
 미국 아이다호 수미네집 |
 holy cheese |
 너구리 라면 나이트 |
 Cap Com |
 미국 모든 지역 정보 |
 Shoot Me |
 rouge88 |
 toffee |
 King County |
 돈방석 DREAM |
 좋은 소식 좋은 생각 |
 peelynew |
 도움되는 생활이야기 |
 chicpo |
 monorama tone |
 켄터키 프라이드 치킨 |
 bloomberg |
 morninpo |
 my town K blog |
 bravik31 |
 미국각종 지식정보 |
 orvik90 |
 San Gabriel Mountains |
 quanta78 |
 Fransco Family |
 leonee |