
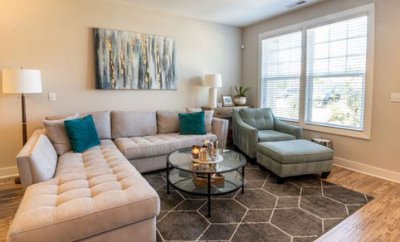
94만 9,479달러.
이 숫자가 무엇인지 아십니까? Zillow가 2026년 6월 30일 기준으로 발표한 로스앤젤레스시 평균 주택가치입니다.
숫자만 보면 "비싸네" 하고 넘어갈 수도 있지만, 막상 내 집을 사려고 계산기를 두드려 보면 현실이 확 다르게 느껴집니다.
한국 분들과 상담하다 보면 가장 먼저 나오는 질문이 있습니다.
"그래서 다운페이먼트를 얼마나 준비해야 하나요?"
가장 이상적인 기준은 역시 20%입니다. 평균 주택가격을 기준으로 계산하면 약 18만 9,900달러 정도가 필요합니다.
웬만한 직장인이 몇 년 저축한다고 쉽게 모을 수 있는 돈은 아니죠.
그래서 요즘은 처음부터 20%를 목표로 하기보다 다양한 대출 프로그램을 함께 검토하는 분들이 많습니다.
대표적인 것이 FHA 대출입니다. 신용점수가 580점 이상이라면 3.5% 다운페이먼트로 시작할 수 있습니다. 평균 주택가격 기준으로 약 3만 3천 달러 정도입니다.
일반 컨벤셔널 대출도 첫 주택 구입자이거나 일정 소득 이하라면 3%부터 가능한 상품이 있고, 대부분은 5% 정도를 최소 기준으로 봅니다.
하지만 여기서 끝이 아닙니다. 다운페이먼트를 20% 미만으로 넣으면 PMI, 즉 민간 모기지 보험료를 매달 추가로 내야 합니다.
반대로 20%를 넣으면 PMI는 없어지지만 처음 준비해야 하는 현금이 크게 늘어납니다.
결국 '지금 목돈을 많이 넣을 것인가, 아니면 매달 조금 더 낼 것인가'의 선택이라고 보면 됩니다.
금리도 무시할 수 없습니다. 2026년 7월 기준으로 신용점수 780점 이상은 약 6.59%, 760점대는 6.66%, 740점대는 6.75%, 700점 정도는 6.91% 수준입니다. 숫자 차이는 0.2~0.3%밖에 안 되는 것 같지만, 대출금이 백만 달러 가까이 되면 30년 동안 내는 이자는 수만 달러 이상 차이가 날 수도 있습니다.
그래서 집을 보기 전에 먼저 해야 할 일은 신용점수 관리입니다. 카드 대금을 연체하지 않고, 신용카드 한도를 너무 많이 사용하지 않는 것만으로도 점수를 올리는 데 도움이 됩니다.
은행이 중요하게 보는 또 하나의 숫자가 DTI입니다. 쉽게 말하면 소득 대비 빚의 비율입니다. 일반적으로 백엔드 DTI는 43% 이하를 권장하고, 주거비만 따지는 프론트엔드 DTI는 28% 정도가 가장 안정적인 수준으로 여겨집니다.
실제로 승인 가능성을 높이려면 순서가 있습니다. 먼저 신용카드 할부나 자동차 할부처럼 기존 부채를 줄여 DTI를 낮추고, 그다음 대출 사전승인(Pre-Approval)을 받아 내가 실제로 얼마까지 살 수 있는지 확인하는 것이 좋습니다. 그 이후에 집을 보러 다녀도 늦지 않습니다.
클로징 직전에는 특히 조심해야 합니다. 새 자동차를 할부로 구입하거나, 신용카드를 새로 만들거나, 갑자기 직장을 옮기면 심사에 영향을 줄 수 있습니다. "집 계약했으니까 이제 차도 바꾸자." 했다가 대출 승인이 흔들리는 사례도 의외로 많습니다.
재산세도 빼놓을 수 없습니다. 캘리포니아 평균 실효 재산세율은 약 0.71% 수준입니다. 평균 주택가격 기준으로 계산하면 연간 약 6,700달러 정도가 됩니다. 물론 실제 세금은 카운티와 구입 시점의 평가금액에 따라 달라질 수 있습니다.
첫 집을 사는 분이라면 CalHFA의 MyHome Assistance Program도 알아볼 만합니다. 일정 소득 기준을 충족하면 집값의 최대 3.5%를 다운페이먼트나 클로징 비용으로 지원받을 수 있습니다. 다만 이것도 일종의 세컨드 론이기 때문에 나중에 집을 팔거나 재융자를 할 때 상환해야 한다는 점은 기억해야 합니다.
그리고 LA에서 집을 살 때 한국 부모님들이 가장 고민하는 것이 학군입니다. 어바인처럼 특정 지역에 좋은 학군이 몰려 있는 것이 아니라, LA는 좋은 학교들이 여러 지역에 흩어져 있습니다. 그래서 같은 예산이라도 어느 동네를 선택하느냐에 따라 집값이 크게 달라집니다. 학군이 좋으면 집값도 비싸고 재산세도 함께 올라가는 경우가 많습니다.
제가 늘 드리는 말이 있습니다.
집은 '살 수 있는 집'을 찾는 것이 아니라 '계속 감당할 수 있는 집'을 사야 합니다.
다운페이먼트만 겨우 맞추고 비상자금까지 모두 써버리면 집을 사고 나서 오히려 생활이 더 힘들어질 수 있습니다. 클로징 비용, 이사 비용, 예상치 못한 수리비까지 고려해야 진짜 내 예산이 보입니다.
LA에서 집을 사는 것은 단순히 계약서에 사인하는 일이 아닙니다. 다운페이먼트, 금리, DTI, 재산세, 학군까지 모두 함께 계산해야 하는 큰 프로젝트입니다. 충분히 준비하고 전문가와 상담하면서 한 단계씩 진행한다면 훨씬 안정적으로 첫 내 집 마련에 다가갈 수 있을 것입니다.
 summita
 빨간양말




 moo moo |

 ultron78 |

 garlic bread |

 슈크림도어 방탄소면 |

 urbanmint |
 주말의 명화 블로그 |
 슈퍼맨 고양이 블로그 |
 Victory 1988 |
 뷰티, 건강, 생활 블로그 |
 prixon74 |
 The Gelaton |
 Twist Kim |
 berlon93 |
 물리적인 법칙과 과학 |
 good thinking |
 Solo Yolo |
 반가워 오태식 |
 laro90 |
 샌디에이고 TOP 아이둘 |
 둥글게 둥글게 동요천국 |
 미국 골프장 유람기 |
 MEDBIO 미국 의사 블로그 |
 엉덩이뜨거운 운전석 |
 bryvexi |
 koala 오르가닉 농원 |
 riverstone |
 My Antonio |
 캘리포니아 정보 뉴스 |
 chilli chilli |
 Moon Su San |