
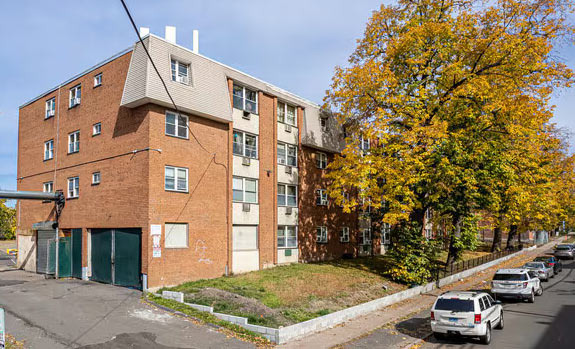
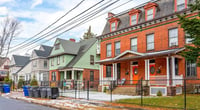
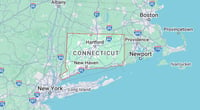
1년 사이 가격도 상당히 올랐고요. 문제는 같은 하트포드 권역이라고 해도 동네에 따라 가격 차이가 크다는 겁니다.
특히 West Hartford처럼 학군과 주거환경 때문에 선호도가 높은 지역은 하트포드 시내와 전혀 다른 시장이라고 생각하는 게 편합니다.
예를 들어 32만1,000달러짜리 집을 20% 다운하면 6만4,200달러가 필요하고 대출금은 25만6,800달러입니다.
금리를 6%대 중반으로 잡으면 30년 고정 모기지의 원금과 이자만 매달 1,600달러를 훌쩍 넘습니다. 여기까지만 보면 "렌트하고 별 차이 없네" 싶죠.
그런데 집을 사면 여기서 끝이 아닙니다.
코네티컷에서 제일 무서운 것 중 하나가 재산세입니다. 전국에서도 재산세 부담이 높은 주에 속하고, 더 중요한 건 타운마다 mill rate가 다르다는 점입니다.
같은 32만 달러짜리 집이라고 해도 어디에 있느냐에 따라 세금이 달라집니다.
여기에 주택보험, 수리비, 경우에 따라 HOA까지 붙습니다. 다운페이먼트가 20% 미만이라면 PMI도 생각해야 하고요.
그래서 렌트 1,800달러와 모기지 1,800달러를 단순 비교하면 안 됩니다.
집을 살 때는 PITI, 즉 원금과 이자뿐 아니라 재산세와 보험까지 포함한 실제 월 부담을 봐야 합니다.
다운페이먼트가 부족하다고 집을 못 사는 것은 아닙니다. FHA는 일반적으로 신용점수 580 이상이면 3.5% 다운이 가능하고, 일부 컨벤셔널 프로그램도 조건을 충족하면 3%부터 시작할 수 있습니다.
다만 적게 넣을수록 대출액이 커지고 모기지 보험 부담도 생기기 때문에 "적게 넣을 수 있다"와 "적게 넣는 게 유리하다"는 다른 이야기입니다.
코네티컷에서 첫 집을 사는 분이라면 CHFA 프로그램도 한번 알아볼 만합니다. 소득과 주택가격 등 자격조건을 충족하면 다운페이먼트나 클로징 비용을 지원하는 프로그램을 이용할 가능성이 있습니다. Time To Own 같은 지원 프로그램도 있기 때문에 현금이 부족하다고 처음부터 포기할 필요는 없습니다.
그리고 집값만 준비해서도 안 됩니다. 인스펙션과 감정평가, 변호사 비용, 타이틀 관련 비용 등 클로징 과정에서 돈이 계속 들어갑니다. 일반적으로 클로징 비용으로 대출금의 몇 퍼센트 정도를 별도로 생각해두는 편이 안전합니다.
오퍼를 넣을 때 내는 earnest money도 알아둬야 합니다. 계약이 정상적으로 클로징되면 없어지는 돈이 아니라 최종적으로 다운페이먼트와 클로징 비용 등에 반영됩니다. 감정가가 계약가격보다 낮게 나오는 상황에 대비해 appraisal contingency 같은 계약조건도 에이전트와 충분히 상의하는 게 좋습니다.
학군을 보고 집을 사는 가정이라면 더욱 조심해야 합니다. 인터넷에 나온 학교 점수만 보고 "이 동네니까 이 학교겠지" 생각하면 안 됩니다. 길 하나 건너 배정 학교가 달라지는 경우도 있으니 마음에 드는 집을 찾았다면 해당 주소의 실제 배정 학교를 직접 확인하는 게 안전합니다.
결국 하트포드에서 렌트냐 매매냐는 집값 하나로 결정할 문제가 아닙니다. 3~4년 살고 떠날 가능성이 높다면 렌트가 마음 편할 수도 있고, 오랫동안 정착할 생각이고 충분한 비상자금과 다운페이먼트가 있다면 고정금리로 집을 사는 쪽이 매력적일 수 있습니다.
특히 뉴욕이나 뉴저지에서 넘어오면 하트포드 집값이 싸게 느껴질 수 있습니다. 하지만 "32만 달러밖에 안 하네" 하고 덥석 계약하기 전에 재산세와 보험료부터 확인하세요. 미국에서 집은 사는 가격보다 매달 유지하는 가격이 더 중요할 때가 있습니다.
렌트비가 아깝다고 무조건 집을 사는 것도 답은 아니고, 금리가 높다고 무조건 기다리는 것도 답은 아닙니다. 내가 몇 년 살 것인지, 실제 월 부담이 얼마인지, 사고 나서도 비상자금이 남는지를 계산해보는 것. 하트포드에서 첫 집을 살 때는 그게 가장 현실적인 출발점입니다.
 마카롱극단
 Solid99




 moo moo |

 ultron78 |

 garlic bread |

 슈크림도어 방탄소면 |

 urbanmint |
 메밀묵투다리 노트북 |
 Kim Do Sun |
 Jin Soo V |
 urban legend |
 coolriver |
 살기좋은 동네, 부촌 정보 |
 Ro Ro Car |
 Amber H |
 new sugar |
 Palm 1000 |
 loran |
 donutfield |
 Tennis City |
 sunny7 |
 미국살면서 총기관련 궁금한거 |
 Shoot Me |
 mochifox |
 zucchini |
 Anna Life |
 신나는 에프엠 라디오 |
 pet dog |
 toodin |
 Rosed |