
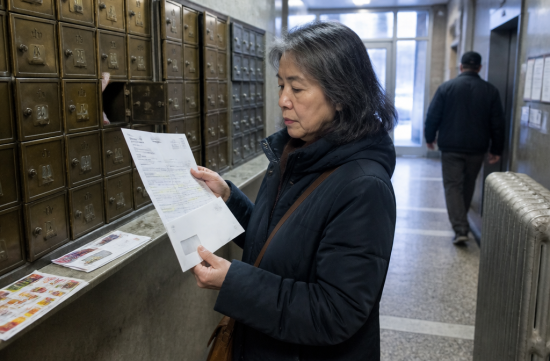
매년 이맘때면 우편함에 보험사 봉투가 꽂혀 있죠. 뜯기도 전에 한숨부터 나오는 그 봉투, 저만 그런 건 아닐 거예요.
그런데 올해 뉴욕은 숫자가 조금 덜 무섭습니다. 주 금융서비스국(DFS)이 9월 4일에 2027년 개인 보험료 인상률을 평균 6.0%로 승인했거든요.
보험사들이 달라고 한 건 평균 20.6%였어요. 요구한 인상폭의 71%를 잘라냈으니, 웬만한 시장 흥정 고수도 울고 갈 솜씨입니다.
스몰 비즈니스 플랜은 23.7% 요청에 8.0%가 승인됐어요. 가게나 작은 회사를 하시는 분들은 이쪽 숫자를 보셔야 합니다.
DFS는 이번 심사로 줄어든 보험료가 개인 시장 3억2400만 달러, 소규모 그룹 시장 12억5000만 달러라고 발표했어요. 두 시장 가입자는 86만 명입니다.
자, 여기서 박수 치고 봉투를 덮으면 곤란해요. 평균이란 게 원래 우리 집 고지서와는 별로 안 친한 숫자거든요.
보험사별로 보면 차이가 꽤 납니다. healthinsurance.org가 DFS 자료를 정리한 표를 보면 Anthem HP는 오히려 3.1% 내렸어요.
MetroPlus, Emblem, CDPHP, IHBC는 0%로 동결이에요. Oscar는 3.9%, Healthfirst는 5.1% 올랐습니다.
Fidelis는 8%, UnitedHealthcare는 8.1%예요. MVP는 10.7%, Excellus와 Highmark는 12.2%까지 올라갑니다.
같은 주 안에서 제일 낮은 곳과 높은 곳이 15.3%포인트나 벌어지는 거죠. 다만 보험사마다 파는 지역이 다르니, 내 우편번호에서 살 수 있는 플랜부터 확인해야 해요.
진짜 함정은 따로 있어요. 6%는 보조금을 붙이기 전 가격 기준이라는 점입니다.
세액공제를 받는 분은 실제 내는 돈이 전혀 다르게 움직일 수 있어요. 보조금이 benchmark, 그러니까 그 지역 실버 플랜 중 두 번째로 싼 플랜의 값에 맞춰 계산되기 때문이에요.
쉽게 말해 내 플랜은 가만히 있어도 옆집 플랜 값이 움직이면 내 부담이 달라집니다. 참 남의 집 사정에 휘둘리는 제도죠.
보조금 자체도 예전 같지 않아요. 더 넉넉했던 enhanced 세액공제는 2025년 말에 끝났고 의회가 연장하지 않았습니다.
뉴욕주가 따로 주던 도움도 줄어요. 연방 빈곤선 400%까지 본인부담을 덜어주던 주 지원과 당뇨와 임신, 산후 서비스 지원이 2026년 말로 끝나고, 2027년에는 연방 지원만 남습니다.
보험료가 그대로여도 병원 창구에서 내는 돈은 늘어날 수 있다는 뜻이에요. 그러니 월 보험료 한 줄만 보고 안심하면 안 됩니다.
Essential Plan을 쓰시던 분들은 더 꼼꼼히 보셔야 해요. 올해 7월부터 소득 한도가 연방 빈곤선 250%에서 200%로 내려갔고, 1인 가구 기준으로 3만1920달러입니다.
이 한도 안이면 보험료가 0달러이고 연중 아무 때나 신청할 수 있어요. 소득이 줄어든 해라면 이것부터 확인하세요. 공짜 플랜을 두고 돈 내는 것만큼 억울한 일도 없으니까요.
200~250% 구간에서 일반 플랜으로 옮겨 간 분들은 연방 cost-sharing 지원, 즉 병원비 본인부담을 줄여주는 혜택이 남아 있어요. 이건 실버 플랜에 붙는 혜택이라 등급을 고를 때 먼저 따져야 합니다.
우리 한인들이 놓치면 안 되는 변화도 있어요. HealthCare.gov에 따르면 2027년 1월 1일부터 세액공제 대상 신분이 영주권자, 쿠바와 아이티 입국자, COFA 이주민으로 좁혀집니다.
다른 신분은 가입은 가능해도 보조금은 못 받을 수 있다는 얘기예요. 영주권이 아닌 합법 체류 신분이라면 작년 금액을 믿고 있지 말고 꼭 다시 조회해 보세요.
점검은 이 순서면 됩니다. 먼저 보험사 안내문에서 새 보험료를 확인해요.
다음으로 내년 예상 소득을 고쳐 적어요. 그리고 NY State of Health에 로그인해 새 견적을 뽑습니다.
비교는 같은 등급끼리 해야 해요. 뉴욕은 보험사가 판매하는 카운티마다 등급별 표준 플랜을 하나씩 내놓게 돼 있어서, 표준끼리 놓고 보면 사과와 사과를 비교할 수 있습니다.
비표준 플랜은 본인부담 조건이 보험사마다 제각각이에요. 보험료가 싸다고 덥석 물지 말고 deductible부터 보세요.
마지막은 다니는 병원과 먹는 약이에요. 네트워크에 단골 의사가 있는지, 약이 목록에 있는지 봐야 합니다. 몇 달러 아끼려다 선생님을 잃으면 그건 절약이 아니죠.
이번 등록 기간은 2026년 11월 1일부터 2027년 1월 31일까지예요. 보장 시작일은 가입 시점에 따라 달라질 수 있으니 공백이 걱정되면 미리 끝내는 게 편합니다.
혼자 하기 막막하면 NY State of Health 855-355-5777로 전화하세요. 평일은 오전 8시부터 오후 8시, 토요일은 오전 9시부터 오후 1시까지 받습니다.
이번 결정을 두고 보험사는 의료비가 오르는데 너무 깎였다고 할 만하고, 가입자는 6%도 부담이라고 할 만해요. 둘 다 일리는 있지만, 요구액의 3분의 1도 안 되게 줄인 건 저는 잘했다고 봅니다.
그래도 저라면 6%라는 숫자에 안심하고 봉투를 덮진 않겠어요. 견적 한번 뽑는 데 커피 한 잔 마실 시간이면 충분하고, 그 값이 일 년 치 보험료를 가르니까요.
 벼랑위의당뇨
 CoffeeTime


 Carolina border |
 Que Buena |
 juicylol |
 Mr Song Song |
 newyorker 101 |
 뉴욕과 인근지역의 백과사전 |
 집을 사기위해 해야할일들 |
 이동하는 Waterfall |
 Cali M 법률그룹 |
 맛있는거 다찾아먹기 |
 ultron78 |
 pet dog |
 Networky |
 Sandiego 아줌마 |
 Macon Boy |
 Moscow Kim |
 zoryan |
 Noodle Noodle |
 안졸리냐졸려 blog |
 텍사스 이주 이야기 |
 Elastico |
 peltra |
 banleaf |
 humpday sonata |
 Silvera |
 Queens Blues |
 Christopher |
 timemachine |