
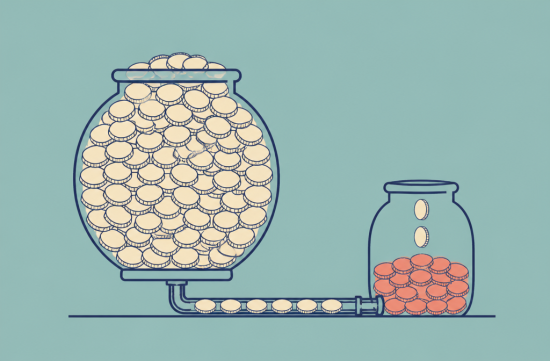
지난주 한인마트 계산대 줄에서 앞에 계신 어머님 두 분 대화를 본의 아니게 엿들었어요. "이혼한 지 오래됐는데 그 사람 연금에서 나한테도 뭐가 나온다더라?" 하시는데, 옆 분이 "에이, 헤어졌는데 무슨" 하고 웃으시더라고요.
계산하고 나오는 내내 그 말이 귀에 남았어요. 그래서 집에 와서 소셜시큐리티국(SSA) 자료랑 기사들을 몇 개 뒤져봤습니다.
결론부터 말하면, 그 어머님 말이 맞았어요. 생각보다 모르는 분이 많은 제도라서 저도 꽤 놀랐습니다. 조건만 맞으면 이혼한 전 배우자의 근로 기록으로 배우자 연금을 받을 수 있습니다.
이름하여 이혼 배우자 연금이에요. 헤어졌다고 연금까지 남남이 되는 건 아니라니, 제도 이름이 좀 반전 있죠.
제일 중요한 조건은 결혼 기간이에요. SSA 기준으로 결혼이 10년 이상 유지됐어야 하고, 이혼이 확정된 날까지를 기준으로 셉니다.
9년 11개월이면 안 된다는 얘기예요. 이혼 서류 날짜 하나가 노후 연금을 가를 수 있다는 게 좀 무섭기도 했습니다.
두 번째는 나이예요. 신청하는 본인이 만 62세 이상이어야 합니다.
세 번째는 현재 미혼이어야 한다는 점이에요. 재혼한 상태라면 원칙적으로 전 배우자 기록으로는 못 받습니다.
다만 재혼했다가 그 결혼이 이혼이나 사별, 혼인 무효로 끝났다면 다시 자격이 살아날 수 있어요. 이 부분은 경우가 갈리니 꼭 SSA에 확인해 보세요.
재미있는 건 전 배우자가 재혼했는지는 상관이 없다는 거예요. 그쪽이 새 가정을 꾸렸어도 내 자격에는 영향이 없습니다.
그럼 얼마나 나오느냐. 최대치는 전 배우자가 만기 은퇴 나이에 받는 기본 연금액(PIA)의 50%예요.
여기서 많이들 헷갈리는 게 있어요. 전 배우자가 지금 실제로 받는 금액의 절반이 아니라, 만기 나이 기준 금액의 절반이라는 점입니다.
그리고 일찍 받으면 깎여요. SSA 안내를 보면 만기 은퇴 나이가 67세인 경우 62세에 신청하면 전 배우자 기본 연금의 32.5%까지 줄어듭니다.
반대로 만기 나이를 넘겨서 기다린다고 50%보다 더 올라가지는 않아요. 본인 연금처럼 늦게 받을수록 불어나는 구조가 아니니까 이 점은 알고 계시는 게 좋겠어요.
본인 연금도 있는 경우엔 두 개를 합쳐서 받는 게 아니에요. 내 연금과 이혼 배우자 연금 중 더 큰 쪽 수준으로 맞춰서 지급됩니다.
그러니까 본인이 오래 일해서 연금이 이미 넉넉하다면 이 제도는 별 의미가 없을 수 있어요. 반대로 육아나 가게 일 때문에 기록이 짧은 분들한테는 꽤 큰 차이가 납니다.
전 배우자가 아직 연금 신청을 안 했으면 어떡하냐고요? 이혼한 지 2년 이상 지났고 두 사람 다 62세 이상이면 그쪽이 신청 안 했어도 받을 수 있어요.
이 내용은 SSA가 지난 10월 27일 공식 블로그에 올린 이혼 배우자 안내 글에도 나와 있습니다. 전 배우자 신청 여부를 기다리느라 몇 년씩 손해 볼 필요가 없다는 뜻이죠.
제일 놀랐던 부분은 따로 있어요. 내가 이 연금을 받아도 전 배우자 연금은 한 푼도 줄지 않고, 그 사람의 현재 배우자 몫도 줄지 않습니다.
전 배우자가 결혼을 여러 번 했어도 마찬가지예요. 각각 10년 이상 결혼했던 전 배우자들이 모두 조건을 채우면 서로의 몫을 깎지 않고 따로 받을 수 있습니다.
그래서 연락하거나 허락받을 일도 없어요. 서로 얼굴 붉힐 일 없이 조용히 챙길 수 있는 권리라는 게 저는 꽤 마음에 들었습니다.
전 배우자가 세상을 떠난 경우는 또 달라요. 결혼이 10년 이상이었다면 이혼한 배우자도 유족 연금을 받을 수 있고, 60세부터 신청이 가능합니다.
유족 연금은 60세 이후에 재혼했다면 자격이 유지된다는 점도 배우자 연금과 다른 부분이에요. 여기는 규정이 촘촘해서 상담을 받아보시는 게 안전합니다.
신청은 ssa.gov 온라인이나 전화 1-800-772-1213으로 할 수 있어요. 전 배우자 소셜번호를 모르면 이름, 생년월일, 결혼과 이혼 날짜를 최대한 정확히 준비해 가면 됩니다.
혼인증명서와 이혼 판결문은 미리 챙겨두세요. 한국에서 결혼하신 분들은 서류 번역이 필요할 수 있으니 시간 여유를 두는 게 좋아요.
미주리에 사시는 분들께는 반가운 소식이 하나 더 있어요. 미주리는 2024년 세금연도부터 소셜시큐리티 연금에 주 소득세를 매기지 않습니다.
물론 연방 세금은 소득 수준에 따라 일부 붙을 수 있어요. 받는 돈 전부가 그대로 내 주머니라고 생각하시면 안 됩니다.
사람마다 근로 기록과 결혼 이력이 다 다르니, 실제 금액과 자격은 꼭 SSA나 전문가와 확인하세요. 같은 10년 결혼이라도 숫자는 전혀 다르게 나올 수 있으니까요.
저라면 해당되는 분께 일단 SSA 예약부터 잡으시라고 할 것 같아요. 모르고 지나치면 아무도 대신 챙겨주지 않는 돈이거든요.
그날 마트 어머님들을 다시 마주치면 살짝 말씀드리고 싶어요. 헤어진 건 헤어진 거고, 연금은 연금이라고요.
 사과맛헬기캠프
 walker1964


 미국정치인 커뮤니티 |
 memorabilia |
 orvian89 |
 looksee 78 |
 vivavida |
 날아가는 별똥별처럼 |
 zeltrio |
 Lim Ario |
 norvexi |
 action blog 101 |
 athome blog |
 calvor |
 하하와 보미 블로그 |
 Lee Ton |
 viba viba |
 올리비아 블로그예요 |
 208 Master |
 crumb |
 blanke |
 Burbank Lee |
 tervox95 |
 silverado |
 장내 유익균을 잘 키우세요 |
 Kim You Shin |
 Squid Q |
 gelatonew |
 river9 |
 ttano |
 미국에서 독수리 오년쨰 |