요즘 주변에서 차보험 갱신 고지서를 받고 한숨 쉬는 얘기를 자주 듣습니다. 작년엔 좀 내려가나 싶었는데, 올해는 다시 방향이 바뀌었거든요.
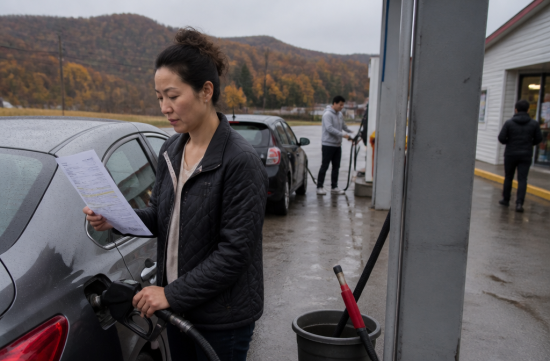
숫자부터 정리해 보겠습니다. 보험 비교 사이트 인슈리파이가 8월에 낸 상반기 보고서에서 웨스트버지니아는 전년 대비 8% 오른 주로 꼽혔습니다.
같은 8%를 기록한 켄터키, 15%로 1위인 코네티컷과 함께 상승폭 상위권에 들어갔습니다. 솔직히 조용한 산골 주가 이 명단에 있을 줄은 몰랐어요.
더 신경 쓰이는 건 하반기 전망입니다. 같은 보고서는 연말까지 웨스트버지니아 보험료가 3% 더 오를 것으로 봤고, 코네티컷 다음으로 큰 폭이었습니다.
다만 이건 어디까지나 한 회사의 추정치입니다. 실제 내 보험료는 회사, 차종, 운전 기록에 따라 전혀 다르게 나올 수 있다는 점은 짚고 넘어가야 합니다.
그럼 지금 얼마나 내고 있는 걸까요. 익스피리언이 5월 자료로 낸 웨스트버지니아 평균은 연 2,119달러, 월로 치면 177달러 정도입니다.
풀커버리지만 따로 보면 연 2,721달러였습니다. 여기서 3%만 더 붙어도 연 80달러 넘게 늘어나는 셈이라, 가볍게 넘길 금액은 아니죠.
왜 오르는지도 궁금하실 텐데요. 업계에서 가장 많이 꼽는 이유는 사고 한 건당 들어가는 수리비입니다. 지난 5년 동안 차량 정비와 수리 비용이 45% 올랐다는 분석이 나와 있습니다.
센서와 카메라가 잔뜩 들어간 요즘 차는 범퍼 하나 갈아도 비용이 예전과 다릅니다. 보험사들은 이걸 주별로 요율에 반영하고 있고요.
여기서 기본 하나 짚고 가겠습니다. 웨스트버지니아는 대인 1인당 2만5천 달러, 사고당 5만 달러, 대물 2만5천 달러의 책임보험이 의무입니다.
무보험 운전자 보장도 같은 한도로 의무 가입입니다. 보험료가 부담된다고 이 아래로 줄이는 건 애초에 불가능하다는 뜻이에요.
그래서 결국 깎을 수 있는 곳은 할인입니다. 대학 도시에서 특히 놓치기 아까운 게 학생 할인이라 그쪽을 중심으로 정리해 봤습니다.
첫 번째는 우수학생 할인, 흔히 굿스튜던트 디스카운트라고 부르는 겁니다. 뱅크레이트에 따르면 보통 10%에서 25% 정도 보험료가 내려갑니다.
조건은 회사마다 조금씩 다르지만 대개 풀타임 학생이고 GPA 3.0 이상이어야 합니다. 나이 제한도 있어서 보통 23세나 25세 전후에 끝납니다.
신청할 때는 성적표 사본이나 학교에서 발급한 성적 확인서를 내라고 하는 경우가 많습니다. 학기마다 다시 제출하라는 곳도 있으니 갱신 때 챙겨야 해요.
두 번째는 원거리 학생 할인입니다. 자녀가 집에서 멀리 떨어진 학교에 다니면서 차를 가져가지 않았을 때 적용되는 할인이에요.
프로그레시브 기준으로 보면 22세 이하이고, 학교가 집에서 100마일 이상 떨어져 있으며, 학교에 차가 없어야 합니다.
WVU에는 다른 주에서 온 학생이 많습니다. 부모 보험에 이름이 올라가 있는데 차는 집에 두고 왔다면, 이 할인부터 확인해 보는 게 맞습니다.
반대로 학생이 모건타운에 차를 가져왔다면 상황이 달라집니다. 보험사에 차량 보관 주소를 학교 쪽으로 바꿔 알려야 하는 경우가 있고, 그러면 요율도 다시 계산됩니다.
이걸 귀찮다고 미루면 나중에 사고가 났을 때 문제가 될 수 있습니다. 할인을 챙기는 것만큼 정확하게 신고하는 것도 중요하다고 봅니다.
세 번째는 운전 교육 이수 할인입니다. 회사마다 인정하는 교육 과정이 다르니 미리 물어보고 듣는 게 순서입니다.
할인은 서로 겹쳐 적용되는 경우도 있지만, 회사마다 중복 한도를 두기도 합니다. 그래서 견적을 받을 때 어떤 할인이 실제로 들어갔는지 항목별로 보여 달라고 요청하는 편이 좋습니다.
학생이 아니어도 챙길 건 있습니다. 집 보험과 묶는 번들 할인, 운전 습관을 측정하는 앱 할인, 1년치 일시납 할인 같은 것들이요.
오래된 차라면 충돌 보장과 종합 보장을 계속 유지할지 따져 볼 만합니다. 차 시세보다 1년 보험료가 더 크게 느껴진다면 한 번쯤 점검할 시점입니다.
공제금을 올리는 방법도 있습니다. 다만 사고 나면 그만큼 내 돈이 먼저 나가니, 비상금이 어느 정도 있을 때만 고려하는 게 안전합니다.
그리고 가장 확실한 방법은 역시 비교 견적입니다. 같은 조건이라도 회사마다 차이가 꽤 크게 나는 게 이 시장이거든요. 평균 통계마다 숫자가 다른 것도 결국 그 때문입니다.
저라면 갱신 한 달 전쯤 최소 세 군데는 견적을 받아 보겠습니다. 그 자리에서 지금 받고 있는 할인 목록도 하나씩 확인하고요.
의외로 받을 수 있는 할인이 빠져 있는 경우가 많습니다. 보험사가 먼저 알려주지 않으니 내가 물어봐야 챙겨집니다.
보험료가 오르는 흐름 자체는 개인이 막을 수 없습니다. 하지만 받을 수 있는 할인을 빠짐없이 챙기는 건 충분히 내 손으로 할 수 있는 일입니다.
산길 운전이 많고 겨울이 긴 동네일수록 보장은 지키고 새는 돈만 막는 쪽이 맞다고 생각합니다. 올해 갱신 고지서, 한 번만 꼼꼼히 들여다보세요.
 인생은패기있게

 Way to easy |
 holy cow |
 Soy Angelino |
 SKy Face |
 gleeful |
 Gomex Korea |

 Market K |
 오즈의 맙소사 컴패니 |
 maria shin |
 lavender |
 Bridgo |
 Tamfa Fan |
 Sunny Sunday |
 mini hometown |
 torvia |
 치치키 시카고 트래인 |
 Univ Student |
 See It |
 콘치즈 cheeseme |
 softmoony |
 브레이킹 배드 드라마 |
 뉴욕 퀸즈 토박이 블로그 |
 신바람 이박사 블로그 |
 vivavida |
 limestone |
 oster |
 daddyyo |