

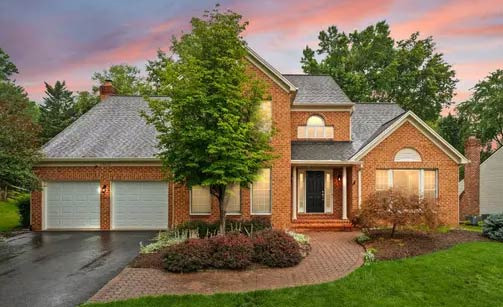
얼마 전 센터빌에서 거의 30년을 같은 집에서 살았다는 분과 리버스 모기지 이야기를 나눈 적이 있습니다.
이분 이야기를 들어보니 이해가 되더라고요. 집은 오래전에 사서 에퀴티가 많이 쌓였는데 은퇴하고 나니 매달 들어오는 돈은 줄었습니다. 집값은 많이 올랐는데 그 돈이 통장에 들어 있는 건 아니잖아요.
그래서 "집은 팔고 싶지 않은데 집에 묶여 있는 돈을 생활비로 좀 사용할 방법이 없느냐"는 거였습니다.
그럴 때 알아보는 것 중 하나가 리버스 모기지입니다.
보통 모기지는 은행에서 돈을 빌려 집을 사고 매달 은행에 갚습니다. 리버스 모기지는 말 그대로 반대라고 생각하면 이해하기 쉽습니다. 그동안 집에 쌓인 에퀴티를 이용해서 돈을 받는 겁니다.
62세 이상 주택 소유자가 주로 이용하고, FHA가 보증하는 HECM이 가장 많이 알려져 있습니다. 돈을 한꺼번에 받을 수도 있고 필요할 때 꺼내 쓰는 방식이나 매달 일정 금액을 받는 방법도 있습니다.
그런데 제가 먼저 이야기한 건 "얼마 받을 수 있느냐"가 아니었습니다.
HECM을 신청하려면 HUD가 승인한 상담기관을 통해 상담부터 받아야 합니다.
여기서 리버스 모기지가 어떻게 돌아가는지 설명을 듣고 다른 방법은 없는지도 같이 살펴봅니다. 귀찮은 절차라고 생각할 수도 있지만 오히려 이 과정이 중요합니다.
센터빌에서 20년, 30년 전에 집을 산 분이라면 당시 구입가격과 지금 집값 차이가 상당한 경우가 많습니다. 모기지도 거의 갚았다면 에퀴티가 꽤 쌓였겠죠.
그래서 은퇴 후 소득은 줄었는데 집에 돈이 많이 묶여 있는 분에게는 한번 검토해볼 만한 방법입니다.
하지만 공짜 돈이라고 생각하면 안 됩니다.
내 집에 쌓인 자산을 먼저 사용하는 대출이니까 시간이 지나면 이자와 비용이 붙으면서 대출잔액은 커지고 반대로 내 집에 남아 있는 에퀴티는 줄어듭니다.
그리고 사람들이 의외로 많이 착각하는 게 있습니다.
리버스 모기지를 받는다고 재산세나 주택보험료를 은행에서 대신 내주는 게 아닙니다. 집주인이 계속 내야 하고 집도 제대로 관리해야 합니다. 이런 의무를 지키지 못하면 문제가 생길 수 있습니다.
초기 비용도 확인해야 합니다. 오리지네이션 비용, 클로징 비용, FHA 모기지보험료 등이 들어가기 때문에 몇 년 안에 집을 팔 계획이라면 과연 유리한지도 계산해봐야 합니다.
자녀가 있다면 가족끼리 이야기도 해보는 게 좋습니다.
부모 입장에서는 "내가 평생 번 돈으로 산 집인데 내가 필요할 때 사용하는 게 뭐가 문제냐"고 할 수 있고, 그 말도 맞습니다. 반대로 자녀에게 집을 최대한 많이 남겨주고 싶다면 리버스 모기지로 줄어드는 에퀴티도 생각해야겠죠.
결국 리버스 모기지가 좋다, 나쁘다로 간단하게 결론 낼 상품은 아닙니다.
센터빌에서 오래 살아 집 에퀴티는 충분한데 은퇴 후 현금이 부족하다면 알아볼 가치는 있습니다.
다만 광고에서 "평생 돈 받고 내 집에서 산다"는 말만 듣고 결정할 일도 아닙니다.
나이가 들수록 돈 문제는 서두르지 않는 게 제일 중요하더라고요. 집은 평생 모은 재산 중 가장 큰 자산인 경우가 많으니까요.
먼저 HUD 승인 상담을 받고 비용과 조건을 정확하게 계산한 다음 가족들과 충분히 이야기하고 결정하는 게 순서라고 생각합니다.
 BigCheese
 GomexK

 Tesla X |
 어나더 에덴 채널 BLOG |
 Victory 1988 |
 언제나 함박웃음 |
 도움되는 생활이야기 |
 그레이트 TOWN NEWS |
 마가린 대비마마와 |
 lumora |
 Virginia 나비엄마 |
 victoria jung |
 Nando Raldo |
 마스크를 쓴 미국남자 |
 Wendra |
 Silvera |
 bada2002 |
 horizon |
 나나나 나나나 나나나 |
 낄끼빠빠 소리쳐 외쳐본다 |
 Lulu 아줌마 |
 토스터 피자 마술쇼 |
 살기 좋은 주 유타주 |
 nortrix |
 Mau Nui |
 novapixel |
 Way Too |
 AL ALASKA |
 amola |
 역사는 돌고 돌아 온다고 |