
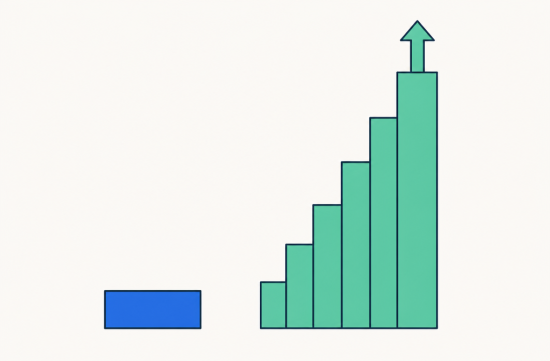
얼마 전에 아는 후배 아들이 세일즈 직군으로 취업했다는 소식을 들었습니다. 회사에서 제시한 기본급이 생각보다 너무 낮아서 부모가 걱정을 많이 했다고 하더군요.
그런데 몇 달이 지나고 보니 커미션만으로 기본급의 몇 배를 벌어오는 걸 보고 주변 사람들이 다들 놀랐습니다. 처음엔 걱정했던 부모도 이제는 오히려 만족스러워한다고 들었습니다.
미국 세일즈 직군은 이렇게 기본급과 커미션을 나눠서 지급하는 구조가 아주 흔합니다. 한국에서 평생 고정급 개념으로 살아온 이민 1세대 입장에서는 처음엔 이해하기 힘든 방식이지요.
실제로 미국 기업의 절반 가까이가 기본급에 커미션을 더하는 방식을 채택하고 있습니다. 정확히는 조사 대상 기업의 48.8퍼센트가 이 구조를 쓰고 있다는 통계가 있습니다.
흔히 언급되는 비율은 기본급 60퍼센트, 커미션 40퍼센트 정도입니다. 하지만 이 비율은 회사와 업종마다 상당히 달라지기 때문에 하나의 참고선일 뿐입니다.
부동산 중개업은 거래 금액의 2.5퍼센트에서 3퍼센트 사이를 커미션으로 받는 구조가 일반적입니다. 집값이 비싼 지역일수록 한 건만 성사시켜도 큰 금액이 들어오는 이유가 여기 있습니다.
채용 에이전시 쪽은 성사된 연봉의 20퍼센트에서 30퍼센트까지 커미션 비율이 올라갑니다. 후보자 한 명만 잘 연결해도 수수료가 꽤 두둑해지는 구조입니다.
소프트웨어 세일즈는 연간 계약 금액의 10퍼센트에서 20퍼센트 사이를 받는 경우가 많더군요. 큰 기업 고객 하나만 확보해도 그 해 실적이 완전히 달라집니다.
도매나 제조업 세일즈는 순매출의 7퍼센트에서 15퍼센트 선에서 커미션이 책정됩니다. 거래 단위가 크다 보니 소액이라도 매출액 자체가 크면 커미션도 따라서 커집니다.
노동통계국 자료를 보면 세일즈 직군 전체의 연봉 중간값은 3만 8530달러입니다. 얼핏 보면 낮아 보이는 숫자라 저도 처음 봤을 때 고개를 갸웃했습니다.
그런데 같은 자료에서 도매·제조업 세일즈 담당자의 연봉 중간값은 7만 2080달러로 나옵니다. 기술이나 과학 제품을 다루는 세일즈 담당자는 중간값이 10만 4920달러까지 올라갑니다.
같은 세일즈라는 이름 안에 이렇게 큰 격차가 숨어 있는 셈입니다. 기본급 숫자 하나만 보고 판단하면 이 구조를 절대 제대로 이해할 수 없습니다.
여기서 꼭 알아야 할 개념이 하나 더 있는데, 바로 드로우라는 제도입니다. 드로우는 매달 일정 금액을 먼저 지급받고, 나중에 발생한 커미션에서 그 금액을 차감하는 방식을 말합니다.
리커버러블 드로우는 못 채운 금액을 다음 달로 계속 넘겨서 갚아야 하는 방식입니다. 실적이 안 좋은 달이 이어지면 빚처럼 쌓여서 나중에 부담이 커질 수 있습니다.
반대로 논리커버러블 드로우는 일정 기간이 지나면 남은 빚을 회사가 탕감해주는 방식이라 신입에게 훨씬 유리합니다. 입사 전에 이 두 방식 중 어느 쪽인지부터 물어봐야 합니다.
신입 세일즈 사원이라면 이 드로우 조건부터 꼼꼼히 확인해야 실적이 안 잡히는 초기 몇 달을 무사히 버틸 수 있습니다. 계약서에 이 조항이 명확히 안 적혀 있다면 반드시 되물어야 합니다.
여기서 한 가지는 걱정하지 않아도 됩니다. 커미션만 받는 구조라 해도 연방노동기준법상 시간당 최저임금은 반드시 보장받게 되어 있습니다.
일한 시간만큼의 커미션이 최저임금에 못 미치면 회사가 그 차액을 채워줘야 하는 게 원칙입니다. 캘리포니아처럼 주 정부가 이 부분을 연방 기준보다 더 엄격하게 관리하는 곳도 있습니다.
그러니 커미션 비율이 아무리 매력적으로 들려도 최저임금 보장 조항이 계약서에 명시돼 있는지부터 확인하는 게 순서입니다. 구두로만 설명하고 서류에는 빠져 있는 회사라면 한 번 더 의심해봐야 합니다.
주변 한인 커뮤니티를 보면 부동산이나 보험, 자동차 판매 쪽에서 이런 구조로 자리를 잡은 분들이 적지 않습니다. 처음 몇 년은 힘들어도 인맥과 실력이 쌓이면 고정급 직장보다 수입이 훨씬 나아지는 경우를 여러 번 봤습니다.
다만 그 몇 년을 버티지 못하고 중간에 그만두는 사람도 많다는 게 현실입니다. 실적이 안정적으로 나오기 전까지는 생활비를 감당할 다른 대비책이 있어야 마음이 덜 흔들립니다.
자동차 판매업의 경우도 비슷합니다. 기본급은 낮게 잡혀 있지만 대수당 커미션에 인센티브까지 더해지면 성수기에는 월급이 크게 뛰는 구조로 알려져 있습니다.
보험 설계사도 마찬가지로 초기 몇 년은 수입이 들쭉날쭉하지만, 기존 고객이 쌓이고 갱신 커미션이 붙기 시작하면 수입이 점점 안정되는 흐름을 탄다고 합니다.
저는 평생 고정급을 받고 일해온 세대라 이런 구조가 처음엔 불안하게만 보였습니다. 매달 통장에 얼마가 들어올지 모른다는 게 마음 편할 리 없기 때문입니다.
그런데 곰곰이 따져보면 노력한 만큼 정직하게 대가를 받는다는 점에서는 오히려 공정한 제도라는 생각도 듭니다. 회사 눈치나 연공서열보다 실적으로 평가받는 구조를 좋아하는 사람도 분명 있습니다.
물론 이런 구조가 모든 사람에게 맞는 건 아닙니다. 안정적인 수입이 우선인 사람이라면 처음부터 무리해서 뛰어들 이유는 없습니다.
다만 자녀나 후배가 이 길에 들어선다면, 화려한 성공담보다 드로우 조건과 최저임금 보장 여부부터 따져보라고 권하고 싶습니다. 계약서를 꼼꼼히 읽는 습관 하나가 첫해를 버티는 힘이 됩니다.
결국 기본급이 낮다는 사실 하나만 보고 지레 겁먹을 필요는 없다는 게 제 생각입니다. 그 구조 안에 어떤 커미션 체계와 안전장치가 들어있는지를 먼저 들여다보는 게 순서입니다.
 밥이브라운

 언제나 대박을 꿈꾸는 |
 happy 9 |
 coloradoman |
 Pintos |
 mapsina |
 Splendid Mission |

 Kyo Sho |
 My Two Way |
 투자초보기업정보백과 |
 sweetfox |
 ceporta |
 건강검진 기초체력 관리 |
 My tracks |
 Yes Dorian |
 novent |
 calviro |
 집에서 즐기는 삼바 |
 Once in a Lifetime |
 novapixel |
 코리아 타이커 뉴스 |
 Banana |
 rouge88 |
 toffee |
 King County |
 돈방석 DREAM |
 좋은 소식 좋은 생각 |
 peelynew |
 도움되는 생활이야기 |