
지난주 메인 스트리트 빵집에서 줄 서 있는데, 앞에 선 아빠 둘이 아이 세금 얘기를 하더라고요. 한 분이 "내년엔 큰애도 500불 나온다며?" 하니까 다른 분이 "그거 올해 받는 거 아니었어?" 하고 되묻는 겁니다.
궁금해서 뉴욕주 세무국 사이트를 뒤져봤습니다. 결론부터 말하면 두 분 다 반만 맞았어요. 그래서 오늘은 Empire State Child Credit, 우리말로 뉴욕주 자녀 세액공제를 정리해 봅니다.
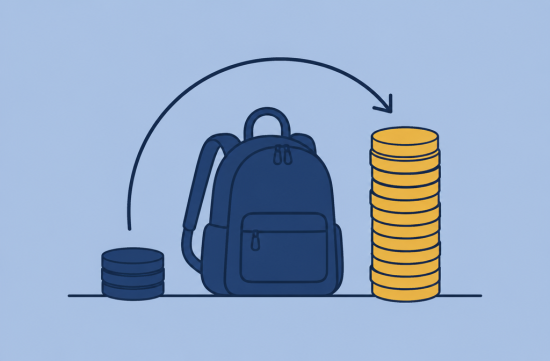
먼저 숫자부터 보시죠. 뉴욕주 세무국(tax.ny.gov) 안내에 따르면 2025 과세연도는 만 4세 미만 자녀 1인당 최대 1,000달러, 만 4세 이상 17세 미만 자녀는 330달러입니다. 이건 올해 봄, 2026년 시즌에 이미 신고한 금액이에요.
그리고 2026 과세연도부터 4~16세 구간이 500달러로 올라갑니다. 4세 미만은 그대로 1,000달러고요. 2027 과세연도도 같은 금액으로 안내돼 있습니다.
여기서 함정이 하나 있어요. 2026 과세연도분은 2027년 봄에 세금 보고를 해야 받습니다. 그러니까 지금 통장에 500불이 꽂히는 게 아니라, 내년 신고 때 반영되는 겁니다.
빵집 아빠들이 헷갈린 이유가 바로 이거였죠. "올해"라는 말이 과세연도인지 신고연도인지에 따라 얘기가 완전히 달라집니다. 세금 얘기는 연도부터 맞추는 게 부부 싸움 예방법입니다.
자격 조건은 생각보다 단순합니다. 1년 내내 뉴욕주 거주자여야 하고, 과세연도 12월 31일 기준 17세 미만 자녀가 있어야 해요. 그리고 뉴욕주 소득세 신고를 하면서 Form IT-213을 함께 내야 합니다.
이민 가정이 많은 동네라 이 부분이 특히 반가웠어요. 신청자와 자녀 모두 유효한 SSN이나 ITIN이 있으면 됩니다. 소셜 번호가 없어도 ITIN으로 길이 열려 있다는 얘기죠.
세무국은 2025 과세연도부터 이 공제가 연방 자녀 세액공제와 분리(decouple)됐다고 설명합니다. 연방 쪽 자격과 별개로 주 기준으로 따진다는 뜻이에요.
또 하나 중요한 건 환급형(refundable)이라는 점입니다. 낸 세금이 거의 없어도 공제액만큼 돌려받을 수 있어요. 주지사실 발표에도 소득이 없거나 아주 적은 가정도 최대액을 환급받을 수 있다고 나와 있습니다.
이제 다들 제일 궁금해하실 소득 기준입니다. 부부 공동 신고는 연방 조정총소득(AGI) 110,000달러까지 전액이에요. 싱글, 세대주, 적격 생존 배우자는 75,000달러, 부부 개별 신고는 55,000달러가 기준선입니다.
기준선을 넘으면 1,000달러 초과할 때마다 16.50달러씩 줄어듭니다. 절벽이 아니라 완만한 내리막이에요. 플러싱 맞벌이 가정이면 이 계산을 꼭 한번 해보시길 권합니다.
예를 들어볼게요. 2026 과세연도에 7살, 10살 두 아이를 둔 부부가 공동 신고로 AGI 120,000달러라고 치면 최대액은 1,000달러입니다. 기준선을 10,000달러 넘었으니 165달러가 깎여서 835달러가 되는 셈이죠.
주지사실 자료에는 또 이런 예시가 있습니다. 4세 미만 한 명, 4세 이상 한 명인 4인 가족이 가구 소득 170,000달러여도 1년에 500달러 넘게 받을 수 있다고요. 생각보다 넉넉해서 놀랐어요.
같은 발표에서 평균 공제액이 472달러에서 943달러로 두 배가 된다고도 했어요. 물론 평균은 평균일 뿐이고 우리 집 숫자는 따로 계산해야 합니다. 평균 수심 1미터 강에서 빠져 죽는다는 옛말도 있잖아요.
그럼 지금, 11월에 할 수 있는 건 뭘까요? 저는 세 가지만 챙기면 된다고 봅니다.
첫째, 아이 생일을 다시 보세요. 연말에 17살이 되는 아이는 2026 과세연도 대상에서 빠집니다. 4살 경계에 걸린 아이도 어느 구간인지 IT-213 설명서로 확인해 두는 게 좋아요.
둘째, 서류 번호를 점검하세요. ITIN은 일정 기간 안 쓰면 만료될 수 있어서, 신고 직전에 알면 늦습니다. 아이 SSN 카드나 ITIN 통지서가 어디 있는지 지금 찾아두세요.
셋째, 연말 소득을 대충이라도 가늠해 보세요. 110,000달러 근처라면 은퇴계좌 납입처럼 AGI를 낮추는 방법이 공제에도 영향을 줄 수 있습니다. 다만 집집마다 사정이 달라서 이건 세무사와 상의해서 정하는 게 맞아요.
그리고 하나 덧붙이자면, 이사 계획이 있는 집은 조심하셔야 합니다. 1년 내내 뉴욕주 거주자여야 한다는 조건이 있거든요. 연중에 뉴저지로 넘어가면 얘기가 복잡해집니다.
솔직히 330달러에서 500달러로 오른다니 처음엔 "그래 봐야 170불"이라고 생각했어요. 그런데 아이 둘이면 340달러 차이입니다. 가족 넷이 동네 중국집에서 배불리 먹고도 남는 돈이죠.
4세 미만 아이가 있는 집이라면 체감이 훨씬 크겠죠. 어린이집 비용 생각하면 1,000달러도 금방 녹긴 하지만요.
정책을 두고 말이 많은 것도 압니다. 주 재정 부담을 걱정하는 목소리도 있고, 아동 빈곤 감소에 꼭 필요하다는 분석도 있어요. 저는 일단 제도가 있는 동안은 받을 수 있는 건 빠짐없이 챙기자는 쪽입니다.
제가 제일 걱정하는 건 몰라서 못 받는 경우예요. 주지사실도 자격 있는 사람이 모두 신청할 경우를 전제로 효과를 말하고 있거든요. 신청 안 하면 그 숫자는 그냥 종이 위에만 있는 겁니다.
특히 세금 보고를 안 해도 되는 소득 수준이라 아예 신고를 건너뛰는 집이 있어요. 이 공제는 신고를 해야 받습니다. 소득이 적은 가정일수록 오히려 꼭 신고하셔야 해요.
마지막으로, 규정은 해마다 바뀔 수 있으니 내년 신고 전에 tax.ny.gov의 IT-213 안내를 한 번 더 보시길 바랍니다. 웃음은 최고의 보험이지만, 세금만큼은 확인이 최고의 보험입니다.
 blueoceandream1954
 GoingOnce


 rissa |
 Gomo Nim |
 lattepop |
 Well Done Sir |
 butter 90 |
 바실라 새댁 블로그 |
 미국 동부에서 삽니다 |
 nova nova |
 action blog 101 |
 athome blog |
 calvor |
 하하와 보미 블로그 |
 Lee Ton |
 viba viba |
 올리비아 블로그예요 |
 208 Master |
 crumb |
 blanke |
 Burbank Lee |
 tervox95 |
 silverado |
 장내 유익균을 잘 키우세요 |
 Kim You Shin |
 Squid Q |
 gelatonew |
 river9 |
 ttano |
 미국에서 독수리 오년쨰 |