
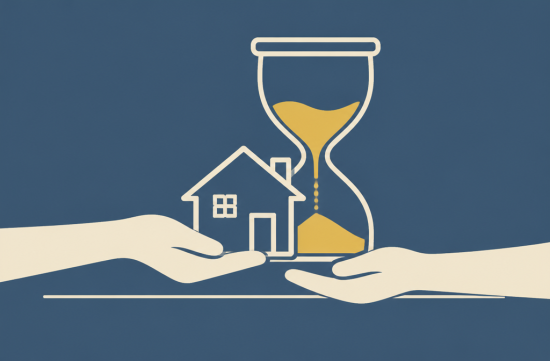
요즘 주변에서 이런 얘기를 꽤 자주 들어요. 부모님 집을 미리 자녀 이름으로 돌려놓으면 나중에 요양원 비용 걱정도 없고 상속도 깔끔하다는 얘기요.
저도 처음엔 그럴듯하다고 생각했어요. 근데 숫자랑 규정을 하나씩 확인해 보니까, 이건 생각보다 훨씬 위험한 shortcut이더라고요.
핵심은 메디케이드의 룩백(look-back) 규정입니다. 요양원 같은 장기요양 메디케이드를 신청하면, 주 정부가 신청일 기준으로 과거 60개월, 즉 5년 치 재산 이동 기록을 들여다봐요.
이 기간 안에 대가 없이 넘긴 재산이 있으면 그게 다 문제가 됩니다. 집 명의 이전, 자녀 계좌로 보낸 큰돈, 시세보다 한참 싸게 판 거래까지 전부 포함이에요.
오하이오도 이 60개월 룩백을 그대로 적용합니다. 게다가 요양원뿐 아니라 집에서 받는 재가 서비스(HCBS)에도 이전 페널티를 적용하는 쪽이라 피해 갈 구멍이 더 좁아요.
그럼 걸리면 어떻게 되냐. 넘긴 금액을 주 정부가 정한 월 평균 요양원 비용, 이른바 penalty divisor로 나눠서 그 개월 수만큼 메디케이드 혜택을 못 받게 됩니다.
예를 들어 집값이 크면 페널티가 몇 년 단위로 나올 수도 있어요. divisor 수치는 해마다 바뀌니까 신청 시점의 오하이오 메디케이드 공식 기준을 꼭 확인해야 합니다.
여기서 진짜 함정이 하나 더 있어요. 페널티 기간은 재산을 넘긴 날이 아니라, 메디케이드를 신청하고 다른 자격은 다 갖춘 시점부터 시작된다는 겁니다.
쉽게 말해 이미 돈을 다 써서 자격이 되는 상태인데, 그때부터 몇 달 혹은 몇 년을 자비로 버텨야 한다는 뜻이에요. 정작 가장 돈이 없을 때 페널티가 돌아오는 구조죠.
그리고 많이들 헷갈리는 게 IRS 증여세 연간 면제 한도예요. 2026년 기준 1인당 19,000달러까지는 증여세 신고 걱정이 덜하지만, 이건 연방 세법 얘기일 뿐입니다.
메디케이드는 그 한도를 전혀 봐주지 않아요. 세금상 괜찮은 증여도 룩백에서는 그냥 대가 없는 이전으로 잡힙니다. 이 두 개를 섞어 생각하면 바로 사고가 나요.
세금 쪽 손해도 있습니다. 살아 계실 때 집을 증여받으면 자녀는 부모님이 처음 샀던 가격, 즉 carryover basis를 그대로 물려받아요.
반대로 돌아가신 뒤 상속으로 받으면 기준가가 사망 시점 시세로 다시 맞춰지는 step-up이 적용되는 게 일반적입니다. 오래전에 산 집일수록 이 차이가 나중에 팔 때 양도소득세로 크게 벌어지죠.
현실적인 리스크도 있어요. 명의가 자녀에게 넘어가면 그 집은 법적으로 자녀 재산입니다. 자녀가 이혼하거나 빚이 생기거나 소송을 당하면 부모님이 사시는 집이 거기에 엮일 수 있어요.
그렇다고 모든 이전이 막혀 있는 건 아닙니다. 연방법과 오하이오 규정에는 페널티 없이 집을 넘길 수 있는 예외가 몇 가지 있어요.
배우자에게 넘기는 경우가 대표적이고, 21세 미만 자녀나 장애가 있는 자녀에게 넘기는 경우도 예외로 인정됩니다.
또 하나가 caregiver child exception이에요. 요양시설 입소 전 최소 2년 동안 부모님과 그 집에 같이 살면서, 덕분에 시설에 안 가고 버틸 수 있을 만큼 돌봄을 제공한 자녀라면 해당될 수 있습니다.
다만 이건 자동으로 되는 게 아니에요. 같이 살았다는 증빙, 돌봄 내용, 의료 기록까지 서류로 입증해야 하고 오하이오는 최근에 관련 규정을 손보기도 했습니다.
그럼 아예 아무것도 안 하고 집을 갖고 있으면 안전하냐. 그것도 아니에요. 메디케이드는 수혜자가 돌아가신 뒤 남은 재산에서 지원금을 회수하는 estate recovery 제도를 운영합니다.
오하이오도 이 회수를 하고, 배우자가 살아 있거나 21세 미만 자녀가 있으면 회수가 미뤄지는 식의 예외가 있어요. 사정이 어려우면 undue hardship 면제를 신청할 수도 있습니다.
결국 선택지는 두 갈래로 정리돼요. 미리 넘겨서 5년을 버티는 전략, 아니면 끝까지 갖고 있다가 예외나 회수 규정 안에서 방어하는 전략입니다.
앞쪽은 부모님 건강이 좋고 5년 이상 여유가 확실할 때만 의미가 있어요. 건강이 이미 꺾이기 시작했다면 오히려 페널티만 떠안을 가능성이 큽니다.
요즘 많이 언급되는 Medicaid asset protection trust 같은 irrevocable trust도 결국 같은 5년 룩백이 적용돼요. step-up 유지 여부도 설계 방식에 따라 갈려서 전문가들 사이에서도 말이 엇갈립니다.
제가 이 주제를 파고든 이유는 단순해요. 인터넷에 도는 팁 대부분이 결론만 있고, 신청 시점부터 페널티가 시작된다는 핵심은 빠져 있더라고요.
나라면 이렇게 하겠어요. 먼저 부모님 재산 목록과 지난 5년 치 큰 금액 이동을 정리하고, 그다음 오하이오 elder law 변호사와 상담을 잡겠습니다.
물론 재산 규모, 건강 상태, 가족 상황에 따라 정답이 완전히 달라지니 반드시 전문가와 개인 상황을 놓고 확인하세요. 같은 집 한 채라도 접근법이 정반대가 될 수 있습니다.
정리하면 집 명의 이전은 절세 꿀팁이 아니라 타이밍 게임이에요. 5년이라는 숫자를 가볍게 보면 부모님도 자녀도 같이 손해 보는 구조라는 걸 꼭 기억했으면 합니다.
 Wavo
 PurpleRain

 미국정치인 커뮤니티 |
 memorabilia |
 orvian89 |
 looksee 78 |
 vivavida |
 Mr Cleveland |

 Gleeee |

 uplifted |
 softmoony |
 solid90 |
 action blog 101 |
 athome blog |
 calvor |
 하하와 보미 블로그 |
 Lee Ton |
 viba viba |
 올리비아 블로그예요 |
 208 Master |
 crumb |
 blanke |
 Burbank Lee |
 tervox95 |
 silverado |
 장내 유익균을 잘 키우세요 |
 Kim You Shin |
 Squid Q |
 gelatonew |
 river9 |
 ttano |
 미국에서 독수리 오년쨰 |