
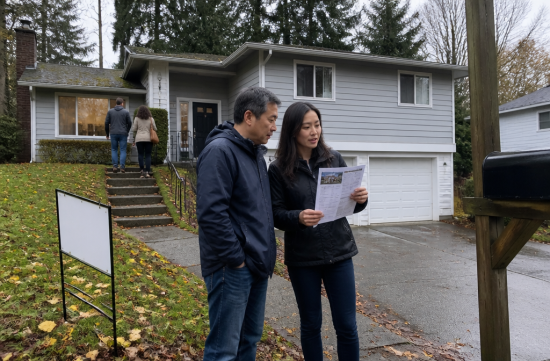
10월 페더럴웨이 주택 시장을 한 줄로 정리하면 이렇습니다. 집값은 1년 전보다 내려갔고, 렌트비는 거의 움직이지 않았습니다.
매수를 고민하는 분과 재계약을 앞둔 세입자 모두 궁금해할 만한 숫자를 순서대로 짚어보겠습니다. 기준 시점은 2026년 10월이고, 렌트는 확인 가능한 가장 최근 집계를 썼습니다.
먼저 집값입니다. NWMLS 데이터를 정리한 Beyond WA 리포트에 따르면 10월 페더럴웨이 중간 매매가는 58만 달러였습니다.
1년 전 같은 달은 59만 9,975달러였으니 6.0% 내려간 셈입니다. 9월 중간값 58만 8,000달러와 비교해도 한 달 사이 조금 더 밀렸습니다.
집계 방식에 따라 폭은 다릅니다. Redfin 집계로는 10월 중간 매매가가 전년 대비 3.1% 하락으로 나옵니다.
출처마다 하락 폭은 다르지만 방향은 같습니다. 작년보다 싸게 거래되고 있다는 점은 여러 자료가 일치합니다.
매물 상황도 볼 필요가 있습니다. 11월 11일 기준 페더럴웨이 활성 매물은 265채, 재고는 3.7개월 분량입니다.
보통 4개월 아래면 셀러 쪽이 유리한 시장으로 봅니다. 숫자만 보면 아직 셀러 우위지만, 체감은 조금 다릅니다.
매물이 시장에 머무는 중간 기간이 39일이고, 리스팅가 대비 실제 매매가 비율은 98.1%였습니다. 리스팅 가격보다 조금 깎아서 사는 거래가 흔하다는 뜻입니다.
한두 해 전처럼 오퍼가 몰려 웃돈을 얹던 분위기와는 확실히 다릅니다. 바이어 입장에서는 인스펙션이나 클로징 비용 지원을 요구해볼 여지가 생겼습니다.
킹카운티 전체 흐름도 비슷합니다. NWMLS 10월 스냅샷을 보면 킹카운티 중간 매매가는 85만 1,250달러로 전년 대비 4.1% 내려갔습니다.
단독주택만 따로 보면 92만 5,000달러로 7.2% 하락했습니다. 콘도는 46만 5,000달러로 15.5%나 빠졌고 재고도 7.0개월까지 늘었습니다.
NWMLS 서비스 지역 전체로 넓히면 10월 거래는 5,332건으로 작년보다 14.3% 줄었습니다. 반면 활성 매물은 2만 3,519건으로 25.2% 늘었습니다.
거래는 줄고 매물은 쌓이는 전형적인 조정 국면입니다. 페더럴웨이는 시애틀 쪽보다 가격대가 낮아 하락 폭이 상대적으로 덜한 편입니다.
이렇게 된 가장 큰 이유는 금리입니다. 프레디맥 조사에서 10월 29일 기준 30년 고정 평균 금리는 7.24%였습니다.
10월 초에는 7.4%까지 올라 3년 가까이 만에 최고치를 찍었습니다. 1년 전 같은 시기 6.17%와 비교하면 1%포인트 넘게 높습니다.
2월 말에는 5.98%까지 내려갔던 금리였기에 올해 집을 보려던 분들 계획이 많이 틀어졌습니다. 시장을 지켜보는 입장에서도 이 부분이 가장 아쉽습니다.
실제 부담을 숫자로 바꿔보겠습니다. 58만 달러 집을 20% 다운페이하고 7.24%로 30년 대출을 받으면 원리금만 매달 3,162달러입니다.
같은 대출을 2월 말 금리 5.98%로 받았다면 2,776달러였습니다. 재산세와 보험료를 빼고도 매달 386달러 차이가 납니다.
이번에는 렌트비입니다. Apartment List의 11월 리포트 기준 페더럴웨이 전체 중간 렌트는 1,781달러로, 직전 달과 거의 같은 수준입니다.
전년 대비로는 0.7% 오르는 데 그쳤습니다. 6월 집계 때 1,749달러였던 것과 비교해도 큰 변화가 없습니다.
10월만 따로 떼어낸 공식 수치는 확인되지 않아 가장 최근 집계를 기준으로 했습니다. 사이트마다 표본이 달라 금액 차이가 있다는 점도 감안하셔야 합니다.
정리하면 집값은 내려가는데 렌트는 버티고 있습니다. 그런데도 매달 나가는 돈은 아직 렌트 쪽이 훨씬 가볍습니다.
중간 렌트 1,781달러와 원리금 3,162달러의 차이는 1,381달러입니다. 여기에 세금과 보험, HOA까지 얹으면 격차는 더 벌어집니다.
그래서 지금 질문은 집을 살까 말까보다 언제, 어떤 조건으로 살까에 가깝습니다. 가격이 내려간 만큼 협상력은 바이어에게 넘어와 있습니다.
세입자라면 재계약 때 무리한 인상에 바로 응할 이유가 많지 않습니다. 비슷한 단지 시세를 두세 군데 확인하고 협상하시는 게 좋습니다.
매수를 생각하는 분이라면 셀러 크레딧으로 금리를 낮추는 바이다운 조건을 함께 따져보시길 권합니다. 금리가 내려가면 나중에 재융자로 부담을 줄이는 길도 있습니다.
제 판단을 말씀드리면, 실거주 목적이고 5년 이상 살 계획이라면 지금은 무리하게 기다리기보다 조건을 따져 협상할 만한 시기입니다. 반대로 투자 목적이라면 렌트 수익이 원리금을 못 따라가는 구간이라 서두를 이유가 없습니다.
다음 달 리포트에서는 연말 금리 흐름과 매물 재고가 어떻게 바뀌는지 이어서 정리하겠습니다.
 우당탕팥빙수연구원


 B.I.G. Victor |
 Amber H |
 uplifted |
 Dr. Kelso |
 silents |
 timemachine |
 corner kick |
 시애틀 - 에메랄드 시티 |
 legalway |
 central |
 bluebird |
 Epoca News |
 삼뚜기메뚜기쉰라면 |
 kansan55 |
 Skyline |
 투자정보 뉴스 업데이트 |
 Diamondo |
 Fairfax Fox |
 kuku 100 |
 미국 일상 블로그 페이지 |
 Kims Spring |
 TOTO Together |
 Princess Park |
 리스펙트 루프탑브로 |
 Hani 1977 |
 Tilt Cicy |
 yorvik12 |
 lollipop |
 lioness |
 돈방석 DREAM |