
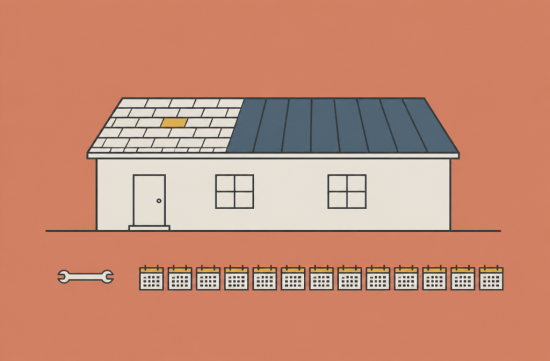
연말이 다가오면 렌탈 집을 가진 분들이 영수증 봉투를 꺼내 들고 가장 먼저 하시는 고민이 있습니다. 올해 바꾼 온수기, 다시 칠한 벽, 새로 깐 바닥 중에 무엇을 올해 비용으로 바로 뺄 수 있느냐는 것입니다.
이 구분이 중요한 이유는 숫자로 보면 분명해집니다. 수리비로 인정되면 그해 렌탈 소득에서 전액 공제되지만, 개량비로 분류되면 주거용 렌탈 건물 기준 27.5년에 걸쳐 나누어 감가상각해야 합니다.
같은 5,000달러를 써도 한 해에 다 빼느냐, 27년 넘게 조금씩 빼느냐의 차이입니다. 오래 이 일을 지켜본 제 경험으로도 이 차이를 몰라서 손해 보시는 분이 생각보다 많습니다.
기준은 IRS의 유형자산 규정(Tangible Property Regulations)과 렌탈 부동산 안내서인 Publication 527에 정리되어 있습니다. 핵심은 흔히 BAR 테스트라고 부르는 세 가지 질문입니다.
첫째는 개선(Betterment)입니다. 원래 상태보다 눈에 띄게 좋아졌거나, 크기나 용량이 늘었다면 개량으로 봅니다.
둘째는 복원(Restoration)입니다. 주요 구성 부분이나 상당한 구조 부분을 통째로 교체했다면 고친 것이 아니라 새로 만든 것으로 판단합니다.
셋째는 용도 변경(Adaptation)입니다. 차고를 방으로 바꾸는 것처럼 원래 쓰임과 다른 용도로 바꿨다면 역시 개량비입니다.
이때 판단 단위가 집 전체가 아니라는 점을 꼭 기억하셔야 합니다. 건물 구조체와 냉난방, 배관, 전기 같은 건물 시스템을 각각 따로 놓고 봅니다.
예를 들어 지붕 일부의 깨진 슁글 몇 장을 갈았다면 수리비로 보는 것이 일반적입니다. 반면 지붕 전체를 새로 덮었다면 복원에 해당해 개량비로 갈 가능성이 큽니다.
에어컨 컴프레서 부품 하나를 교체한 것과 냉난방 시스템 전체를 새것으로 바꾼 것도 같은 이치입니다. 금액보다 무엇을 얼마나 바꿨는지가 먼저입니다.
그렇다고 모든 지출을 하나하나 따질 필요는 없습니다. 규정에는 소규모 집주인을 위한 세이프하버, 즉 간편 처리 규칙이 세 가지 마련되어 있습니다.
첫 번째는 디미니미스 세이프하버입니다. 감사받은 재무제표가 없는 일반 개인 집주인은 품목당 또는 인보이스당 2,500달러 이하라면 개량 여부를 따지지 않고 비용 처리할 수 있습니다.
예컨대 1,800달러짜리 식기세척기라면 이 규칙으로 올해 바로 공제가 가능합니다. 다만 매년 세금 보고 때 이 선택을 한다는 명세서를 기한 내 제출한 원본 신고서에 첨부해야 합니다.
두 번째는 일상 유지보수 세이프하버입니다. 건물 구조나 시스템의 경우, 처음 사용을 시작한 때부터 10년 동안 한 번을 넘게 하리라고 합리적으로 예상되는 작업이라면 개량으로 보지 않습니다.
정기적인 배관 점검, 보일러 청소, 세입자가 바뀔 때마다 하는 페인트칠 같은 것이 대표적입니다. 다만 성능을 높이는 개선 작업에는 이 규칙이 적용되지 않습니다.
세 번째는 소규모 납세자 세이프하버입니다. 건물의 조정 전 취득가가 100만 달러 이하이고 평균 총수입이 1천만 달러 이하라면 쓸 수 있습니다.
이 경우 한 건물에 한 해 동안 쓴 수리비와 개량비 합계가 1만 달러와 건물 취득가의 2% 중 작은 금액을 넘지 않으면 전부 비용 처리됩니다.
건물 취득가가 20만 달러라면 2%는 4,000달러입니다. 이 집에 올해 들어간 수리비와 개량비가 모두 합쳐 4,000달러 이하라면 BAR 테스트 없이 다 뺄 수 있다는 뜻입니다.
여기서 많이들 놓치시는 함정이 하나 있습니다. 합계가 그 한도를 1달러라도 넘으면 넘는 부분만이 아니라 그해 전체에 이 규칙을 쓸 수 없습니다.
그래서 연말 전에 그 집에 올해 얼마를 썼는지 한 번 더하는 일이 중요합니다. 급하지 않은 공사라면 해를 넘겨 진행하는 것이 유리할 때도 있습니다.
개량비로 갈 수밖에 없는 항목도 너무 실망하실 필요는 없습니다. 2025년 개정 세법으로 2025년 1월 19일 이후 취득해 사용을 시작한 회수기간 20년 이하 자산은 100% 보너스 감가상각이 다시 가능해졌습니다.
렌탈 집에 넣은 냉장고나 세탁기, 건조기 같은 가전은 보통 5년짜리 자산이라 여기에 해당될 수 있습니다. 건물 본체에 붙는 27.5년짜리 개량은 해당되지 않으니 구분해 두셔야 합니다.
실무적으로 지금 하실 일은 간단합니다. 올해 영수증을 집별로 나누고, 항목마다 무엇을 얼마나 바꿨는지 한 줄씩 메모해 두시는 것입니다.
공사 전후 사진도 남겨 두시면 좋습니다. 부분 수리였는지 전체 교체였는지를 나중에 설명할 때 이만한 자료가 없습니다.
인보이스는 품목별로 나눠 받는 편이 디미니미스 규칙을 쓰기에 유리합니다. 업자에게 한 장으로 뭉뚱그려 받으면 2,500달러 기준을 맞추기 어려워집니다.
제가 보기에는 개인 집주인 대부분이 디미니미스와 일상 유지보수 규칙만 잘 챙겨도 상당 부분을 올해 비용으로 정리할 수 있습니다. 나라면 지붕이나 냉난방처럼 큰 공사만 따로 떼어 전문가와 상의하겠습니다.
세이프하버 선택과 감가상각 방식은 집 상황과 소득 구조에 따라 결과가 달라지므로, 신고 전에 세무 전문가와 꼭 확인하시길 권합니다. 이 글은 IRS Publication 527(2025년판)과 유형자산 규정 안내를 기준으로 정리했습니다.
영수증 정리는 번거롭지만, 연말 몇 시간이 내년 봄 세금 보고를 훨씬 편하게 만들어 줍니다. 올해는 미리 봉투를 열어 보시길 바랍니다.
 귤껍질스텔스기


 B.I.G. Victor |
 Amber H |
 uplifted |
 Dr. Kelso |
 silents |
 미국 집구입정보 주택보험 |
 삼뚜기메뚜기쉰라면 |
 해뜰날 돌아 온단다 |
 honey honey |
 미국 기상청 뉴우스 |
 kansan55 |
 Skyline |
 투자정보 뉴스 업데이트 |
 Diamondo |
 Fairfax Fox |
 kuku 100 |
 미국 일상 블로그 페이지 |
 Kims Spring |
 TOTO Together |
 Princess Park |
 리스펙트 루프탑브로 |
 Hani 1977 |
 Tilt Cicy |
 yorvik12 |
 lollipop |
 lioness |
 돈방석 DREAM |
 corner |
 신통방통 신내린 제임스박 |