
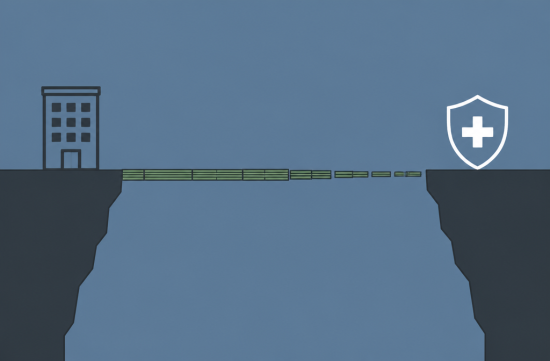
요즘 주변에서 회사가 바이아웃(buyout) 패키지를 돌렸다는 얘기를 부쩍 자주 듣습니다. 50대 중후반 직원들에게 몇 달치 연봉을 줄 테니 스스로 나가 달라는 제안이죠.
받는 사람 입장에서는 목돈이 한 번에 들어오니 솔깃할 수밖에 없어요. 그런데 숫자를 하나씩 뜯어보면 생각보다 손에 남는 게 적고, 대신 잃는 것도 분명히 있습니다.
그래서 오늘은 제안서를 받았을 때 제가 실제로 해보는 계산 순서를 정리해 보려고 해요. 감으로 결정하지 말고, 최소한 이 네 가지는 숫자로 확인하자는 겁니다.
첫 번째는 세금입니다. 바이아웃이나 severance는 IRS 기준으로 일반 임금, 그중에서도 supplemental wages로 취급돼요.
회사가 따로 떼어 지급하면 연방 소득세를 22% 정액으로 원천징수하는 경우가 많습니다. 2026년에도 이 22% 비율은 그대로고, 한 해 100만 달러를 넘는 부분에는 37%가 적용돼요.
여기에 Social Security와 Medicare 세금, 캘리포니아 주 소득세 원천징수까지 붙습니다. 10만 달러짜리 패키지라고 해서 10만 달러가 통장에 그대로 찍히는 게 아니라는 얘기예요.
더 중요한 건 22%가 최종 세금이 아니라는 점입니다. 같은 해 연봉에 패키지가 얹히면 과세소득 전체가 올라가서, 다음 해 4월에 세금을 더 내야 할 수도 있어요.
그래서 퇴직 시점을 12월 말로 할지 1월 초로 넘길지, 일시불 대신 나눠 받는 협상이 가능한지 꼭 물어보세요. 소득이 줄어드는 해로 넘기는 것만으로도 세금 차이가 꽤 납니다.
두 번째는 건강보험이에요. 솔직히 50대 조기퇴직에서 제일 무서운 숫자는 세금이 아니라 보험료입니다.
메디케어는 65세가 돼야 시작되니까, 그 전까지 몇 년을 어떻게 메울지가 핵심이에요. 회사 보험을 COBRA로 이어가면 보통 최대 18개월까지 유지할 수 있습니다.
다만 COBRA는 회사가 내주던 몫까지 본인이 다 내야 해서, 전체 보험료의 102%까지 청구될 수 있어요. 월급 명세서에서 보던 본인 부담금만 생각하면 큰코다칩니다.
캘리포니아에서는 fully insured 플랜이라면 Cal-COBRA로 연방 COBRA 이후를 이어 총 36개월까지 늘릴 수 있는 경우가 있어요. 이 구간 보험료는 110%까지 올라가고, 플랜 종류에 따라 해당이 안 될 수도 있으니 HR에 꼭 확인하세요.
Covered California로 가는 방법도 있는데, 2026년부터는 사정이 달라졌습니다. 연방의 enhanced premium subsidy가 2025년 말로 끝나면서, 소득이 연방빈곤선의 400%를 넘으면 보조금이 아예 없어졌어요.
1인 기준으로 그 선이 62,600달러입니다. 바이아웃을 받은 해에는 패키지 금액 때문에 이 선을 훌쩍 넘기 쉬우니, 그해 보험료는 거의 정가로 낸다고 보고 계산하시는 게 안전해요.
세 번째는 401(k)입니다. 여기서 정말 많은 분들이 실수를 하세요.
Rule of 55라는 게 있어요. 55세가 되는 해나 그 이후에 회사를 떠나면, 그 회사 401(k)에서 꺼내는 돈에는 59세 반 이전이라도 10% 조기인출 벌금이 붙지 않습니다.
그런데 이건 그 회사 플랜에 돈이 남아 있을 때만 해당돼요. IRA로 롤오버하는 순간 이 혜택은 사라지고, 벌금이 없어도 일반 소득세는 여전히 내야 합니다.
저는 예전에 직장을 옮기면서 401(k)를 별생각 없이 IRA로 옮겼다가, 나중에 급하게 돈이 필요할 때 벌금 때문에 손도 못 댄 적이 있어요. HR 담당자한테 한 번만 물어봤어도 됐을 일이라 지금 생각해도 아깝습니다.
그러니 50대 중반에 나오신다면 롤오버는 서두르지 마세요. 생활비가 모자랄 구간 동안은 401(k)에 그대로 두는 편이 훨씬 유연합니다.
네 번째는 Social Security예요. 1960년 이후 출생자는 full retirement age가 67세입니다.
바이아웃 받고 수입이 끊겼다고 62세에 바로 신청하면, 평생 받는 월 금액이 30% 깎여요. 67세에 월 2,000달러 받을 사람이 62세에 신청하면 1,400달러로 줄어드는 셈이고, 이 감액은 나중에 회복되지 않습니다.
하나 더 알아두실 게 있어요. 캘리포니아 EDD 지침상 severance pay 자체는 실업수당 자격에 영향을 주지 않는 것으로 돼 있습니다.
다만 해고 예고 대신 주는 wages in lieu of notice나 급여를 계속 이어주는 방식은 임금으로 봐서 실업수당에서 깎일 수 있어요. 자발적 바이아웃은 자진 퇴사로 볼지 따로 판단될 수 있으니, 서류의 지급 명목을 보고 EDD에 확인해 보세요.
마지막은 사인할 때의 시간 규칙이에요. 40세 이상 직원들에게 단체로 퇴직 인센티브를 제안하면서 연령차별 청구권 포기에 사인을 받는다면, 연방법(OWBPA)상 회사는 검토 기간 45일과 사인 후 철회 기간 7일을 줘야 합니다.
그 45일은 회사가 베푸는 호의가 아니라 법으로 보장된 시간이에요. 그동안 세무사나 재무설계사와 숫자를 맞춰보셔도 전혀 늦지 않습니다.
정리하면 제 계산법은 이렇습니다. 패키지 세후 금액에서 65세까지의 보험료를 먼저 빼고, 남은 돈으로 Social Security를 67세까지 미룰 수 있는지를 봐요.
그게 되면 받는 쪽으로 기울고, 안 되면 다시 생각합니다. 다음 직장을 구할 자신이 있다면 바이아웃은 보너스지만, 그게 아니라면 생각보다 비싼 조기은퇴가 될 수 있거든요.
저라면 숫자가 애매할 때는 버티는 쪽을 택하겠어요. 다만 세금이나 연금은 개인 상황에 따라 크게 달라지니, 최종 결정 전에는 꼭 전문가와 한 번 확인해 보시길 바랍니다.
 Steve리스펙


 아스파라거스 블로그 |
 MBTI 탐정 사무소 |
 summita |
 neroyo |
 미국 음식정보 & 칼로리 |
 Old English |
 미국 일상 블로그 페이지 |

 Archaic Kim |

 savannah choi |
 glimmer |
 엉덩이뜨거운 운전석 |
 Thou Thou |
 미국 생활 보조금(SSI) 정보 |
 브레이킹 배드 드라마 |
 San Jose Pop |
 Gook Rule |
 UCLA Captain |
 미국 지역 정보 로컬 뉴스 |
 조선왕조씰룩 누리꾼 |
 zestorbit |
 Lemon Kim |
 Noodle Noodle |
 blueman |
 Alabama Bang |
 Soy Angelino |
 puddingcat |
 Coco Chanel |