
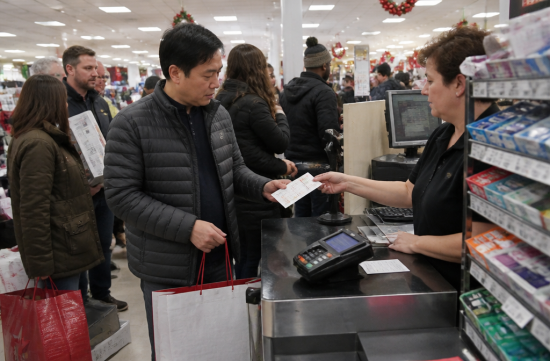
작년 블랙프라이데이 때 일이에요. 계산대에서 점원이 웃으면서 "오늘 저희 카드 만드시면 지금 바로 할인 들어가요"라고 하더라고요.
뒤에는 줄이 길게 서 있고, 할인 금액은 꽤 달콤하게 들리고. 그 짧은 몇 초 사이에 결정을 해야 하니까 은근히 압박이 됩니다.
그날은 일단 웃으면서 거절했어요. 그리고 집에 와서 제대로 찾아봤습니다. 올해 블랙프라이데이는 11월 27일이니까, 지금 정리해 두면 딱 좋겠다 싶었어요.
결론부터 말하면 받아도 되는 사람이 있고, 절대 받으면 안 되는 사람이 있습니다. 갈리는 기준은 생각보다 단순해요.
먼저 이자율부터 보죠. Bankrate가 2025년에 110개 리테일 카드를 조사했는데, 평균 APR이 30.14%였습니다.
그 매장에서만 쓰는 스토어 전용 카드만 따로 보면 평균 31.64%까지 올라가요. 비자나 마스터카드가 붙은 코브랜드 카드도 28.65%였고요.
같은 조사에서 가장 높은 카드는 35.99%였고, 이 금리를 매기는 카드가 13개나 됐습니다. 숫자 보고 솔직히 좀 놀랐어요.
Bankrate 기준 전체 신용카드 평균이 20.12%였으니, 스토어카드는 그보다 1.5배 수준인 셈이에요. 소비자금융보호국(CFPB)도 작년 말 보고서에서 스토어카드 평균 금리가 30%를 넘는다고 집계했습니다.
그럼 계산을 한번 해볼게요. 300달러짜리 물건을 사면서 20% 즉석 할인을 받으면 60달러가 빠지고 240달러가 남습니다.
이 240달러를 다음 달에 전부 갚으면 60달러는 깨끗하게 이득이에요. 여기까지는 아무 문제가 없죠.
그런데 이걸 30.14% 금리로 1년 내내 들고 있으면, 단순 계산으로도 이자가 72달러를 넘습니다. 할인받은 60달러보다 이자가 더 나오는 거예요.
그러니까 첫 번째 기준은 이겁니다. 결제일에 전액을 갚을 자신이 있느냐. 이게 안 되면 할인은 사실상 미끼예요.
두 번째로 조심할 건 "무이자"라는 말입니다. 계산대에서 "12개월 이자 없어요"라고 하면 이연이자(deferred interest) 방식인 경우가 많아요.
이연이자는 이자가 없는 게 아니라 뒤로 미뤄두는 겁니다. 기간 안에 다 못 갚으면 구매한 날부터 쌓인 이자를 한꺼번에 물립니다.
CFPB가 직접 든 예시가 있어요. 400달러 TV를 스토어카드로 사서 매달 25달러씩 꼬박꼬박 냈는데, 1년이 지나도 100달러가 남는 경우입니다.
이 사람은 한 번도 연체하지 않았는데도, 기간이 끝나면 처음부터 계산된 이자를 내야 할 수 있어요. 성실하게 낸 사람이 오히려 뒤통수를 맞는 구조라 좀 억울하죠.
CFPB는 2017년에 리테일 카드사들에 이런 프로모션 대신 진짜 0% 금리 방식을 고려해 보라고 권했습니다. 그 뒤 월마트가 자사 카드에서 이연이자 프로모션을 없앴고요.
그래서 "무이자"라는 말을 들으면 이렇게 물어보세요. 기간 안에 못 갚으면 처음부터 이자가 붙는 거냐고요. 점원이 머뭇거리면 그게 답입니다.
하나 더 있어요. 같은 카드에 무이자 금액과 일반 금액이 섞이면, CFPB 설명으로는 최소 결제액을 넘는 돈은 보통 금리가 높은 쪽 잔액부터 갚는 데 쓰인다고 합니다. 무이자 잔액이 생각보다 늦게 줄어들 수 있다는 뜻이에요.
세 번째는 신용점수예요. 카드를 신청하면 하드 인콰이어리가 들어갑니다.
myFICO 설명으로는 대부분의 사람에게 조회 한 건이 점수를 5점 미만으로 깎는다고 해요. 기록은 2년 동안 남지만 FICO 점수에 영향을 주는 건 1년입니다.
한 건이면 큰일은 아니에요. 다만 내년에 집이나 차 대출을 알아볼 계획이 있다면, 블프 하루에 여기저기 카드를 만드는 건 피하는 게 좋습니다.
반대로 받아도 괜찮은 경우도 분명히 있어요. 그 매장을 원래 자주 가고, 매달 전액 결제가 습관이 된 사람이라면 얘기가 달라집니다.
예를 들어 타깃 서클 카드는 연회비 없이 결제할 때마다 5% 할인을 해줍니다. 일회성 할인이 아니라 계속 쌓이는 혜택이라, 자주 가는 사람에겐 계산이 맞아요.
그래도 이런 카드 역시 금리는 높은 편이에요. 할인 조건이나 금리는 바뀔 수 있으니, 신청 전에 매장 공식 안내를 꼭 확인하세요.
저는 이렇게 정리했어요. 그 매장에 1년에 몇 번 가는지, 결제일에 바로 갚을 수 있는지, 무이자가 이연이자인지. 이 세 가지 중 하나라도 걸리면 그냥 패스합니다.
그리고 카드를 만들었다면 자동이체를 전액 결제로 걸어두는 걸 추천해요. 최소 결제만 걸어두면 바쁜 연말에 잔액이 조용히 불어나기 쉽거든요.
계산대 앞에서 바로 답할 필요도 없어요. 약관은 집에서 차분히 읽어봐도 늦지 않고, 정말 필요한 카드라면 그때 신청해도 됩니다.
시냇물이 바위 앞에서 잠깐 돌아가듯, 계산대에서도 한 템포 쉬어 가는 게 결국 남는 장사더라고요. 올해 블프는 레몬처럼 상큼하게, 이자 걱정 없이 마무리해 봅시다.
 SilverStar


 havero70 |
 장내 유익균을 잘 키우세요 |
 choi family |
 Content |
 Carolina border |
 springw |

 E whisper |
 andrew park |

 Lemon Kim |
 Noodle Noodle |
 blueman |
 Alabama Bang |
 Soy Angelino |
 puddingcat |
 Coco Chanel |
 Nando Raldo |
 The 2000 |
 Mr Bull Jung |
 미국 여행 크루즈 정보 |
 vanillatop |
 Namico |
 카리나별이나 블로그 |
 마상궁 블로그 |
 Misstic M |
 parlon |
 Mrs New Mex |
 MBTI 탐정 사무소 |
 샤이샤이 dating |