
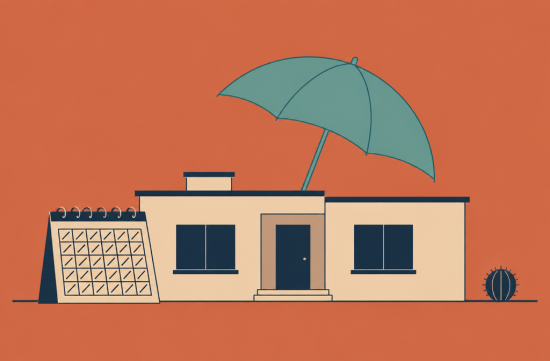
11월 중순이 되면 팜스프링스 별장촌에 다시 불이 켜집니다. 여름 내내 닫혀 있던 집 문을 열고 들어가 보니 천장에 물자국이 번져 있었다는 이야기를 올해도 몇 번 들었습니다.
이런 일이 생기면 대부분 보험이 있으니 괜찮겠지 하고 생각합니다. 그런데 막상 클레임을 넣어 보면 빈집 조항이라는 낯선 문구 때문에 일이 꼬이는 경우가 적지 않습니다.
오래 이 동네 시장을 지켜보면서 느낀 점은, 별장 주인들이 지붕이나 에어컨은 꼼꼼히 챙기면서 보험 약관의 이 몇 줄은 거의 읽지 않는다는 것입니다. 오늘은 그 부분만 짚어 보겠습니다.
미국에서 흔히 쓰는 HO-3 형태의 주택보험 표준 약관에는 집이 손해 발생 직전 60일 넘게 연속으로 비어 있었다면 일부 보상을 하지 않는다는 조항이 들어 있습니다.
대표적인 것이 반달리즘, 즉 고의적인 파손과 유리 파손입니다. 누가 창문을 깨고 들어와 집을 망가뜨려도, 그 전에 60일 넘게 빈집이었다면 이 부분은 보상 대상에서 빠질 수 있습니다.
60일은 어디까지나 표준 양식 기준입니다. 보험사에 따라 30일로 정해 둔 곳도 있으니 내 증권에 며칠로 적혀 있는지 직접 확인하셔야 합니다.
여기서 많은 분들이 헷갈리는 것이 vacant와 unoccupied의 차이입니다. 둘 다 비어 있다는 뜻 같지만 보험에서는 다르게 취급됩니다.
일반적으로 가구와 살림살이가 그대로 남아 있고 사람만 잠시 없는 집은 unoccupied, 즉 일시적으로 비운 집으로 봅니다. 사람도 없고 물건도 거의 없는 집이 vacant에 가깝습니다.
그래서 가구를 다 갖춰 둔 별장은 보통 vacant로 보지 않는다는 해석이 많습니다. 다만 약관에 두 단어를 따로 정의하지 않은 경우가 흔해서, 분쟁이 생기면 결국 법원이 일반적인 의미로 판단하게 됩니다.
더 조심할 부분은 일부 증권이 vacant, unoccupied를 함께 묶어 제외 조항을 둔다는 점입니다. 이렇게 되어 있으면 가구가 있는 별장이라도 오래 비우면 적용될 여지가 커집니다.
캘리포니아 법원의 태도도 참고할 만합니다. 2020년 캘리포니아 항소법원은 한 상업용 건물 사건에서, 60일은 손해가 난 날부터 거꾸로 세는 것이고 보험 가입일과는 상관없다고 판단했습니다.
그 사건에서는 보험이 시작된 지 57일 만에 물 피해가 났는데도 빈집 제외 조항이 적용됐습니다. 새로 보험을 들었으니 아직 60일이 안 됐다는 논리가 통하지 않았던 셈입니다.
2023년 연방 제9순회항소법원도 캘리포니아 법에 따라, 이런 제한 조항은 눈에 띄고 분명하게 쓰여 있으면 유효하다고 봤습니다. 약관에 적혀 있으면 그대로 집행된다고 생각하는 편이 안전합니다.
물 피해 쪽도 따로 볼 필요가 있습니다. 표준 약관에는 집이 비어 있는 동안 배관이 얼어 생긴 손해는, 난방을 유지하거나 물을 잠그고 배관을 비우는 합리적인 조치를 했을 때만 보상한다는 조건이 붙어 있습니다.
사막 지역이라 동파는 남의 일처럼 들릴 수 있습니다. 하지만 이 조항이 말하는 핵심은 집을 비운 동안 주인이 관리 의무를 다했느냐입니다. 보험사는 그 노력을 기준으로 판단합니다.
여름 내내 메인 밸브를 열어 둔 채 떠났다가 세탁기 호스가 터진 경우를 생각해 보면 이해가 쉽습니다. 몇 달 동안 아무도 몰랐다면 피해가 커질 뿐 아니라, 관리 소홀 문제까지 함께 따져 보게 됩니다.
그래서 제가 별장 주인들께 권하는 순서는 단순합니다. 먼저 에이전트에게 전화해 우리 증권의 빈집 기준이 며칠인지, vacant와 unoccupied를 어떻게 정의하는지 서면으로 받아 두십시오.
기준 일수를 넘길 예정이라면 빈집 허가나 빈집 특약 같은 추가 옵션이 있는지 묻는 것이 다음 단계입니다. 보험료가 조금 오르더라도 공백을 남기는 것보다는 낫습니다.
떠나기 전에는 메인 수도 밸브를 잠그는 것을 기본으로 삼으시길 권합니다. 다만 집에 화재 스프링클러가 있다면 물을 잠그면 함께 꺼질 수 있으니 배관 업자와 먼저 상의하셔야 합니다.
누수 감지기를 두면 폰으로 알림을 받을 수 있습니다. 우편물과 택배를 중지해 두는 것도 빈집 티를 덜 내는 방법입니다.
가능하다면 홈워치 서비스나 믿을 만한 이웃에게 정기적으로 집을 둘러봐 달라고 부탁하십시오. 방문 날짜와 사진을 기록해 두면 나중에 클레임을 넣을 때 관리 근거가 됩니다.
비우는 동안 단기 임대를 놓을 계획이 있다면 이야기가 또 달라집니다. 일반 주택보험이 임대 활동까지 보장하지 않는 경우가 많으니 임대용 특약이나 별도 상품을 따로 확인해야 합니다.
공사를 맡겨 두고 떠나는 경우도 있습니다. 공사 중인 집은 빈집으로 보지 않는 약관도 있지만 보험사마다 문구가 달라서, 이 역시 미리 물어보는 수밖에 없습니다.
최근 몇 년 캘리포니아에서는 보험 갱신 자체가 까다로워졌습니다. 이런 분위기에서 빈집 조항 때문에 클레임이 거절되면 다음 갱신에도 영향을 줄 수 있다는 점을 염두에 두셔야 합니다.
약관은 회사마다, 증권마다 문구가 다릅니다. 오늘 정리한 내용은 일반적인 구조이고, 정확한 적용은 본인 증권과 담당 에이전트를 통해 확인하는 것이 맞습니다.
제 생각을 말씀드리면, 별장을 몇 달씩 비우는 분이라면 보험료 조금 아끼는 것보다 빈집 기준을 확실히 알아두는 쪽이 훨씬 이득입니다. 사고는 꼭 아무도 없을 때 납니다.
시즌을 맞아 집을 열면서 증권도 한 번 같이 열어 보시길 바랍니다. 다음 여름에 문을 잠그고 떠날 때 마음이 한결 가벼울 것입니다.
 SourPickle
 Dynamico


 Dolly |
 B.I.G. Victor |
 Amber H |
 uplifted |
 Dr. Kelso |
 Sarah's Blog |
 미국 지역 정보 로컬 뉴스 |
 하와이 관광지 정보 |
 savannah choi |
 glimmer |
 엉덩이뜨거운 운전석 |
 Thou Thou |
 미국 생활 보조금(SSI) 정보 |
 브레이킹 배드 드라마 |
 San Jose Pop |
 Gook Rule |
 UCLA Captain |
 아스파라거스 블로그 |
 조선왕조씰룩 누리꾼 |
 zestorbit |
 Lemon Kim |
 Noodle Noodle |
 blueman |
 Alabama Bang |
 Soy Angelino |
 puddingcat |